【完全版】相続放棄の手続きとは?必要書類と費用、注意点まとめ
 執筆者:小吹 淳

- 相続などの面倒なことから一刻も早く解放されたい
- 遺産分割のトラブルに巻き込まれたくない
- 売れない土地など負動産を引き継いでしまった
- 親に多額の借金があることが発覚した
- 突然、見知らぬ債権者から督促状が届いた
そんな時に、ご自身を守るための手段が「相続放棄」です。しかし、やり方を間違えたり放置したりすると、負の遺産を引き継いでしまう可能性があります。
本記事では、相続放棄の基本的な仕組みから、具体的な手続きの流れ、集めるべき必要書類、費用の目安、そして「絶対にやってはいけない注意点」までを網羅的に解説しています。
相続手続きや相続放棄で失敗しないためにも、この記事をお役立ていただければ幸いです。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
- 相続放棄とは?
- 相続放棄と相続分の譲渡・放棄との違い
- 相続放棄の手続き
- 相続放棄の必要書類
- 相続放棄にかかる費用
- 相続放棄後の注意点
- 相続放棄Q&A
- Q:実家などのプラスの財産だけ相続して、借金だけを放棄することはできますか?
- Q:相続放棄しても死亡保険金は受け取れますか?
- Q:相続放棄をすると、お墓や仏壇も引き継げなくなりますか?
- Q:相続放棄しても、死亡退職金を受け取ることはできますか?
- Q:相続放棄しても、遺族年金を受け取ることはできますか?
- Q:相続放棄しても、未支給年金を受け取ることはできますか?
- Q:遺産や借金がいくらあるか分からない状態でも手続きできますか?
- Q:親の借金の「連帯保証人」になっています。相続放棄をすれば返済しなくてよくなりますか?
- Q:未成年の子どもがいる場合、親が代わりに手続きできますか?
- Q:認知症の親が相続放棄する場合はどうしたらいいですか?
- Q:一度受理された相続放棄を、後から取り消すことはできますか?
- Q:遺言書があっても相続放棄できますか?
相続放棄とは?
相続放棄とは、亡くなった方(被相続人)が持っていた財産(相続財産・遺産)を引き継ぐことを拒否する意思表示です。
相続放棄をすると、相続放棄した人ははじめから被相続人の相続人でなかったことになります。したがって、借金などの「マイナスの財産」のほか、預貯金などの「プラスの財産」も引き継ぎません。
また、相続人の範囲(や相続分)にも変化が生じます。たとえば、X(夫)、Y(妻)、Z(XとYの子)の3人家族でXが亡くなったとします。Xの親族にはY、ZのほかA(弟)がいますが、Zが相続放棄しました。
このケースで、Zが相続放棄しない場合はXの相続人はYとZです。しかし、Zが相続放棄したことによりZはXの相続人ではなかったことになりますので、(第2順位であるXの親(直系尊属)が既に亡くなっている場合、)第3順位のAがXの相続権を獲得し、YとAがXの相続人となります。
仮にXが多額の借金を背負っていて、そのことを知っているY・Zが相続放棄した場合は、Aにそのしわ寄せがいきます。Y・Zが相続放棄する際は、Aに相続権が移ることも頭に入れておく必要があります。

💡次順位の相続人への連絡(通知)をしておく
相続放棄をすると、初めから相続人でなかったことになり、同順位の相続人がほかにいなければ次順位の親族に相続権が移ります。親の借金を理由に相続放棄をした場合、事情を知らない次順位の親族(兄弟姉妹や甥姪など)に突然債権者から督促状が届き、迷惑をかけることとなります。法律上の連絡義務はありませんが、後々のトラブルを防ぐためにも手続きの前後で事情を説明し、手続きが終わった後は「相続放棄申述受理通知書」の写しを送付するなどして、相続人であることを確実に通知しておきましょう。
相続放棄と相続分の譲渡・放棄との違い
相続放棄とよく似た言葉に、「相続分の放棄」や「相続分の譲渡」があります。いずれも相続人としての地位を失う、という点では共通していますが、決定的な違いがありますので注意が必要です。
【1】相続分の譲渡との違い
相続放棄と相続分の譲渡との違いで特に注意しなければならないことは「期限」と「借金(債務)」についてです。
相続放棄では、後述する熟慮期間内に家庭裁判所に対して申述する手続きが必要です。一方、相続分の譲渡では、譲渡人と譲受人のやりとりで完結します。家庭裁判所に対する手続きは不要です。
また、相続放棄をすると借金を含むすべての相続財産を引き継がなくなります。一方、相続分の譲渡をしても借金などの債務を免れることはできません。
あわせて読みたい
【2】相続分の放棄との違い
相続放棄と相続分の放棄との違いも、相続放棄と相続分の譲渡との違いに似たところがあります。すなわち、相続分の放棄では、家庭裁判所への申述や期限などの手続きは不要です。また、相続分の放棄をしたからといって借金などの債務を免れることはできません。
あわせて読みたい
相続放棄の手続き
相続放棄するには、単に「相続放棄」すると言えばいいわけではありません。管轄の家庭裁判所に対し、相続放棄をするという申出(申述)の手続きをとる必要があります。また、相続放棄の前提として、被相続人の相続財産の調査や相続放棄するための書類の準備なども必要です。
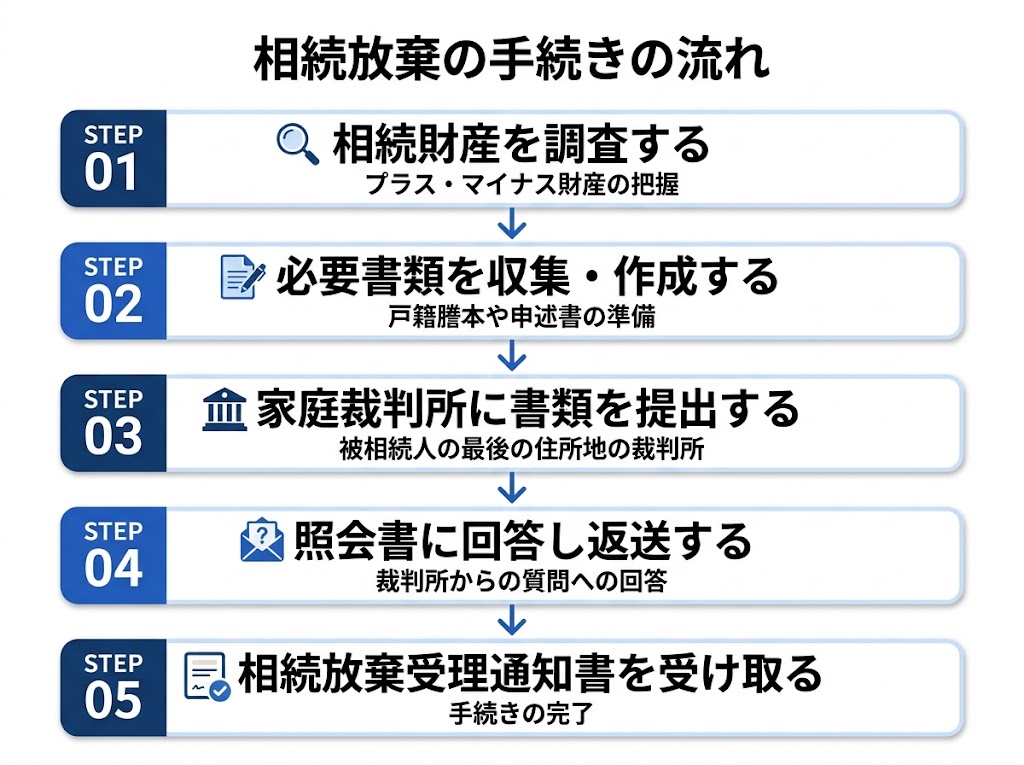
【ステップ1】相続財産(遺産)を調査する
まず、被相続人がどのような相続財産を持っていたかを調査します。あとで述べるように、相続放棄には期限が設けられていますので、できる限りはやい段階でとりかかり、はやい段階で調査を終わらせる必要があります。
また、調査によって判明したプラスの財産と借金(マイナスの財産)は、相続放棄すべきかどうかの判断をスムーズにするため、「財産目録」として一覧表にまとめておきましょう。
【ステップ2】必要書類を収集・作成する
相続財産調査によって相続財産を把握した上で相続放棄することを決断できたら、家庭裁判所に提出するための書類を収集・作成します。裁判所に相続放棄の申述をするにあたって必要となるものについては後ほど詳しく解説します。
【ステップ3】家庭裁判所に書類を提出する
【ステップ2】で準備した必要書類を、被相続人の最後の住所地を管轄する家庭裁判所へ提出します。管轄の裁判所は以下のサイトでも確認できます。
必要書類は裁判所に直接持っていってもよいですし、難しい場合は郵送で提出することもできます。直接持って行く場合は、認印と身分証明書(運転免許証など)をもっていきましょう。
郵送で提出する場合は普通郵便ではなく、簡易書留やレターパックなどの追跡可能な方法で提出しましょう。期限内に相続放棄の申述ができたか確認できるようにするためです。
いずれにしても、必要書類の提出をもって相続放棄の申述をしたことになります。
①相続放棄の期限
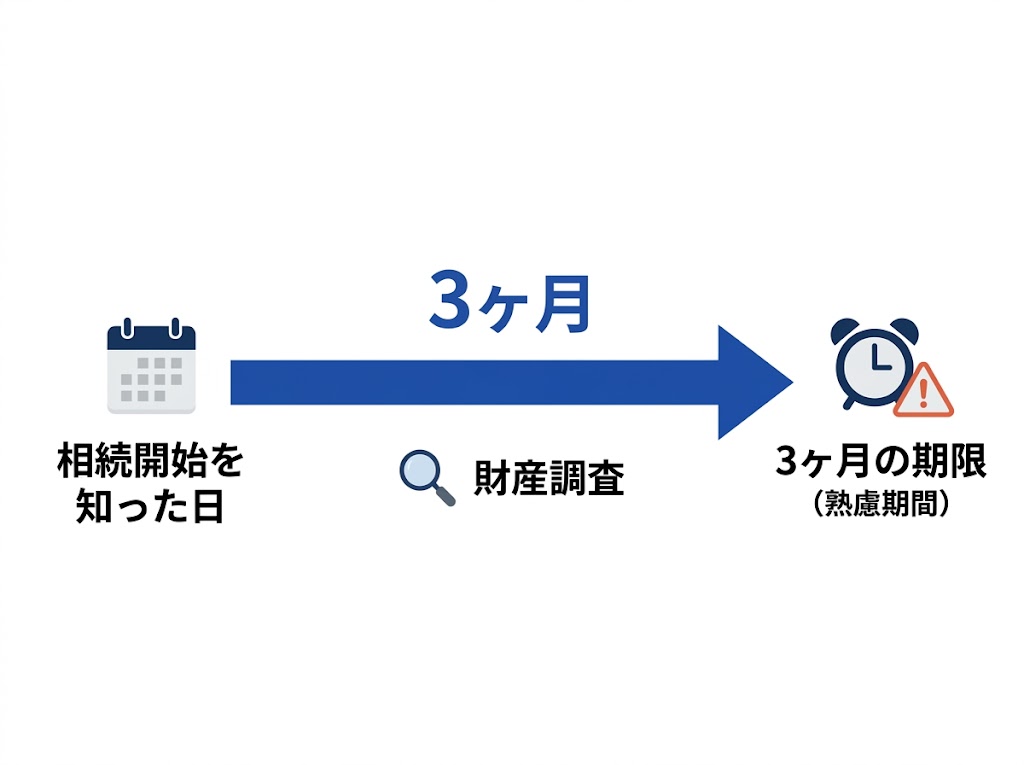
相続放棄は、 原則として、「相続の開始があったこと(被相続人が亡くなったこと)」および「自分が相続人であること」を知った日から3ヶ月(熟慮期間)以内に、家庭裁判所に対して申述して行わなければなりません。
必要書類を裁判所に持って行く場合はこの期限内に持って行き、郵送で提出する場合はこの期限内に裁判所に必要書類が到達するように発送しなければなりません。
期限を1日でも過ぎると相続を承認したものとみなされてしまう可能性があります。相続放棄が念頭にある場合は早め早めの行動をとることが必要になってきます。
💡3か月経過後でも相続放棄が認められるケース(昭和59年最高裁判例)
原則は「知った日から3ヶ月以内」ですが、被相続人に相続財産が全くないと信じ、そう信じることに相当な理由がある場合(疎遠で長年交流がなかった等)には、例外として「マイナスの財産の存在を認識した(または認識し得た)時」から3ヶ月がカウントされるケースがあります。死亡から長期間経過後に突然督促状が届いた場合でも、諦めずに専門家へご相談ください。また、資産や負債の調査に時間がかかり、3ヶ月以内に判断できない場合は、期限が切れる前に家庭裁判所へ「熟慮期間の伸長(延長)」を申し立てることができます。
あわせて読みたい
②遺産分割協議での相続放棄
遺産分割協議の中で「私は遺産は一切いらない」などと言って、相続放棄したかのような発言をし合意し、ときには遺産分割協議書にその旨書いて署名・押印までする例が散見されます。
しかし、遺産分割協議で上記のような発言をしても、協議書にその旨を書いて署名・押印したとしても相続放棄したことにはなりません。
相続人間の合意としては有効ですが、対外的に(被相続人の借金の債権者などに対して)は合意を主張できません。借金も相続財産の一つで、相続放棄しない限り相続人が背負うことになり、債権者から返済を求められた場合には応じる義務があります。
債権者からの返済を免れるには、ここで解説する相続放棄の手続きをきちんと踏む必要があります。
【ステップ4】照会書に回答し返送する
必要書類を提出して1〜2週間ほど経つと、多くの場合、家庭裁判所から「照会書」という手紙が申述人(相続放棄の申立てをした人)の住所宛に届きます。 これは、「①本当に自分の意思で相続放棄しているのか?」「②すでに相続財産に手をつけていないか(使っていないか)?」などを裁判所が確認するためのアンケートのようなものです。
なお、事案によっては、裁判所から直接連絡が入ることもありますが、多くの場合、書面のやりとりだけで完結します。
照会書の回答は慎重に行う必要があります。特に上記②は単純承認にあたる事情があるかどうかを確認するための質問です。これにあたると思われる回答をしてしまうと単純承認したとみなされ、相続放棄の申述が却下されてしまう可能性もありますので注意が必要です。
【ステップ5】相続放棄受理通知書を受け取る
最後に、照会への回答に問題がなければ、後日、裁判所から申述人の住所宛に「相続放棄申述受理通知書」が届きます。これは、裁判所が相続放棄の申述を正式に受理したという事実を申述人に伝えるための通知書です。この通知書が発せられたということは、無事に相続放棄できたと考えて差し支えありません。
なお、相続放棄申述受理通知書は1通しか発行されません。債権者に相続放棄の事実を伝えるためなどに、書面を複数必要とする場合は、裁判所に対し「相続放棄申述受理証明書」の発行を請求します。
相続放棄の必要書類
ここでは【ステップ2】で収集・作成する必要書類などについて解説します。必要書類などは「誰が相続放棄をするか(相続放棄する人(申述人)と被相続人との関係)」によって異なります。
まずは、すべてのケースで「【1】共通して必要なもの」を紹介した上で、次に「【2】個別に必要となる書類」を紹介します。
【1】共通して必要なもの
必ず必要となるものは以下のとおりです。
| 必要なもの | 取得場所・準備方法 |
|---|---|
| 相続放棄申述書 | 裁判所HPからダウンロード、または裁判所窓口で入手 |
| 被相続人の住民票の除票(または戸籍の附票) | 被相続人の最後の住所地の市区町村役場 |
| 申述人の戸籍謄本 | 申述人の本籍地の市区町村役場 |
| 収入印紙(800円分) | 郵便局やコンビニで購入→申述書に貼付する |
| 連絡用の郵便切手 | 裁判所により金額・内訳が異なる(数百円程度。管轄の家庭裁判所に要確認) |
【2】個別に必要となる書類
また、【1】以外にも必要となる書類があります。必要書類は相続放棄する人ごとに異なります。
あわせて読みたい
パターン1:配偶者・第1順位(子ども)が相続放棄する場合
| 必要書類 | 取得先・準備方法 |
| 被相続人の死亡の記載がある戸籍(除籍)謄本 | 被相続人の本籍地の市区町村役場 |
パターン2:第1順位の代襲相続人(孫・ひ孫など)が相続放棄する場合
子どもが既に亡くなっており、孫などが代わって相続人となっているケースです。
| 必要書類 | 取得先・準備方法 |
| 被相続人の死亡の記載がある戸籍(除籍)謄本 | 被相続人の本籍地の市区町村役場 |
| 被代襲者(本来の相続人である親など)の死亡の記載がある戸籍(除籍)謄本 | 被代襲者の本籍地の市区町村役場 |
パターン3:第2順位(親)が相続放棄する場合
第1順位(子どもや孫など)がいない、または全員相続放棄をして親に相続権が回ってきたケースです。
| 必要書類 | 取得先・準備方法 |
| 被相続人の出生から死亡までのすべての戸籍(除籍、改製原戸籍)謄本 | 被相続人の本籍地の市区町村役場 |
| 被相続人の子ども(およびその代襲相続人)で死亡している方がいる場合、その方の出生から死亡までのすべての戸籍謄本 | その方(子ども等)の本籍地の市区町村役場 |
パターン4:第2順位(祖父母)が相続放棄する場合
親が既に亡くなっており、祖父母が存命のケースです。
| 必要書類 | 取得先・準備方法 |
| パターン3(親が放棄する場合)の書類すべて | 各本籍地の市区町村役場 |
| 被相続人の父母(両名とも)の死亡の記載がある戸籍(除籍)謄本 | 父母の本籍地の市区町村役場 |
パターン5:第3順位(兄弟姉妹)が相続放棄する場合
第1順位・第2順位がいない、または全員相続放棄をして兄弟姉妹に相続権が回ってきたケースです。
| 必要書類 | 取得先・準備方法 |
| 被相続人の出生から死亡までのすべての戸籍(除籍、改製原戸籍)謄本 | 被相続人の本籍地の市区町村役場 |
| 被相続人の子ども(および代襲相続人)で死亡している方がいる場合、その方の出生から死亡までのすべての戸籍謄本 | その方(子ども等)の本籍地の市区町村役場 |
| 被相続人の直系尊属(父母・祖父母等)の死亡の記載がある戸籍(除籍)謄本 | 直系尊属の本籍地の市区町村役場 |
パターン6:第3順位の代襲相続人(甥・姪)が相続放棄する場合
兄弟姉妹が既に亡くなっており、甥・姪が代わって相続人となっているケースです。
| 必要書類 | 取得先・準備方法 |
| パターン5(兄弟姉妹が放棄する場合)の書類すべて | 各本籍地の市区町村役場 |
| 被代襲者(本来の相続人である兄弟姉妹)の死亡の記載がある戸籍(除籍)謄本 | 被代襲者の本籍地の市区町村役場 |
相続放棄にかかる費用
相続放棄にかかる費用は、大きく分けて【実費】と【専門家への報酬】の2つにわけることができます。手続きを自分で行うか、専門家に依頼するかによってトータルでかかる費用が異なります。
| 項目 | 金額の目安 | 備考 |
| 【実費】 | 約3,000円〜5,000円 | 自分で手続きする場合も必ず発生する費用 |
| 収入印紙代 | 800円 | 申述書1通につき800円分を貼付 |
| 郵便切手代 | 約400円〜500円 | 裁判所からの連絡用(管轄裁判所により異なる) |
| 書類発行手数料 | 約1,500円〜3,000円 | 戸籍謄本(450円)、除籍謄本(750円)、住民票除票など |
| 郵送費 | 数百円 | 役所への戸籍請求や裁判所への書類提出時(レターパック等) |
| 【専門家への報酬】 | 報酬の目安 | 実費にプラスして発生する費用 |
| 司法書士への報酬 | 約30,000円〜50,000円 | 戸籍等の収集、相続放棄申述書の作成など |
| 弁護士への報酬 | 約50,000円〜100,000円 | 手続きの代理、債権者(借入先)への対応など |
【1】専門家への報酬相場と依頼先の選び方
相続放棄の手続きを専門家に依頼する場合、主に司法書士か弁護士のいずれかを選ぶことになります。それぞれ対応できる業務範囲が異なるため、ご自身の状況に合わせて選択することが大切です。
①司法書士(相場:3万〜8万円程度)
司法書士には、戸籍謄本などの必要書類の収集や相続放棄申述書の作成を任せることができます。費用を安く抑えつつ、確実でミスのない書類作成をお願いしたい方におすすめです。ただし、照会書への回答や債権者からの督促への対応などは、司法書士のアドバイスを受けながらご自身で行う必要があります(弁護士と異なり、司法書士が代理人となって対応することはできません)。
②弁護士(相場:5万~10万円程度)
弁護士に依頼する最大のメリットは、依頼者自身で対応する必要がなくなるという点です。書類の作成・提出はもちろん、家庭裁判所とのやり取りや債権者対応まで、すべてを弁護士に任せることができます。他の相続人とトラブルになっている場合や、債権者からの激しい督促に悩まされている場合は、費用が高くなっても弁護士に依頼するメリットが大きいといえます。
⚠追加費用が発生するケース
上記の相場は、あくまで原則である「相続開始を知ってから3ヶ月以内」に手続きを行う場合の目安です。期限である3ヶ月を過ぎてしまっている場合や、相続関係が複雑で戸籍収集に膨大な手間がかかる場合は、難易度が上がるため追加費用(数万円程度)が発生することが一般的です。
費用を最小限に抑えたい場合は自分で行うのが一番ですが、不備があって期限に間に合わなかったり、家庭裁判所に受理されなかったりすると取り返しがつきません。手続きに不安がある方や、日中お仕事で役所に行けない方は、まずは専門家の無料相談などを活用して費用の見積もりを出してもらうことをおすすめします。
相続放棄後の注意点
裁判所に相続放棄の申述が受理され相続放棄ができたとしても、以下の点に注意する必要があります。
【1】相続財産に手をつけると相続放棄が無効となる
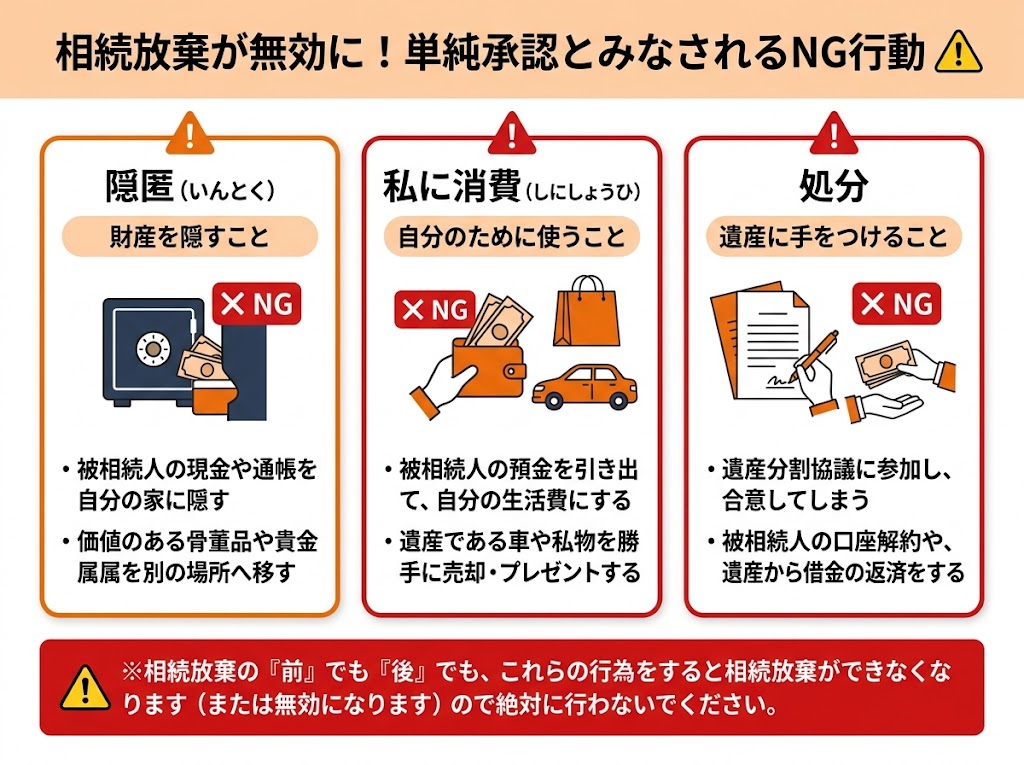
まず、以下のいずれかの行為をした場合には、相続を単純承認したものとみなされ相続放棄が無効となる可能性があることです。
なお、ここで問題となる行為は相続放棄「後」の行為で、相続放棄「前」の行為(相続財産の全部または一部の処分)とは区別される点に注意が必要です。もっとも、いずれの場合でも、受ける効果(単純承認とみなされる→相続放棄ができない(無効となる)という点)は同じです。
- 隠匿
- 私に消費
「隠匿」とは、相続財産の存在が容易にわからないようにすることをいいます。「私に消費」とは、自分の利益のために相続財産を勝手に使ってしまう行為を指します。
【隠匿に該当する行為の例】
- 被相続人の金庫にあった現金や通帳を持ち出し、自分の家に隠す
- 価値のある骨董品、絵画、貴金属などを、誰にも言わずに別の場所へ移管する
- 債権者に差し押さえられるのを防ぐため、被相続人の口座からこっそり預金を引き出して自分の秘密の口座に移す
【私に消費に該当する行為の例】
- 被相続人の預金を引き出して、自分の生活費やローン・借金の返済に充てる
- 遺産である車やバイクを勝手に売却し、その代金を自分のものにする(または使ってしまう)
- 被相続人の高価な腕時計やスマートフォンなどを、自分のものとして日常的に使い続ける
- 価値のある遺品を、自分の友人や知人に勝手にプレゼントしてしまう
【相続財産の処分の例】
- 遺産分割協議に参加し、合意してしまう
- 被相続人の預金を解約し、名義変更してしまう
- 被相続人の借金を、遺産の中から返済してしまう
【2】相続財産の管理義務が残る場合がある
次に、相続放棄した後も、相続財産に対する管理義務が残る可能性があることです。「相続放棄をしたから、実家の空き家は関係ない」などとは言い切れないということです。
2023年(令和5年)の民法改正により、相続放棄をした時点で「その相続財産を現に占有している場合」は、次の相続人や相続財産清算人が管理を始められるようになるまで、自分の財産と同じように保管・管理する義務(保存義務)を負うことが明確化されました。
「現に占有している」とは、たとえば、被相続人と離れて暮らしていたものの、被相続人の家の鍵をもっており、いつでも自由に出入りして管理できる状態のことをいいます。一方、鍵をもっておらず、自由に出入りできない状態のときは「現に占有している」とはいえません。
また、求められる「保存義務」は、たとえば、家の場合は、不審者が入らないようにしっかりと戸締まりをする、台風の前に窓を閉めたり、飛びそうなものを片付けたりするなど、次の相続人や相続財産清算人に相続財産を引き継ぐための最低限の保管・管理行為でよいとされています。
💡空き家・放置不動産のリスク
「相続放棄をしたから実家の空き家は一切関係ない」と放置した場合、家屋の倒壊などで第三者に損害を与えると、損害賠償責任を問われる可能性があります。法律上、空き家を「現に占有している」状態であれば、次順位の相続人や「相続財産清算人」に適切な引き渡しを完了するまで、この管理義務は継続するとされているからです。空き家の管理義務から免れるには、家庭裁判所に対して相続財産清算人の選任申し立てを行うなどの対応が必要になるケースがあります。なお、相続放棄による管理義務の負担を避けたい場合や、土地のみの引き取りを希望する場合は、一定の要件を満たすことで国に土地を返還できる「相続土地国庫帰属制度」の利用も検討してみましょう。
【3】税務上の扱いや手続きに注意する
次に、相続放棄をした場合でも、相続税の申告義務や計算において注意すべき点があります。間違った対応をすると、思わぬ税金を課されたり、単純承認とみなされたりする可能性があるため慎重な判断が必要です。
①相続税の基礎控除とみなし相続財産
まず、相続放棄をした人がいても、相続税法上の基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を計算する際の「法定相続人の数」には、放棄がなかったものとしてカウントされます。
あわせて読みたい
②準確定申告等によるリスク
被相続人が自営業者で確定申告が必要だった場合などに必要な「準確定申告」の手続きは、相続放棄をすると義務を免れます。もっとも、相続放棄前に準確定申告を行うと相続の意思があるとみなされる可能性があるほか、被相続人の預貯金等の財産を使って税金を納付したり、過納分の還付金を受領・消費したりすると「相続財産の処分(法定単純承認)」とみなされ、相続放棄が無効となる可能性があります(※相続人自身の固有の財産から納付する場合は原則として処分にあたりません)。 相続放棄を予定している場合の税務手続きについては、ご自身で判断せず、事前に必ず税理士などの専門家にご相談ください。
あわせて読みたい
相続放棄Q&A
最後に、相続放棄に関してよくある疑問について回答します。
Q:実家などのプラスの財産だけ相続して、借金だけを放棄することはできますか?
A:原則としてできません。一部だけの放棄は認められていません。
相続放棄は「すべての財産」を手放す手続きです。そのため、マイナスの財産だけでなく、プラスの財産も一切引き継ぐことができなくなります。「特定の財産だけ相続する」「借金より多い分だけプラスの財産をもらう」といった一部放棄はできません。 もし、「プラスの財産の範囲内で借金を返済したい」という場合は「限定承認」という別の手続きを検討する必要がありますが、手続きが非常に複雑なため、専門家への相談をおすすめします。
💡「借金はないが不要な土地だけを手放したい」というケースであれば、相続放棄ではなく「相続土地国庫帰属制度」を利用して土地のみを国に引き渡すことが可能です。
あわせて読みたい
Q:相続放棄しても死亡保険金は受け取れますか?
A:受け取ることはできます。
死亡保険金は受取人の「固有の財産」であって、相続放棄の対象ではないためです。なお、死亡保険金を請求できるのは保険金受取人として指定されていた場合に限ります。まずは、保険金受取人に指定されているか保険証券などで確認しましょう。
ただし、税務上の注意点があります。相続放棄をした人は、死亡保険金を受け取ることはできても、相続税の計算における「死亡保険金の非課税枠(500万円 × 法定相続人の数)」の適用を受けることができません。受け取る保険金の額によっては相続税が課税される可能性があるため注意が必要です。
あわせて読みたい
Q:相続放棄をすると、お墓や仏壇も引き継げなくなりますか?
A:引き継ぐことができます。
お墓、仏壇、位牌、家系図などの先祖を祀るための財産は「祭祀財産(さいしざいさん)」と呼ばれ、原則として相続財産とは区別されます。そのため、相続放棄をした人であっても、祭祀承継者としてお墓や仏壇を引き継ぎ、管理していくことは問題ありません。これらを引き継いだことによって「単純承認」とみなされることもありませんのでご安心ください。
Q:相続放棄しても、死亡退職金を受け取ることはできますか?
A:原則として、受け取ることができます。
死亡退職金は、会社の退職金規程などで遺族が受取人に指定されていれば、その人の「固有の財産」となるため相続放棄をしても受け取れます。ただし、受取人の指定がなく「相続財産」として扱われる場合は、受け取ると相続放棄が無効になる恐れがあるため、事前に勤務先への確認が必要です。なお、相続放棄をした人は、死亡退職金にかかる相続税の「非課税枠」が使えなくなる点にご注意ください。
あわせて読みたい
Q:相続放棄しても、遺族年金を受け取ることはできますか?
A:受け取ることができます。
遺族年金は、残された遺族の生活を保障するために支給される「遺族固有の権利(財産)」であり、亡くなった方の相続財産には含まれないためです。そのため、相続放棄をした場合であっても、受給要件を満たしていれば問題なく遺族年金を受け取ることができます。また、遺族年金を受け取ったことによって、相続を「単純承認」したとみなされることもありません。
Q:相続放棄しても、未支給年金を受け取ることはできますか?
A:受け取ることができます。
未支給年金は、亡くなった方が受け取るはずだった年金を、生計を同じくしていた遺族が自己の権利として請求するものであり、遺族「固有の財産」とされているためです。亡くなった方の相続財産には含まれません。そのため、相続放棄をした遺族であっても、生計同一などの受給要件を満たしていれば問題なく未支給年金を受け取ることができます。また、未支給年金を受け取ったことによって、相続を「単純承認」したとみなされることもありません。
あわせて読みたい
Q:遺産や借金がいくらあるか分からない状態でも手続きできますか?
A:手続き自体は可能です。
被相続人の財産状況が全く不明な状態でも、家庭裁判所に申述をすることはできます。ただし、相続放棄は一度受理されると原則として後から取り消すことができません。「後から多額の預金が見つかったのでやっぱり相続したい」と思っても手遅れになってしまいます。 もし「3ヶ月の期限内に財産の全容が把握できない」という場合は、家庭裁判所に「熟慮期間の伸長(延長)」を申し立てて、調査のための時間を確保することをおすすめします。
Q:親の借金の「連帯保証人」になっています。相続放棄をすれば返済しなくてよくなりますか?
A:いいえ、返済義務は免除されません。
相続放棄によって免れることができるのは、あくまで「相続人として引き継ぐはずだった親の債務」のみです。「連帯保証人」としての地位は、被相続人(親)の借金とは別に、あなた自身が直接債権者と契約して負っている個人の義務であるため、相続放棄をしても消滅しません。 したがって、相続放棄後も連帯保証人として債権者から返済を求められることになります。もし返済が困難な場合は、ご自身の債務整理(任意整理や自己破産など)を別途検討する必要があります。
Q:未成年の子どもがいる場合、親が代わりに手続きできますか?
A:できる場合とできない場合があります。
まず、「親と子どもが一緒に相続放棄をする場合」や「親が先に相続放棄をしている場合」は、親がそのまま子どもの代理人として手続きできます。 一方で、「親は遺産を相続するが、子どもだけ相続放棄させたい」という場合は、親と子で利害が対立します。そのため、親が子を代理することができません。この場合、家庭裁判所に対して特別代理人の選任申し立てをして、特別代理人を選任してもらう必要があります。
Q:認知症の親が相続放棄する場合はどうしたらいいですか?
A:成年後見人を選任し、代わりに手続きを行ってもらう必要があります。
認知症が進行して手続きの意味を理解する能力がない場合、親本人が単独で相続放棄をすることはできません。この場合、家庭裁判所に申し立てをして「成年後見人」を選任してもらい、成年後見人に代理で手続きしてもらう必要があります。なお、後見人の選任には1〜2ヶ月程度かかるため、相続放棄の期限(3ヶ月)に間に合わない場合は、併せて「熟慮期間の伸長(延長)」を申し立てる必要があります。
あわせて読みたい
Q:一度受理された相続放棄を、後から取り消すことはできますか?
A:原則として、取り消すことはできません。 まだ3か月の期限が経過していなくても同様です。
「思っていたより借金が少なかった」「他の親族から怒られた」といった理由での取り消しは認められませんので、相続放棄するか否かは慎重に判断する必要があります。もっとも、「騙されて相続放棄した(詐欺)」「脅されて相続放棄した(強迫)」などという場合は、相続放棄を取り消すことができる場合があります。相続放棄の取り消しは、家庭裁判所に対して「相続放棄取消申述書」という書面を提出して行います。
Q:遺言書があっても相続放棄できますか?
A:はい、遺言書があっても相続放棄は可能です。
「長男にすべての財産を相続させる」といった遺言書が残されていた場合でも、指定された本人は自分の意思で相続放棄をすることができます。遺言書があるからといって、借金などのマイナス財産や、管理しきれない不要な不動産を無理やり押し付けられる筋合いはないためです。ただし、遺言書の内容(「相続させる」か「遺贈する」かなど)によって、これまで解説した家庭裁判所での手続きが必要になるか、他の相続人等への意思表示だけで放棄できるか(特定遺贈の場合)が異なります。遺言書が見つかった場合は、まずはその記載内容を正確に確認することが重要です。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚


