【保存版】相続税とは?基本の計算方法と税負担を大きく減らす節税方法
 執筆者:小吹 淳

「家族に万が一のことがあったら、うちにも相続税はかかるのだろうか?」
「将来子どもたちに負担をかけないために、今からできる節税対策を知りたい」
相続税について、このような不安や疑問をお持ちではないでしょうか。
「一部のお金持ちだけの税金」と思われがちな相続税ですが、税制改正による基礎控除額の大幅な引き下げ以降、一般的なご家庭でも課税対象となるケースが年々増加しています。 いざという時に「もっと早く対策しておけばよかった…」「申告漏れで重いペナルティーを受けてしまった」と後悔しないためには、元気なうちから正しい知識を身につけ、早めに対策をしておくことが何より重要です。
そこで本記事では、相続税の仕組みやいくらからかかるのかといった「基礎知識」から、ご自身でおおよその税額がわかる「計算手順」、そして税負担を減らすための「効果的な節税対策」までを網羅的にわかりやすく徹底解説します。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続税とは?
相続税とは、亡くなった人(被相続人)から現金や不動産などの財産を相続・遺贈によって引き継いだときにかかる税金です。
【1】いくらから税金がかかる?
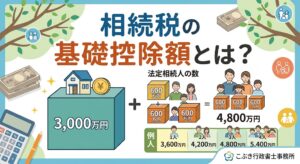
遺産の総額から負債などを引いた課税価格の合計額(正味の遺産額)が基礎控除額
基礎控除額=3,000万円+600万円×法定相続人の数
を超える場合に相続税がかかります。
- 課税価格の合計額(正味の遺産額)>基礎控除額→相続税がかかる
- 課税価格の合計額(正味の遺産額)≦基礎控除額→相続税はかからない
たとえば、法定相続人が妻と子2人の合計3人の場合、基礎控除額は「3,000万円+600万円×3人=4,800万円」となります。この場合、正味の遺産額が4,800万円以下であれば相続税はかかりません。
【2】現状は9割の方が課税対象外
では、毎年、どのくらいの方が相続税を納めているのでしょうか?この点、国税庁が令和7年12月に公表した「令和6年分相続税の申告事績の概要」によると、令和6年に相続税を納めた人の割合は10.4%となっています。
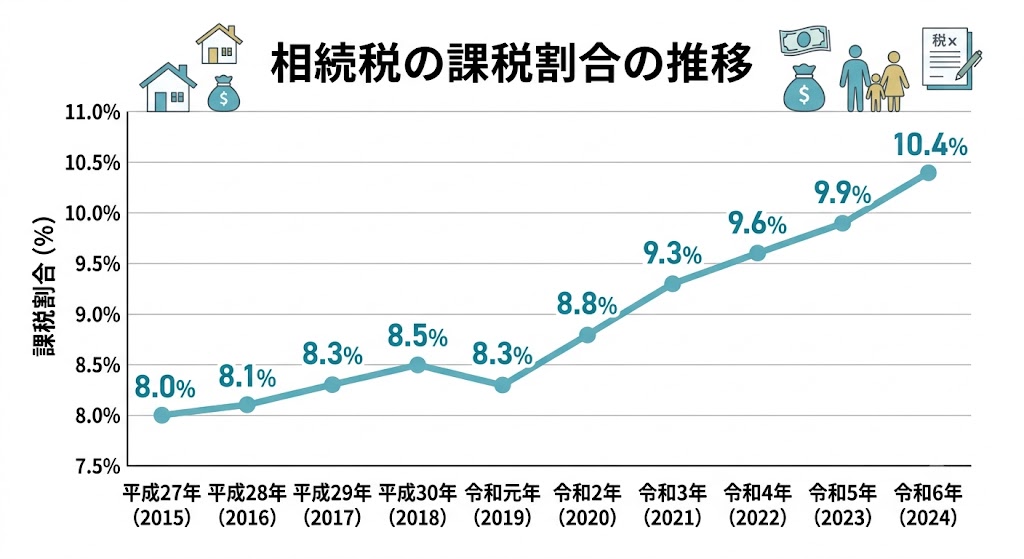
つまり、約90%の方は相続税を納める必要のない人ということになります。このように、相続税はすべての人に課税されるわけではなく、一部の方のみ課税される仕組みになっています。
ただし、平成27年の税制改正による基礎控除額の大幅な引き下げ以降、相続税を納めた人の割合は年々増加傾向にあります。また、上記はあくまで「相続税を納めた人」の割合で、配偶者の税額軽減の特例を受ける人など「相続税を納める必要はないけど申告が必要な人」はもっと多くおられます。
一部の人に限られているとはいえ、「自分には無関係」と決めつけず、まずは基礎控除額を超えるかどうか、一度試算して現状を把握しておくことが大切です。
【3】相続税がかかる財産・かからない財産・控除できる財産
先ほど述べたとおり、相続税は相続・遺贈によって引き継いだ財産に対してかかる税金です。しかし、同じ財産であっても
- 相続税がかかる財産(相続財産・みなし相続財産・生前贈与財産)
- 相続税がかからない財産(非課税財産)
- 控除できる財産(控除財産)
があります。
相続税がかかる財産には「相続財産」、「みなし相続財産」、「生前贈与財産」があります。相続税がかからない財産(非課税財産)には死亡保険金や死亡退職金の非課税枠などがあります。控除できる財産(控除財産)には被相続人の借金などの債務や葬式費用などがあります。
| 財産の種類 | 意味 | 財産の例 |
| 相続財産 | 被相続人が死亡時に所有していた財産 | 現金、預貯金、土地、建物、株式などの有価証券、自動車、貴金属、骨董品など |
| みなし相続財産 | 相続財産ではないものの、実質的に相続財産と同じにみることができる財産 | 死亡保険金、死亡退職金、生命保険契約など |
| 生前贈与財産 | 被相続人から生前に贈与を受けた財産のうち、一定のルール(※)に基づき加算される財産。 | ※死亡前3年(改正後は順次7年)以内に暦年課税で贈与された財産or相続時精算課税制度を利用して贈与されたすべての財産 |
| 非課税財産 | 財産の性質や国民感情、生活保障などの配慮から、非課税とされる財産。 | 墓地、墓石、仏壇、祭具(日常礼拝しているもの)、死亡保険金や死亡退職金の非課税枠(500万円×法定相続人の数)など |
| 控除財産 | 遺産総額から控除する(差し引く)ことができる財産 | 借金、未払い金、未払いの医療費、お通夜や告別式にかかった葬式費用など |
あわせて読みたい
【4】相続税がかかる部分は「課税遺産総額」
実際に相続税がかかるのは「課税遺産総額」の部分です。この課税遺産総額は次の手順で算出します。
①プラスの財産を算出する
→「相続財産(※小規模宅地の特例を適用できるのであれば適用し減額した後の評価額)」と「みなし相続財産」を足し、そこから「非課税財産」を差し引きます。
②マイナスの財産を差し引き「正味の遺産額」を算出する
→①から「控除財産」を差し引き「正味の遺産額」を算出します。
③「生前贈与財産」を足す
→②(正味の遺産額)に「生前贈与財産」を足します。これにより「課税価格の合計額」を算出します。
④基礎控除額を差し引く
→最後に「課税価格の合計額」から「基礎控除額」を差し引きます。これにより「課税遺産総額」が算出されます。
相続税を計算する前にやること
相続税を計算するためには、そもそも被相続人がどんな財産を持ち(相続財産等の把握)、その財産の評価額はいくらか(財産の評価)を把握する必要があります。先ほどの解説でおわかりいただけるとおり、相続税がかかる課税遺産総額のベースは相続財産等とその評価額だからです。
また、相続税は誰がどんな財産をどれだけ引き継いだかによって異なってきます。当然、引き継いだ財産が多ければ多いほど相続税は高くなります。そのため、相続税を計算するためには、誰が(相続人等の把握)、どんな財産をどれだけ引き継いだのか(遺言書の探索、遺産分割協議)を明らかにしておく必要があります。
【1】遺言書の有無を確認する
相続税がかかるかどうかにかかわらず、被相続人がお亡くなりになった後まずやるべきことは遺言書がないかどうかを確認することです。遺言書があって、誰が財産を引き継ぐかが指定されている場合は、基本的に遺産分割協議が必要ではなくなるからです。一方、遺言書がない場合は遺産分割協議が必要となります。また、遺言書があるかないかでその後の手続きや集める書類も異なってきます。
あわせて読みたい
【2ー1】書類(戸籍等)を集める~遺言書が「ある」場合
次に、遺言書がある場合は、戸籍のほか遺言書関係の書類を集めます。遺言書が自筆証書遺言か公正証書遺言か、自筆証書遺言でも法務局で遺言書を保管していたか否かによって集める書類が異なります。
| 区分 | 必要な書類 | 備考 |
| 共通する書類 | ・被相続人の戸籍謄本(死亡の事実がわかるもの) ・被相続人の住民票の除票(または戸籍の附票) ・財産を引き継ぐ人の現在の戸籍謄本 ・財産を引き継ぐ人の住民票 | 相続登記や預貯金の解約などで一般的に共通して求められる基本書類です。 |
| 自筆証書遺言 (法務局の保管制度を利用していない場合) | ・自筆証書遺言の原本 ・家庭裁判所の「検認済証明書」 | 自宅などで保管していた場合は、開封前に家庭裁判所での「検認」手続きが必須となります。 |
| 自筆証書遺言 (法務局の保管制度を利用している場合) | ・遺言書情報証明書 | 法務局で交付してもらいます。家庭裁判所での検認手続きは不要ですぐに相続手続きに使用できます。 |
| 公正証書遺言 | ・公正証書遺言の正本または謄本 | 公証役場で作成・保管されているため、家庭裁判所での検認手続きは不要です。すぐに相続手続きに使用できます。 |
【2-1】書類(戸籍等)を集める~遺言書が「ない」場合
一方、遺言書がない場合は、戸籍のほか遺産分割協議書関係の書類を集めます。戸籍の数は遺言書がある場合に比べて多くなります。遺言書がある場合と異なり、財産を引き継ぐ人が指定されていないからです。以下では、「夫、妻、子2人の4人家族」で、夫が死亡したとき(被相続人:夫、相続人:妻、子2人)に集める書類の例をあげています。
| 誰の書類か | 必要な書類 | 備考(取得目的など) |
| 被相続人(夫) | ・出生から死亡までの連続した戸籍謄本(除籍謄本、改製原戸籍など) | ほかに子どもなどがいないか確認し、法定相続人(妻と子2人)を確定させるため。複数回本籍地を移している場合は集めるのが大変になります。 |
| 被相続人(夫) | ・住民票の除票(または戸籍の附票) | 申告先の税務署(納税地)を確定するため、相続登記や預貯金の解約などでも必要。 |
| 相続人全員 | ・現在の戸籍謄本 | 夫の死亡時点で生存しており、相続権があることを証明するため |
| 相続人全員 | ・印鑑証明書 | 「遺産分割協議書」に押印した実印が本人のものであることを証明するため。(※金融機関等によっては発行から3〜6ヶ月以内のものを求められます) |
| 相続人全員 | ・遺産分割協議書 | 誰が・どの財産を・どれだけ引き継ぐかについて、妻と子2人の全員で話し合って合意し、全員の実印を押した書類です。 |
| 財産を引き継ぐ人 | ・現在の住民票 | 小規模宅地等の特例を受けるため、その他相続登記などでも必要。 |
「遺産分割協議書」は【4】を終えてから作成にとりかかります。また、相続税申告でも「相続関係説明図」や「法定相続情報一覧図」を作成するのが一般的です。作成する最大のメリットは、分厚い戸籍等の代わりとして各種窓口に提出できることです。「法定相続情報一覧図」は法務局から無料で複数取得できるため、相続登記、預貯金解約、相続税申告などの手続きを同時並行で進めるときに便利です。
戸籍等を集めては解読しつつ上記の図を作成し、誰が相続人かを把握していきます(相続人の把握)。
【2-2】書類等(財産関係)を集め評価する
【2-1】と並行しつつ、被相続人の財産に関する書類も集めていきます(相続財産等の調査)。また、相続財産等を把握できたら、その財産の評価額も調べます(財産の評価)。この評価額によって相続税を納める必要があるのかどうか、必要があるとしていくら納める必要があるのかが決まってきます。
| 財産の内容 | 必要となる主な書類 | 集め方(取得先など) | 評価方法の概要 |
| 土地 | ・登記事項証明書(登記簿謄本) ・固定資産税評価証明書 ・名寄帳 ・固定資産税課税明細書 | 登記事項証明書は法務局より、評価証明書や名寄帳は不動産がある市区町村の役場(東京23区は都税事務所)より取得します。 | 原則として、国税庁が定める「路線価方式」または「倍率方式」で計算して評価します。 |
| 建物(自用家屋) | 同上 | 同上 | 評価証明書、課税明細書に記載されている固定資産税評価額 |
| 預貯金 | ・残高証明書 ・過去の取引明細書 ・通帳、証書 | 口座がある各金融機関(銀行や信用金庫など)の窓口に発行を依頼します。 | 残高証明書に記載されている預金残高(金額)(※定期預金の場合は、解約したと仮定した場合の既経過利息を加算します) |
| 上場株式 | ・残高証明書 | 取引を行っていた証券会社や信託銀行の窓口・カスタマーセンターなどに発行を依頼します。 | 死亡日の終値、死亡月の終値平均、前月の終値平均、前々月の終値平均のうち「最も低い金額」に「株数」をかけたもの |
| 車 | ・自動車検査証(車検証) ・査定書(買取業者の見積書など) | 車検証は車内。評価額の根拠となる査定書は、中古車販売店やディーラーに査定を依頼して取得します。 | 死亡日時点における、車種・年式等が同じ車の一般市場での売買実例価額(ネット等で調べた額、業者の査定額など) |
| 死亡保険金 (みなし相続財産) | ・保険証券 ・生命保険金の支払通知書 | 契約している保険会社に連絡し、死亡保険金の請求手続きを行うとともに通知書を受け取ります。 | (一時金で受け取る場合)受け取った死亡保険金の金額(※ここから「500万円×法定相続人の数」の非課税枠を差し引いた額が課税対象となります) |
| 借金 (控除財産) | ・金銭消費貸借契約書 ・返済予定表 ・残高証明書 | 自宅の保管書類を確認するほか、借入先の金融機関(銀行や消費者金融など)に残高証明書の発行を依頼します。 | 各書類に記載されている借入残高 |
| 未払いの税金 (控除財産) | ・納税通知書、納付書 ・準確定申告書の控え | 自宅の郵便物や保管書類を確認します。所得税の準確定申告を行った場合はその控えを用意します。 | 各書類に記載されている税額 |
財産の評価方法は土地以外は比較的簡単です。なぜなら、土地以外の財産についてはネットで調べたり、書類を見れば確認することができるからです。一方、土地については世の中にひとつとして同じものがなく、様々な要素を加味して評価しなければなりません。土地の評価が難しい場合は税理士に相談した方がよいでしょう。
💡簡易的な土地の評価方法
土地の正確な評価額を出すのは少し手間がかかりますが、毎年4月から6月にかけて役所から届く「固定資産税課税明細書」を使えば、簡単な計算でおおよその土地の評価額を出すことができます。
- 土地の評価額(簡易版)=固定資産税評価額 × 8/7(約1.14)
評価額に8/7をかけるのは、土地の公的な価格(時価・公示価格)を100%とした場合、それぞれの税金の評価額は以下のように設定される目安となっているからです。
- 相続税評価額(路線価など): 時価の約 80%
- 固定資産税評価額: 時価の約 70%
つまり、「80% ÷ 70% = 8/7(約1.14倍)」となるため、固定資産税評価額を1.14倍すれば、おおよその相続税評価額に換算できるというわけです。
【注意点】
実際の相続税申告では、国税庁の「路線価」や「評価倍率」を用いて正確に計算する必要があり、土地の形や立地(角地である、形がいびつである等)によって評価額は上下します。正確な金額を知りたい場合は税理士に相談しましょう。
あわせて読みたい
【3】相続するかどうかを決める(3か月以内)
借金等のマイナスの財産も含めて被相続人の財産を把握できたら、財産を相続するかどうかを決めます。財産を相続したくない場合は、原則として、被相続人の死亡をしったこと、かつ、自身が相続人となったことを知ったときから3か月以内に、家庭裁判所に対して相続放棄の手続きをとる必要があります。3か月という期限があることに注意が必要です。
相続放棄をすると、プラスの財産も含めて一切の財産を相続しないこととなるため、原則として相続税を納める必要はありません。また、相続放棄したとしても、死亡保険金や死亡退職金を受け取ることができる場合は、これらを受け取ることができます。もっとも、以下の3点には注意が必要です。
💡相続放棄と相続税の注意点
- 死亡保険金や死亡退職金は相続税の課税対象になる
すでに述べたとおり、死亡保険金や死亡退職金は「みなし相続財産」として相続税の課税対象となります。 さらに、相続放棄をした人は「相続人」ではなくなるため、自身が受け取った死亡保険金や死亡退職金に対しては「500万円 × 法定相続人の数」の非課税枠を適用することができません。(※ただし、基礎控除額を計算する際の「法定相続人の数」には、相続放棄をした人も人数に含めて計算します)。そのため、相続放棄をした人が受け取った金額は全額が課税対象に加算され、全体の遺産額が基礎控除額を超えた場合には相続税の申告が必要となります。 - 遺贈で受け取った財産も課税対象
- 相続時精算課税制度を使って受け取った財産も課税対象
あわせて読みたい
【4】遺産分割協議をする
遺言書がない場合は、相続人と被相続人の財産を確定させた後に相続人で遺産分割協議をします。遺産分割協議は相続人全員を参加させる必要がありますが、相続放棄した人は相続人ではないため参加させる必要はありません。
遺産分割協議では「誰が・どの財産を・どれだけ引き継ぐか」を具体的に話し合います。協議がまとまれば「遺産分割協議書」を作成します。協議書は相続税申告のほか相続登記などの手続きでも必要になります。
一方、協議がまとまらない場合は、家庭裁判所に「遺産分割調停」を申し立てることを検討します。調停でも話し合いがまとまらない場合は「審判」に移行し、裁判所の判断で解決を図ることになります。
💡 万が一、10か月以内に「遺産の分け方」がまとまらない場合は?
相続税の申告期限(被相続人が亡くなったことを知った日の翌日から10か月以内)までに遺産分割協議が整わない場合でも、申告期限を延長することはできません。 その場合は、一旦「法定相続分で遺産を分けた」と仮定して、仮の申告・納税を行います。
その際、申告書に「申告期限後3年以内の分割見込書」という書類を必ず添付して提出しておきます。これにより、期限から3年以内に遺産分割が正式に決定した段階で、「配偶者の税額軽減」や「小規模宅地等」の特例をさかのぼって適用させることができます。適用した結果、相続税を払いすぎている場合は、協議成立の翌日から4か月以内に更生請求を行うことで、税金の還付を受けることができます。
あわせて読みたい
相続税の計算方法
先ほどの【2】における作業で相続人や財産・評価額がある程度わかってきたら、相続税がかかるのかどうか(課税価格の合計額が基礎控除額を超えるのかどうか)、相続税がかかるとしておおよそいくらかかるのか把握するため、相続税を計算してみましょう。ここでは、【2】によって以下の事実が判明したと仮定した場合の相続税を計算してみます。
【設例】
●家族構成
夫(83)、妻(77)、子2人(長男(53)、次男(51)
●遺 産
・夫名義の不動産(土地、建物)
・預貯金
・受取人が妻の死亡保険金
・債務
●評 価 額
・不 動 産:4,500万円
・預 貯 金:2,000万円
・死亡保険金:1,500万円
・債 務:1,000万円
●状 況
夫が死亡(被相続人)。夫の相続人は妻と子2人。妻は相続放棄。長男と次男の遺産分割協議の結果、長男が不動産と借金を、次男が預貯金全額を相続することとなった。
💡遺産分割協議における「借金」の取り扱い
上記のように、遺産分割協議で「長男が借金をすべて引き継ぐ」などとの合意は相続人間では有効ですが、借金の債権者(銀行など)に対しては無効です。 万が一、長男が借金を返済できなくなった場合、債権者は次男に対しても返済を請求することができ、次男は協議内容を盾にこれを拒むことができません。次男がこれを嫌がる場合は、債権者の承諾を得て免責的債務引受の手続きをする、次男が相続放棄するなどの対応をとる必要があります。ただし、相続放棄はプラスの財産も含めて全財産を放棄することですので、預貯金も相続できなくなります。
【手順①】課税価格の合計額を計算する
まず、課税価格の合計額を計算します。
課税価格の合計額とは、被相続人が残したプラスの財産から、マイナスの財産や非課税枠を差し引いた『正味の遺産額』に、一定の『生前贈与財産』を加算した金額のことです。
今回の設例に基づいて、各人が受け取った財産から課税価格の合計額を計算してみましょう。
- 妻の課税価格 :1,500万円
(内訳)死亡保険金 1,500万円 - 非課税枠 0円
※妻は相続放棄をしているため、死亡保険金の非課税枠を適用できず、受け取った全額が課税対象となります。 - 長男の課税価格:3,500万円
(内訳)不動産 4,500万円 - 借金 1,000万円 - 次男の課税価格:2,000万円
(内訳)預貯金 2,000万円
3人の課税価格をすべて足し合わせて課税価格の合計額(正味の遺産額)を求めます。
1,500万円(妻)+3,500万円(長男)+2,000万円(次男)= 7,000万円
【手順②】基礎控除額を計算する
次に、基礎控除額を計算します。
基礎控除額とは、遺産全体に対して一律に設けられている非課税枠のことです。【手順①】で計算した課税価格の合計額がこの額以下であれば相続税はかからず、超えた部分に対してのみ相続税がかかります。基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」という計算式で求めます。
今回の設例に基づいて、基礎控除額を計算してみましょう。
- 基礎控除額の計算
3,000万円 + 600万円 × 3人(妻・長男・次男) = 4,800万円 - 法定相続人の数を確認する
夫の法定相続人は、妻、長男、次男の3人です。
💡ポイント
設例では妻が相続放棄をしていますが、基礎控除額を計算する際の「法定相続人の数」には、相続放棄をした人も人数に含めてカウントします。そのため、法定相続人の数は2人ではなく「3人」として計算します。
以上により、今回の設例における基礎控除額は「4,800万円」であることがわかりました。
【手順③】課税遺産総額を計算する
次に、課税遺産総額を計算します。
課税遺産総額は「課税価格の合計額【手順①】」から「基礎控除額【手順②】」を差し引いて求めます。
7,000万円(課税価格の合計額) - 4,800万円(基礎控除額) = 2,200万円
このように、課税遺産総額は「2,200万円」となり、「課税価格の合計額>基礎控除額」であることから、今回の設例では相続税がかかることがわかりました。この2,200万円に対して相続税がかかることになります。
【手順④】課税遺産総額を法定相続分で割る
次に、課税遺産総額を法定相続分で割ります。
法定相続分とは、民法という法律で定められた各相続人の遺産に対する取り分のことです。法定相続分は誰が相続人となるかや相続人の人数で異なってきます。
今回の設例では、法定相続人は「妻と子2人」です。この場合の法定相続分は「妻が1/2、子が1/2(子2人で分けるため1人あたり1/4)」となります。
- 妻 (法定相続分 1/2): 2,200万円 × 1/2 = 1,100万円
- 長男(法定相続分 1/4): 2,200万円 × 1/4 = 550万円
- 次男(法定相続分 1/4): 2,200万円 × 1/4 = 550万円
💡ポイント
・基礎控除額のときと同じく、相続放棄をした人(妻)も含めて計算します。
・この段階では、実際に遺産分割でどうわけたかを考慮せずに計算します。
あわせて読みたい
【手順⑤】相続税の総額を求める
次に、相続税の総額を求めます。
【手順④】で割り振った各相続人の金額に、「相続税の税率」を掛けて仮の税額を計算します。そして、それらをすべて合計したものが遺産全体にかかる「相続税の総額」となります。
相続税の税率は、国税庁の「相続税の速算表」を使用します。 今回のケースでは、取得金額が1,000万円以下の部分は税率10%、3,000万円以下の部分は税率15%(控除額50万円)となります。
それでは、設例にあてはめて仮の税額を計算してみましょう。
- 妻: 1,100万円 × 15% - 50万円 = 115万円
- 長男: 550万円 × 10% = 55万円
- 次男: 550万円 × 10% = 55万円
次に、これらをすべて足し合わせ相続税の総額を計算します。
115万円(妻) + 55万円(長男) + 55万円(次男) = 225万円
以上より、相続税の総額は「225万円」であることがわかりました。
あわせて読みたい
【手順⑥】各人ごとの相続税を計算する
次に、相続税は各人ごとに納める税金ですので、各人が納めなければならない相続税を計算します。
具体的には、【手順⑤】で計算した「相続税の総額」を、各人が実際に受け取った財産(課税価格)の割合に応じて割り振ります。計算式は「相続税の総額 × (各人の課税価格 ÷ 課税価格の合計額)」です。
今回の設例にあてはめて計算してみましょう。
- 妻の税額 : 225万円 ×(1,500万円 ÷ 7,000万円) = 約48.2万円
- 長男の税額: 225万円 ×(3,500万円 ÷ 7,000万円) = 112.5万円
- 次男の税額: 225万円 ×(2,000万円 ÷ 7,000万円) = 約64.3万円
※実際の計算では100円未満の端数処理等を行いますが、ここではおおよその金額で記載しています)
以上が各人が納めるべき相続税額となります。ただし、これが最終的に納める金額ではありません。ここからさらに、各人の事情に応じた「税額控除(税金を安くする制度)」や「税額加算(税金が高くなる制度)」などの調整を行い、最終的な納付額を確定させます。
【手順⑦】税額控除や税額加算を行い、最終的な納付額を確定する
【手順⑥】で各人のベースとなる税額が出たら、最後にそれぞれの事情に応じた「税額控除」や「税額加算」を適用し、実際に税務署へ納める最終的な金額を確定させます。
①税額控除の制度
税額控除制度は以下のとおりです。なお、「配偶者の税額軽減」の特例を受けるには必ず税務署への申告が必要である点に注意が必要です。一方、配偶者の税額軽減以外の特例については、適用の結果、相続税が0円となる場合、税務署への申告は不要です。
- 配偶者の税額軽減
配偶者が取得した正味の遺産額が「1億6,000万円」または「法定相続分」のどちらか多い金額まで相続税がかかりません。相続放棄をして死亡保険金のみを受け取った配偶者にもこの特例が適用されます。
あわせて読みたい
- 未成年者控除
財産を取得した法定相続人が未成年(18歳未満)の場合、成人になるまでの年数に応じて税額が差し引かれます。 - 障害者控除
財産を取得した法定相続人が障害者の場合、85歳になるまでの年数に応じて一定額が差し引かれます。
あわせて読みたい
- 相次相続控除
今回の相続からさかのぼって10年以内にも相続(例えば、数年前に父が亡くなり、今回母が亡くなった等)があり、その時にも相続税を払っていた場合、二重の負担を減らすために一定額が差し引かれます。
あわせて読みたい
- 贈与税額控除
相続財産に持ち戻して加算された生前贈与について、すでに払っていた贈与税がある場合はその分を差し引くことができます。
あわせて読みたい
②税額加算の制度
税額加算の制度としては相続税の2割加算の制度があります。相続税の2割加算とは、被相続人の配偶者や一親等の血族(子供や両親)以外の人(兄弟姉妹や代襲相続人ではない孫、第三者など)が財産を受け取る場合に、その人の相続税額が2割増しになる制度です。
【結論】最終的な納付額は?
それでは、今回の設例に基づいて、最終的な納付額を確定させてみましょう。
- 妻の納付額:0円
【手順⑥】の計算では約48.2万円でしたが、取得した保険金1,500万円は「配偶者の税額軽減」の枠内(1億6,000万円以下)であるため、特例が適用されるのであれば0円となります。 - 長男の納付額:112.5万円
2割加算やその他の控除に該当しない場合、【手順⑥】の金額がそのまま納付額になります。 - 次男の納付額:約64.3万円
長男と同じく、該当する加算・控除がなければ【手順⑥】の金額がそのまま納付額になります。
相続税申告の手順
税務署に相続税を納めるには、「私の相続税は●●万円あります」という申告書を作成して申告しなければいけません。なお、相続税申告をしなければならないのは相続税がかかる人だけではありません。先ほど述べたように、配偶者の税額軽減の特例や小規模宅地等の特例の適用を受けたい方も申告書を作成して申告する必要があります。
【手順①】相続税申告書を作成する
相続税申告書の作成方法には、従来通り「①紙(書面)で作成する方法」と、パソコン等を使った「②オンラインで作成・申告する方法」の2種類があります。
①紙(書面)で作成する場合
税務署の窓口や国税庁のウェブサイトから「相続税の申告書」の様式をダウンロードし作成します。
- 各表への記入手順
申告書は第1表から第15表までありますが、すべての表を作成する必要はなく、自分に必要な表だけを作成します。まずは「第11表(財産明細)」などの財産を集計する表から作成し、最終的に税額をまとめる「第1表(申告書)」や「第2表(相続税総額の計算書)」などを作成していくのが一般的な手順です。配偶者の税額軽減を適用する場合は「第5表」も作成します。 - 署名とマイナンバーの記載
完成した申告書(第1表等)には、共同相続人全員の氏名とマイナンバーを記載します。 (※令和3年の税制改正により、申告書自体への実印や認印の押印は不要となりましたが、添付書類である遺産分割協議書には引き続き実印の押印が必要です。)
②オンライン(e-Tax)で作成・申告する場合
国税庁のウェブサイトにある「相続税の申告書作成コーナー」を利用し、画面の案内に従って金額などを入力していくことで、自動計算で申告書を作成できる方法です。
- 作成から提出までネットで完結
マイナンバーカードとICカードリーダー(または読み取り対応のスマートフォン)があれば、作成したデータをそのまま「e-Tax」で送信(電子申告)できます。税務署へ行く手間や郵送代がかかりません。 - 自動計算で計算ミスを防げる
画面の案内に従って入力するだけで、複雑な税額計算が自動で行われるため、手計算によるミスを大幅に減らすことができます。 - 添付書類もデータで送信可能
戸籍謄本や遺産分割協議書、本人確認書類などの添付書類も、PDFデータにして一緒にオンラインで送信することができます。
【手順②】添付書類を準備する
相続税申告書を作成したら、申告書に添付する書類を確認します。
遺言書がある場合は「【2-1】書類(戸籍等)を集める~遺言書が「ない」場合」で紹介した書類、遺言書がない場合は「【2-1】書類(戸籍等)を集める~遺言書が「ある」場合」で紹介した書類のほか、以下の書類が必要です。
【本人確認のために必要な書類】
| 番号確認書類 | 以下のいずれかのコピー ・マイナンバーカードの裏面 ・マイナンバーが記載されている住民票の写し など |
| 身元確認書類 | 以下のいずれかのコピー ・マイナンバーカードの裏面 ・運転免許証 など |
申告書を郵送ではなく税務署に持参して提出する場合はその場で原本を提示すればよいためコピーの添付は必要ありません。
【配偶者の税額軽減の適用を受けるため】
| 申告期限後3年以内の分割見込書 | 申告期限(10か月)までに財産の全部または一部が分割されていない場合に必要 |
【小規模宅地等の特例(特定居住用)の適用を受けるため】
| 【別居の親族(家なき子)が相続する場合】 ・戸籍の附票の写し ・建物の賃貸借契約書の写し など | 被相続人と同居していなかった親族が特例を受ける場合、「過去3年以内に自分や配偶者などの持ち家に住んでいないこと」を証明するために追加で必要になります。 |
| 申告期限後3年以内の分割見込書 | 申告期限(10か月)までに財産の全部または一部が分割されていない場合に必要 |
あわせて読みたい
【手順③】期限内に申告・納税する
書類をすべて整えたら、管轄の税務署へ提出して申告します。
| 申告期限 | 被相続人が亡くなったことを知った日の翌日から10か月以内 | — |
| 提出先 | 被相続人の最後の住所地を管轄する税務署 | 財産を受け取った相続人の住所地ではないため、遠方に住んでいる場合は注意が必要です |
| 提出方法 | 以下のいずれかの方法 1. 税務署の窓口へ直接持参する 2. 税務署宛てに郵送する 3. e-Tax(国税電子申告・納税システム)を利用してデータで送信する | 郵送の場合は消印日が提出日とみなされますが、記録の残る簡易書留やレターパック等での送付が推奨されます |
また、通常、申告書等の提出と同じタイミングで相続税を納めます。
| 納付期限 | — | 被相続人が亡くなったことを知った日の翌日から10か月以内 | 相続税の申告期限と同じです。 |
| 納税義務者 | — | 相続や遺贈によって財産を取得した人(各相続人・受遺者) | 各自が自分の取得した財産に応じて算出した税額を個別に納付します(※他の相続人の税額についても連帯納付義務を負います)。 |
| 納付方法の区分 | 原則 | 金銭(現金)による一括納付 | 納付期限までに全額を納めるのが原則です。 |
| 例外 | 延納(分割払い)または 物納(現物納付) | 金銭での一括納付が困難な場合に限り、税務署への事前申請・許可を経て認められます。物納は延納によっても現金納付が困難な場合に限られます。 | |
| 具体的な納付方法 | 原則の場合 (現金・電子納付等) | 1. 窓口納付(納付書を用いた支払) 2. クレジットカード納付 3. スマホアプリ納付(Pay払いなど) 4. e-Taxによる納付(ダイレクト納付・インターネットバンキング) | ・窓口納付は所定の納付書(領収済通知書)を作成して支払います。納付書はどの税務署からでも入手できます。 ・クレジットカード納付は別途決済手数料がかかります。 ・スマホアプリ納付は納付額30万円以下に限られます。 |
| 例外の場合 (延納・物納) | 1. 延納:数年〜数十年の年払い(分割)で納付(※利子税がかかります) 2. 物納:不動産や国債・株式などの現物で納付 | どちらも申告期限までに申請書を提出し許可を受ける必要があります。延納の許可を受けるには不動産などの担保を提供する必要があります。物納は延納によっても現金納付が困難な場合に限られます。 | |
| 納付場所 | — | ・税務署の窓口 ・最寄りの金融機関(銀行、信用金庫、郵便局など)の窓口 ・国税納付用の各種Webサイト/アプリ(オンライン納付時) | 金融機関や税務署で納める場合は、税務署等で入手できる納付書が必要です。 |
相続税申告の「誤り」と「ペナルティー」
相続税を正しく申告したつもりであっても、少なく申告していたり、多く申告していたということがあります。申告した後に後でこのようなことに気づいた場合、どのように対応すればよいのでしょうか?ここでは、相続税を【1】少なく申告していた場合、【2】多く申告していた場合、【3】そもそも申告しなかった場合、【4】故意に少なく申告していた場合、の対応法や受けるペナルティーについて解説します。
【1】少なく申告していた場合
この場合は、修正申告を行います。修正申告の期限はありませんが、気づいた段階でできる限り早く申告した方がよいでしょう。理由は以下のとおりです。
- 延滞税が増えるから
延滞税とは、法定納期限(被相続人が亡くなったことを知った日の翌日から10か月以内)までに納付が遅れた場合や、後から追加で税金を納める場合に課される「利息」に相当する税金です。 修正申告を行う場合、本来の納期限の翌日から実際に納付するまでの「遅延日数」に応じて自動的に計算されます。税率は、本来の納期限の翌日から2か月間は年2.4%(令和7・8年基準)ですが、2か月を過ぎると年8.7%(令和7・8年基準)と跳ね上がります。納税が遅れるほど負担が増すため、誤りに気づいたら速やかに対応した方がよいでしょう。 - 過少申告加算税が課される可能性があるから
過少申告加算税(過少申告税)は、期限内に提出した申告額が本来より少なかった場合、税務署の指摘を受けて修正申告を行うと課される制裁金です。税率は、原則として追加で納める税額の10%相当額ですが、追加納税額が一定の基準を超える部分については15%に引き上がります。ただし、税務署から税務調査の通知がある前に自主的に修正申告を行えば、過少申告加算税は課されません。そのため、誤りに気づいた場合は、調査通知が届く前に速やかに自主的に修正申告を行う必要があります。
【2】多く申告していた場合
この場合は、「相続税の金額を正しい額に修正してください」という趣旨の更正請求を行います。
請求が認められれば払いすぎた税金の還付を受けることができます。還付される際は、納付日から還付決定日までの期間に応じて、利息に相当する「還付加算金」が上乗せされて還付されることがあります。更正請求は法定申告期限から5年以内という期限が設けられています。少なく申告してしまった場合(【1】の場合)と異なり、延滞税などのペナルティーはありません。
【3】そもそも申告しなかった場合
この場合は一刻も早く期限後申告を行いましょう。税務署から無申告を指摘される前に自主的に申告することで、以下のリスクを軽減できます。
- 無申告加算税を課される
無申告加算税とは、相続税の申告期限までに申告書を提出しなかった場合に、本来納めるべき税金に追加して課されるペナルティーです。税務調査の事前通知前に自主的に申告すれば税率「5%」で済みますが、税務署からの指摘後だと「15%〜最高30%」へと大幅に引き上げられます。 - 延滞税を課される
納期限の翌日から完納するまでの全期間に対して利息がかかります。 - 特例の適用されなくなる
期限内に申告しないと、原則として「配偶者の税額軽減」や「小規模宅地等の特例」といった特例が使えなくなり、適用される場合よりも多額の相続税が発生する恐れがあります。
【4】故意に少なく申告していた場合
この場合は、【1】~【3】と比較しても極めて重いペナルティーを課されます。
まず、過少申告加算税ではなく「重加算税」が課されます。税率は、追加で納める税額の35%(無申告状態からの隠ぺいは40%、過去5年以内に加算税などのペナルティ歴がある場合は最大50%)という非常に高い割合に跳ね上がります。
さらに、本来の納期限の翌日から遅れた日数分の利息にあたる「延滞税」も課されます。延滞税は通常、1年分が上限となる特例がありますが、意図的な財産隠しや不正があった場合にはこの特例が適用されず、遅れた全期間分の延滞税を高い税率(年14.6%など)ですべて納める必要があります。
相続税のペナルティーは自己破産をしても支払い義務が免責されません。また、悪質性が高い脱税行為とみなされた場合には、刑事告発され、懲役や罰金などの刑事罰(10年以下の懲役もしくは1000万円以下の罰金(またはその両方)を科されるリスクもあります。
対応としては、誤りや申告漏れに気づいた段階で、一刻も早く自主的に修正申告を行って不足分の本税とペナルティー分を納税することです。意図的な隠蔽があった場合でも、税務署からの調査通知が来る前に完全に自主的に修正申告を行えば、重加算税を回避できる可能性があります。少しでも不安がある場合は、調査の連絡が来る前に一刻も早く税理士等の専門家に相談し、対処することが重要です。
相続税の税務調査はある?
結論から申し上げますと、相続税においても「税務調査」は行われており、かつ、所得税など他の税金と比べても非常に高い確率で実施されているようです。
【1】他の税金と比べて「調査の割合」が圧倒的に高い
所得税や法人税における実地調査の割合は全体の1%〜数%程度にとどまります。それに対して相続税は、申告書を提出した人のうちおよそ10%前後(約10件に1件)という高い割合で実地調査が行われます。
国税庁の「令和6事務年度における相続税の調査等の状況」によると、実地調査が行われた件数のうち、実に82.3%という極めて高い確率で申告漏れなどの「非違(誤りや不正)」が指摘されています。
「調査に入られたら、何らかの申告漏れを指摘される可能性が非常に高い」というのが実態です。
【2】なぜ税務署は「申告漏れ」を察知できるのか?
税務署に財産を隠し通すことが難しい理由は、税務署が以下の手段等を駆使しながら日々情報収集にあたっているからです。
- 死亡届の自動通知:遺族が市区町村の役所に死亡届を提出すると、その情報は翌月末までに税務署へ自動的に通知されます。
- 生前データの蓄積(KSKシステム):税務署は「KSKシステム(国税総合管理システム)」を通じ、故人の過去の確定申告書、給与や年金の源泉徴収票、不動産の所有状況、株式の売却や生命保険金の支払調書などの生前データを一元管理しています。
これらをもとに、税務署は「この故人には生前の収入からして、これくらいの財産があるはずだ」という予測をあらかじめ立てています。そのため、無申告であったり、予測よりも明らかに少ない金額で申告されたりした場合は、即座に不自然とみなされ、調査対象としてマークされます。
【3】1日がかりで行われる徹底的な調査内容
実際の税務調査は、原則として調査官2名体制で、朝から夕方まで1日がかりで自宅等にて行われます。 単なる世間話のように見える会話の中からも、故人の生前の生活水準、趣味、家族の資産形成状況などを巧みに探られます。さらに必要に応じて、金庫の中身やタンスの引き出し、クローゼットの奥まで、その場での開示を要求されることもあります。
特に厳しく追及されるのが、家族名義の口座に資金を移す「名義預金」です。たとえ妻や子ども、孫名義の口座であっても、その原資が「故人の収入」であり、実質的に故人が管理していたと判断されれば、名義に関わらず「故人の財産」とみなされ課税対象となります。
【4】最も申告漏れが多いのは「現金・預貯金」
国税庁の「令和6事務年度における相続税の調査等の状況」によると、指摘された申告もれ財産の金額と内訳は以下の通りです。

現金・預貯金等は毎年申告漏れ財産の3割近くを占め、トップとなっています。「手元に現金を隠しておけばバレない」「家族名義の口座に移せばわからない」という安易な対策が、いかに税務署に見破られているかが、この最新の統計からも一目瞭然です。
【5】発覚した場合の重いペナルティー
すでに解説したとおり、故意に相続税を免れようとしたことが発覚した場合は、本来の税金に加えて重加算税や高額な延滞税など、さらに重い税負担を負うことになってしまいます。
また、極めて悪質な脱税とみなされた場合は刑事告発の対象となり、逮捕され、長い期間身柄を拘束されるなどした場合はご自身のほか周りの人たちの生活も壊してしまう結果になりかねません。
申告漏れや不安な点がある場合は、税務調査の連絡が来る前に、速やかに税理士等の専門家へご相談ください。
相続税の負担を軽くするための対策
できるのであれば遺された人に相続税の負担をかけたくない・・・・。税金のことに限らず、多くの方がこうした想いを抱かれているのではないでしょうか?そこで、この記事では、遺された人に少しでも相続税の負担を軽くするためのとりうる対策について解説したいと思います。
【1】生前贈与する
一つ目に、生前贈与することが考えられます。
すでに解説したように、相続税は死亡していたときに持っていた財産にかかります。ということは、生きてるうちに他人に財産を譲り、死亡したときの財産を減らしておけば相続税の軽減につながるという発想です。
年間110万円まで非課税の「暦年贈与」は、早い段階から続けることで大きな効果を生みます。生前贈与加算の対象期間が段階的に7年へと延長されますが、孫など法定相続人以外へ贈与することでこの加算を回避することができます。
また、累計2,500万円まで非課税の「相続時精算課税制度」は、新たに年110万円の控除枠が新設されて使いやすくなりました。贈与時の時価で固定されるため、将来値上がりする資産や家賃を生む収益物件の移転に適しています。
あわせて読みたい
【2】「小規模宅地等の特例」を活用する
二つ目に、小規模宅地の特例を活用することです。
小規模宅地の特例とは、被相続人の自宅や事業用の土地について、一定要件を満たせば評価額を最大80%(貸付事業用は50%)減額できる、土地の相続において効果が高い特例です。
たとえば、同居親族が自宅敷地を引き継ぐ場合、330㎡まで評価が8割減となり、税負担が軽減します。ただし、この特例は「相続や遺贈」で土地を取得した場合にのみ適用されます。
良かれと思って生前贈与や相続時精算課税制度で名義を変更してしまうと、この特例が一切使えなくなり逆に損をするリスクがあります。少しでも判断に迷ったら税理士に相談した方がいいでしょう。
あわせて読みたい
【3】みなし相続財産の「非課税枠」を活用する
三つ目に、みなし相続財産の「非課税枠」を活用することです。
すでに解説したとおり、生命保険金や死亡退職金は「みなし相続財産」として課税されますが、遺族の生活保障として「500万円×法定相続人の数」の非課税枠が用意されています。手元の現金をそのまま残すより、生前に一時払い生命保険などに加入しておくことで、相続人3人なら1,500万円まで課税対象額を確実に減らすことができます。
さらに、被相続人が亡くなった後すぐに現金として受け取れるため、遺産分割協議を待たずに遺族の当面の生活費や、相続税の納税資金として即座に活用できる点も大きなメリットです。なお、受取人が孫など法定相続人以外の場合は上記の非課税枠は適用されません。
💡契約者によって税金が異なる
生命保険の死亡保険金は、常に「相続税」の対象になるわけではありません。受取人からみて、「誰が保険料を払っていたか(誰が契約者か)」によって、かかる税金が異なります。
| 税金の種類 | 契約者(保険料を払っていた人) | 被保険者(保険の対象者) | 保険金の受取人(死亡保険金を受け取る人) |
| 相続税 | 夫 | 夫 | 妻 |
| 所得税 | 妻 | 夫 | 妻 |
| 贈与税 | 妻 | 夫 | 子 |
【4】「配偶者の税額軽減」と「二次相続」の長期的バランス
四つ目に、配偶者の税額軽減の特例を活用することです。
配偶者の税額軽減の特例とは、配偶者が遺産を相続する場合、実際に取得した正味の遺産額が「1億6,000万円」または「法定相続分」のいずれか大きい金額までであれば、相続税が全額免除される特例です。
しかし、目先の税負担をなくすために最初の相続(一次相続)で配偶者に高額な財産をすべて相続させると、将来配偶者が亡くなった際(二次相続)にその子どもたちに高額な相続税を負わせることになってしまいます。二次相続では配偶者控除がなくなり、基礎控除枠も減るためです。
そのため、最初の一次相続の段階から将来の二次相続までを見据えた税額シミュレーションを行い、配偶者だけでなく子どもたちへも適切な割合で財産を分散させるなどの対策を講じておくことが、二次相続までみたときのご家族全体の税負担を最小限に抑えるカギとなります。
あわせて読みたい
【5】「配偶者居住権」の戦略的活用
五つ目に、被相続人の配偶者に配偶者居住権を設定することです。
配偶者居住権とは、被相続人の配偶者が、被相続人と暮らしていた自宅に、原則として亡くなるまで無償で住み続けることができる権利です。一般に配偶者居住権は評価額が低いため、配偶者は自宅に住むという権利を得ながら、十分な生活資金も相続で確保することができます。
また、最大のメリットは二次相続(配偶者が亡くなったときの相続)での節税効果です。一次相続では他の相続人(子ら)は『配偶者居住権』という「『負担』付きの所有権」を相続します。しかし、配偶者居住権は配偶者一代限りの権利であるため、配偶者の死亡と同時に消滅します。また、この際「負担付の所有権」は「(負担のない)完全な所有権」となりますが、価値が上がった部分に関しては相続税や贈与税はかかりません。小規模宅地等の特例も併用できればさらなる節税効果が期待できます。
あわせて読みたい
【6】その他の対策
その他の対策としては、①お墓などの生前購入、②養子縁組、③資産管理会社の設立、④遺贈寄付などがあります。それぞれのメリット、デメリットを踏まえた上で、対策としてとりいれるかどうか判断する必要があります。
①お墓等の生前購入
お墓や仏壇などは「非課税財産」のため、相続税がかかりません。死後に遺族が遺産から購入すると、すでに税金がかけられた後の預貯金から支払うことになり損をします。生前に手元の現金で購入しておけば、課税対象となる預貯金を減らしつつ非課税財産に形を変えられるため、節税効果が生まれます。
〇 メリット
- 確実な節税効果:購入金額分だけ課税財産を減らせます。
- 遺族の負担軽減:死後の慌ただしい時期の精神的・金銭的負担を省けます。
- 自分好みのお墓:元気なうちに納得のいくお墓を選べます。
× デメリット・注意点
- ローン購入はNG:お墓のローン残債は相続税の「債務控除(マイナス財産)」として差し引けないため、生前に現金で支払い終えておく必要があります。
- 資金の圧迫:手元の現金が減るため、老後の生活資金とのバランスに注意が必要です。
- 維持費の発生:購入後から霊園の年間管理費などがかかり続けます。
②養子縁組
孫などと養子縁組を行い「法定相続人」の数を増やすことで、様々な非課税枠を拡大させる対策です。これまで繰り返し触れてきましたが、相続税には「基礎控除額(3,000万円+600万円×法定相続人の数)」や、「生命保険金・死亡退職金の非課税枠(500万円×法定相続人の数)」があります。養子縁組によって法定相続人が1人増えれば、基礎控除が600万円、非課税枠がそれぞれ500万円ずつ増えるため、課税される財産をに減らすことができます。また、相続税の総額は、遺産を法定相続分でわけた金額に累進税率をかけて計算するため、法定相続人の数が増えれば適用税率が低くなり、相続税の総額が減ります。
〇 メリット
- 控除額の拡大:基礎控除や生命保険等の非課税枠が広がり、直接的な節税に繋がります。
- 一代飛ばしの相続(孫養子):孫を養子にすれば、子から孫への相続を1回スキップでき、将来の相続税負担を減らせます。
× デメリット・注意点
- 人数制限がある:税法上の法定相続人に含められる養子の数は、「実子がいる場合は1人まで」「実子がいない場合は2人まで」に制限されています。
- 孫養子は「2割加算」の対象:孫を養子にして財産を引き継がせた場合、その孫にかかる相続税額は「2割増し」になります(※代襲相続の場合を除く)。
- 親族間のトラブル:法定相続人が増えることで、本来の相続人(実子など)の遺産分割割合が減るため、争いの火種になる恐れがあります。
- 簡単に離縁できない:子の配偶者や孫などを養子にしたとしても、後で「子の夫婦が離婚した」「孫が面倒をみてくれない」といった事情が生じることもあります。その際、養子と離縁しようとしても、基本的に養子の同意がない限り離縁できません。
③資産管理会社の設立
アパートなどの収益物件や多額の株式などをお持ちの場合、法人(資産管理会社)を設立してその資産を会社に移す対策です。個人で所有し続けると、家賃や配当収入が毎年個人の口座に貯まり続け、将来の相続財産が雪だるま式に膨れ上がってしまいます。資産を法人に移せば、その後の収益は「会社の財産」となるため、個人の相続財産が増えていくことを止めることができます。さらに、家族を会社の役員にして「役員報酬」として給与を支払えば、生前から合法的に財産を家族へ移転(所得分散)でき、納税資金の準備にも繋がります。
〇 メリット
- 相続財産の肥大化防止:資産が生み出す利益が個人の財産に加算されなくなります。
- 家族への所得分散:役員報酬を通じて、贈与税をかけずに現金を家族へ移すことができます。
- 自社株評価による圧縮:個人で不動産等を持つより、法人化して「株式」として相続した方が、財産評価額が下がるケースがあります。
× デメリット・注意点
- 設立・維持コストがかかる:法人の設立費用に加え、赤字でも毎年かかる法人住民税(均等割)や、税理士への顧問料などのランニングコストが発生します。
- 長期間の継続が必要:設立してすぐに相続が発生した場合などは、コストに見合う節税効果が得られないことがあります。
- 実態のない法人はNG:勤務実態のない家族に高額な報酬を支払うなどすると税務署から否認されるリスクがあるため、適切な法人運営が求められます。
④遺贈寄付をする
遺言によって、ご自身の財産の一部または全部をNPO法人や公益法人、国や自治体などに無償で譲ることを「遺贈寄付」といいます。国や地方公共団体、特定の公益法人などに寄付した財産は、原則として相続税の非課税財産となるため、課税対象となる遺産総額から差し引くことができます。ご自身の財産を社会貢献に役立てつつ、遺されたご家族の相続税負担を軽くすることができる有効な選択肢の一つです。
あわせて読みたい
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚