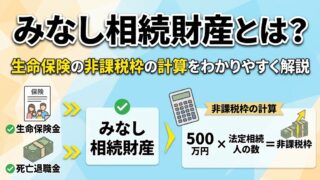
みなし相続財産とは?生命保険の非課税枠の計算をわかりやすく解説
 執筆者:小吹 淳
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
みなし相続財産とは?
みなし相続財産とは、亡くなった方(被相続人)の財産(相続財産)ではない【特徴1】ものの、実質的には被相続人の財産と同じとして相続税の課税対象となる財産【特徴2】のことです。
【特徴1】被相続人の相続財産ではない
みなし相続財産の1つ目の特徴は、被相続人の相続財産ではないということです。みなし相続財産はそれを引き継ぐ人の固有の財産です。
相続人が相続するのは「被相続人がお亡くなりになったときに持っていた財産(相続財産)」です。相続財産は遺産分割の対象となります。そして、遺産分割の対象となる相続財産については、(遺言書で引き継ぐ人が指定されていない限り)相続人同士の遺産分割協議が必要となります。
一方、みなし相続は相続財産ではありません。みなし相続財産が相続財産ではないということは、みなし相続財産は遺産分割の対象とはならない、つまり、みなし相続財産について相続人同士の遺産分割協議は必要ないということになります。
あわせて読みたい
【特徴2】相続税の課税対象となる
みなし相続財産の2つ目の特徴は、相続財産ではないものの相続税の課税対象となるということです。
本来、相続税は、相続人が被相続人から相続した財産、つまり、相続財産に課税される税金のはずです。しかし、あとで紹介する死亡保険金の原資は被相続人が払っていた保険料です。
そのような性質をもつ死亡保険金は相続財産ではないものの、被相続人から相続した相続財産と同じとみなしてもいいでしょう、という考えのもと、相続税の課税対象とされてしまうのがみなし相続財産です。
みなし相続財産の具体例
ここでは、みなし相続財産の代表例をご紹介します。
生命保険金
生命保険金は被相続人の死亡によって保険会社から支払われるお金です。保険証券などで
- 契約者 :被相続人
- 被保険者:被相続人
- 受取人 :第三者(相続人など)
※契約者=保険料を負担している人、被保険者=保険金の発生事由(相続開始)となる対象者、受取人=死亡保険金の受取人と指定されている人
となっているかを確認しましょう。被保険者が被相続人となっていないと死亡保険金を請求できないため注意が必要です。
【契約者・被保険者・受取人と手続きの内容】
| 手続きの内容 | 契約者 | 被保険者 | 受取人 |
| 【1】死亡保険金を請求 | 被相続人 | 被相続人 | 第三者 |
| 【2】保険契約の承継 | 被相続人 | 第三者 | 被相続人または第三者 |
| 【3】受取人の変更 | 第三者 | 第三者 | 被相続人 |
あわせて読みたい
死亡退職金
死亡退職金は被相続人が在職中に死亡した場合に、生前の勤務先の規定に基づいて遺族へ支払われる退職金です。
通常、勤務先の規定で死亡退職金の受取人が指定されている場合や規定がなくても特定の人に支給されることが慣例となっている場合は、死亡退職金はみなし相続財産となります。
一方、被相続人が生前に退職しており、金額が確定した未支給の退職金がある場合、規定で「退職金は遺産として扱う」など被相続人の相続財産とすることが明記されている場合は、みなし相続財産ではなく相続財産として扱われます。
死亡退職金だからといって必ずしもみなし相続財産にあたるわけではないことに注意が必要です。
あわせて読みたい
生命保険契約に関する権利
生命保険契約に関する権利とは、保険契約上の地位に基づいて解約返戻金や満期保険金を請求できる権利のことです。
以下のケースの場合では、契約者が実質的に被相続人の財産を得たもの(みなし相続財産)として、被相続人が亡くなった時点における解約返戻金相当額が相続税の課税対象となります。
- 契 約 者 :第三者(配偶者・子など)
- 被 保 険 者 :第三者(配偶者・子など)
- 保険料負担者:被相続人
みなし相続財産であるため、遺産分割協議が必要ありません。なお、被保険者は存命のため、生命保険金は支払われません。生命保険金の支払ではないため、あとで解説する非課税枠を使うことはできません。
💡「契約者:被相続人、保険料負担者:被相続人」のケース
上記と異なり、「契約者」が「被相続人」の場合は「保険契約者としての地位」が相続財産になります。相続財産ということは遺産分割協議の対象となります。また、相続財産であるため相続税の課税対象になります。上記と同じく、非課税枠を使うことはできません。なお、この場合の遺産の価額(評価額)も解約返戻金相当額を基準とします。
定期金の権利
定期金に関する権利とは、被相続人が掛けていた個人年金保険から受け取っていた年金などのように、一定額を一定期間にわたって受け取ることができる権利のことです。
この定期金に関する権利は、生命保険などの契約に基づいて受取人が直接取得する「受取人固有の財産」となります。もっとも、被相続人が生前に掛金(保険料)を負担していた場合には、実質的には被相続人から財産を引き継いだことと同じとみなされるため、みなし相続財産として相続税の課税対象となります。
注意すべき点は、定期金に関する権利には生命保険金の非課税枠が使えないことです。また、将来受け取る年金の総額ではなく、残りの受取期間などを基に国税庁が定める基準(解約返戻金の額や、一時金の額、予定利率などを基に算出された「現在の価値」)に対して相続税がかかります。
みなし相続財産の非課税枠とは?
みなし相続財産である生命保険金や死亡退職金には遺族の将来の生活を保障するという性質があるため、一定額まで相続税がかからない「非課税枠」が設けられています。
非課税枠の計算式
みなし相続財産の非課税枠の計算式は次のとおりです。
非課税枠=500万円×法定相続人の数
法定相続人の数には、相続放棄をした人も含まれます。また、養子がいる場合は法定相続人に含める人数に制限(実子がいる場合は1人まで、実子がいない場合は2人まで)があります。
たとえば、「夫・妻・実子1人・養子2人」で夫が亡くなったという場合の法定相続人は妻、実子1人、養子2人の合計4人です。しかし、非課税枠の計算において、実子が1人いる場合、「法定相続人」に含めることができる養子の数は1人までですから、計算式は以下のとおりとなります。
非課税枠=500万円 × 3人 = 1,500万円
あわせて読みたい
相続税の計算における非課税枠の取扱い
相続税の計算上、生命保険金や死亡退職金の非課税枠は、初期段階で適用されます。
「基礎控除額(3,000万円+600万円×法定相続人の数)」と混同されがちですが、相続税の計算上は、基礎控除額を差し引く前の「相続税の課税対象となる遺産の総額を確定する段階」で適用します。
具体的には、受け取った生命保険金の総額からまず非課税枠を差し引きます。そして、非課税枠に収まった金額は相続税の計算上「最初から無かったもの」として扱われ、預貯金や不動産といった他の財産とは合算しません。
一方、生命保険金が非課税枠をはみ出した場合は、「はみ出したし分だけ」が他の財産に合算され、課税対象に組み込まれます。その後、借金などの「マイナスの財産」を差し引き、「生前贈与財産」を足して「正味の遺産額」を算出した後、基礎控除額を差し引くという流れとなります。
みなし相続財産に関するよくある疑問・注意点
最後に、みなし相続財産に関してよくある疑問について回答します。
Q1. 相続放棄をしても生命保険金は受け取れる?
A. はい、受け取れます。
生命保険金は受取人固有の財産であるため、相続放棄をしても受け取ることが可能です。また、生命保険金を受け取ったとしても単純承認にはあらたず、相続放棄することはできます。なお、相続放棄をした人は「非課税枠」の適用を受けることができない点に注意が必要です。
あわせて読みたい
Q2. みなし相続財産は遺留分侵害額請求の対象になる?
A. 原則として対象になりません。
ただし、生命保険金の額が遺産総額に対してあまりにも大きく、他の相続人との間に著しい不公平が生じるような特段の事情がある場合は、例外的に遺留分侵害額請求の対象となる(特別受益に準じて持ち戻しの対象となる)判例(最高裁平成16年10月29日決定)もあります。
あわせて読みたい
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚