相続分の譲渡とは?【譲渡証明書などのひな形付き】
 執筆者:小吹 淳
- 「遺産分割協議でもめていて、もう関わりたくない…」
- 「自分の相続分を、お世話になった特定の親族に譲りたい」
- 「遺産分割が長引きそうなので、自分の持分を早めに現金化したい」
このようなお悩みを解決する有効な手段として「相続分の譲渡」という制度があります。本記事では、相続手続きの専門家が以下のポイントを分かりやすく解説します。
- 相続分の譲渡の基礎知識とメリット・デメリット
- 「相続放棄」や「相続分の放棄」との決定的な違い
- そのまま使える「相続分譲渡証明書・契約書」のひな形(書き方)
- 後悔しないために知っておくべき税金(贈与税・譲渡所得税など)の注意点
ご自身にとって「相続分の譲渡」と「相続放棄」のどちらが最適なのかを迷いなく判断し、スムーズに手続きを進めるための参考にしていただければ幸いです。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続分の譲渡とは?
相続分の譲渡とは、相続開始(被相続人が亡くなった)後から遺産分割が成立するまでの間に、相続人が自己の相続分を他の相続人や第三者に譲り渡すことです。
相続分とは被相続人の相続財産(遺産)を引き継ぐ割合のことです。被相続人が遺言書を作っており、遺言書の中で各相続人の相続分を指定していた場合は、基本的には遺言書に書かれた相続分に従って遺産を引き継ぎます。一方、被相続人が遺言書を作っていなかった場合は、民法という法律が定めた相続分(法定相続分)に従っ遺産を引き継ぎます。
相続分の譲渡とは、「A銀行の預金の半分を譲る」といったように、特定の財産をピンポイントで譲るわけではありません。そうではなく、「遺産全体に対して自分がもらえるはずの割合(取り分)」を丸ごと譲り渡すことです。つまり、相続分を譲渡するということは、「遺産分割の話し合い(遺産分割協議)に参加して、自分の遺産を受け取る権利」そのものを他の人にバトンタッチすることを意味します。
あわせて読みたい
【1】譲渡の相手
相続分は、他の相続人の一人(または複数)に対して譲渡することも、相続人以外の第三者に対して譲渡することもできます。
【2】譲渡の期限
いつまでにしなければならないという明確な期限の決まりはありません。しかし、相続分の譲渡は遺産分割協議が成立する前(話がまとまる前)に行う必要があります。遺産分割が成立した後は、個々の遺産を引き継ぐ人が確定し、遺産分割の対象となる相続分自体が消滅するためです。
Q:遺産分割調停中でも相続分の放棄はできますか?
A. はい、可能です。調停中ということは、遺産分割の話がまとまる前だからです。この場合、家庭裁判所に相続分を譲渡した旨の届出(相続分譲渡証明書の提出など)を行うことで、譲渡した人は調停手続から脱退することができます。
【3】譲渡の効果
相続分の譲渡が行われたことによる効果は、相続分を譲渡したか、譲渡を受けたかで異なります。また、譲渡を受けた場合でも、誰が譲渡を受けたかで効果が異なります。
- 「相続人」が相続分の譲渡を受けた場合:もともと持っていた自己の相続分に、譲り受けた相続分を合わせた割合で遺産分割協議を進めることができます。
- 「第三者」が譲渡を受けた場合:相続人以外の第三者であっても、譲渡人の代わりに遺産分割協議に参加する当事者となります。
- 相続分を譲渡した人(譲渡人):遺産分割協議から離脱できるため、以後の遺産分割協議に参加する必要がなくなります。ただし、被相続人に借金などの債務があった場合、相続分の譲渡を行っても、債権者に対する支払い義務を免れることができません。債務を免れるためには「相続放棄」や「債権者の承諾」が必要となる点に注意が必要です。
相続分の譲渡と相続放棄・相続分の放棄との違い
相続分の譲渡と似た制度として「相続放棄」や「相続分の放棄」があります。いずれも遺産分割協議から離脱し、以後の遺産分割協議に参加する必要がなくなるという点では共通しています。しかし、「身分上の相続人としての地位そのものを失うのかどうか」「借金を免れることができるか」「誰に権利が移るか」といった点に決定的な違いがあります。
【1】相続分の譲渡と相続放棄との違い
相続分の譲渡と相続放棄の違いで、特に注意が必要なのは「期限」「借金」「身分上の地位」の違いです。
相続分の譲渡は遺産分割の話がまとまるまでいつでもできますが、相続放棄は、原則として「自己のために相続の開始があったことを知った時(被相続人が亡くなったこと及び自分が相続人となったことを知った時)から3か月以内」が期限です。3か月を経過すると原則として相続放棄はできなくなります。
また、前述の通り、被相続人が抱えていた借金については、相続分の譲渡をしたとしても債権者に対する支払い義務を免れることはできません。被相続人が亡くなった時点で、借金は各相続人に法定相続分に応じて当然に承継されているためです。
一方、相続放棄は「初めから相続人とならなかったものとみなす」という制度です。身分上も相続人でなくなるため、プラスの財産だけでなく借金も一切引き継ぎません。被相続人の借金を免れたい場合は、相続分の譲渡ではなく、まずは「相続放棄」することを検討する必要があります。
【相続分の譲渡と相続放棄の違い】
| 比較項目 | 相続分の譲渡 | 相続放棄 |
| 期限 | 遺産分割協議が成立するまで | 被相続人の死亡及び相続人となったことを知ってから3ヶ月以内 |
| 手続き場所 | 当事者間の合意 | 家庭裁判所への申述が必要 |
| 相続分の移転先 | 指定した特定の相手 | 次順位の相続人、または他の同順位の相続人に移る |
| 借金 | 原則、免れることができない | 免れることができる |
| 身分上の地位 | 相続人としての地位は失わない(残る) | 始めから相続人でなくなる |
あわせて読みたい
【2】相続分の譲渡と相続分の放棄との違い
相続分の譲渡と相続分の放棄の決定的な違いは、「相続分を譲る相手を指定できるか否か」です。
- 相続分の譲渡:特定の誰かを指定して譲渡できます。相手は特定の共同相続人でも、第三者でも構いません。譲渡された相手は、その相続分をすべて取得します。
- 相続分の放棄:特定の相手を指定して放棄することはできません。放棄した相続人の相続分は、他の相続人全員に対して、それぞれの相続分の割合に応じて自動的に按分・分配されます。
なお、相続放棄と異なり、相続分の放棄でも被相続人の借金を免れることはできない点に注意が必要です。
| 比較項目 | 相続分の譲渡 | 相続分の放棄 |
| 意味 | 相続分を特定の誰かに譲渡すること | 相続分を単に手放すこと |
| 持分の移転先 | 指定した特定の相手(特定の共同相続人や第三者) | 他の共同相続人全員(法定相続分の割合に応じて自動分配) |
| 遺産分割協議 | 参加不要になる(代わりに譲受人が参加する) | 参加不要になる |
| 借金 | 免れることができない | 免れることができない |
| 手続き | 譲渡する側と受ける側の合意(「相続分譲渡証明書」等を作成) | 他の共同相続人への単独の意思表示(「相続分放棄書」等を作成) |
| 手続きの期限 | 遺産分割協議が成立するまで | 遺産分割協議が成立するまで |
あわせて読みたい
相続分の譲渡のメリット
相続分の譲渡のメリットは以下のとおりです。
【1】遺産分割のトラブルや煩わしい話し合いから早期に離脱できる
相続人同士が遺産分割をめぐって揉めている場合、自分の相続分を他の相続人(または第三者)に譲渡してしまえば、以後の遺産分割協議に参加する必要がなくなります。
遺産分割調停に発展している場合でも、相続分譲渡の届出を家庭裁判所に行うことで調停手続から脱退できます。精神的な負担を減らし、親族間の揉め事や複雑な手続きから早期に抜け出したい方にとって非常に有効な手段です。
【2】相続人以外の特定の人に財産を受け取らせることができる
「親の面倒をよく見てくれた甥や姪に財産を渡したい」「内縁の妻(夫)に財産を残したい」といった場合、相続分を譲渡することで、本来の相続人ではない親族や特定の第三者に遺産を受け取る権利(遺産分割協議に参加する権利)を付与することができます。
ただし、この記事の冒頭でも解説した通り、譲渡されるのは「遺産全体に対する割合(包括的な持分)」であるため、どの財産を具体的に取得するかは譲受人が参加する遺産分割協議等で決定されます。
【3】「有償譲渡」により早期に現金化できる
遺産分割協議が長期化しそうな場合でも、自身の相続分を他の相続人などに「有償」で譲渡(売却)すれば、遺産分割協議の成立や不動産の売却・預金の解約を待たずに、先行して早期に現金を手にすることができます。
なお、有償で譲渡して利益が生じた場合は「譲渡所得税(所得税)」の申告が必要になる場合がある点には留意が必要です。一方、無償で譲渡した場合は譲受人に贈与税が課される可能性があります。
相続分の譲渡のデメリット
一方、相続分の譲渡には以下のデメリットもあります。
【1】被相続人の借金を免れることはできない
相続分の譲渡を行っても、被相続人が残した借金や未払い金といった、マイナス財産の支払い義務から逃れることはできません。
前述の通り、相続分の譲渡は「相続人である」という地位そのものを手放すことではないからです。被相続人の借金は亡くなった時点で各相続人に自動的に引き継がれているため、債権者の同意がない限り、譲渡後も支払い義務は残ったままになります。
もし、「親の借金を引き継ぎたくない」「明らかにマイナスの財産の方が多い」といった理由で遺産を引き継ぎたくないときは、相続分の譲渡ではなく「相続放棄」を検討する必要があります。
あわせて読みたい
【2】第三者へ譲渡した場合の「取戻権」がある
相続人以外の「第三者」に相続分を譲渡した場合、他の相続人は見ず知らずの他人と遺産分割協議を行わなければなりません。これを防ぐため、他の相続人には「相続分の取戻権」が認められています。
取戻権とは、相続分の譲渡があった時から1か月以内に、その価額および費用を第三者に償還(弁償)することで、第三者から相続分を取り戻すことができるという権利です。相続分の譲渡を受けた第三者にとっては「買い取った・譲り受けた相続分を失うリスク」があります。また、相続分を譲渡した相続人にとっても他の親族との間で感情的な摩擦を生んでしまうというリスクがあります。
【3】不動産がある場合、登記費用が大幅に高額化する可能性がある
相続人以外の「第三者」や、相続人が死亡してさらに相続が発生している「二次相続の相続人」へ相続分を譲渡した場合、不動産の名義変更において直接譲受人へ登記ができず、手続きが二重になることがあります。
具体的には、
①いったん相続人全員の名義にする相続登記をする
②譲渡人の持分を第三者へ移転する登記をする
という2件連件での申請が必要となります。
登記申請が2件になることで司法書士報酬が増えるだけでなく、②の登記にかかる登録免許税の税率が、通常の相続(0.4%)ではなく売買や贈与等の一般税率(原則2.0%=相続の約5倍)となります。そのため、全体として登記費用が高額になる可能性があります。
【4】贈与税・譲渡所得税が課税される可能性がある
相続人以外の「第三者」に対して相続分の譲渡を行った場合、通常の遺産分割とは異なり、税金の課税対象となる可能性が高くなります。
- 無償で譲渡した場合: 譲り受けた側に「贈与税」が課税される可能性があります。
- 有償で譲渡した場合: 譲り渡した側に「譲渡所得税」が課税される可能性があります。
二次相続の相続人に対する譲渡や、共同相続人間であっても対価の額が適正でない場合などは、同様に税務上のトラブルや課税のリスクが生じる可能性があるため、事前に税理士等の専門家へ相談することが重要です。
あわせて読みたい
相続分の譲渡の方法
相続分を譲渡する場合の具体的な方法と一般的な手順は以下のとおりです。相続放棄と異なり、家庭裁判所での手続きは必要ありませんが、後々の名義変更手続き(相続登記や預金解約など)をスムーズに行うために、書面の作成や実印の押印が重要になります。
【手順1】当事者間で条件を話し合う
まずは、相続分の譲渡のメリット・デメリットを踏まえた上で、譲渡する相手(他の共同相続人か、第三者か)や条件(無償譲渡か、有償譲渡かなど)を検討します。
条件が固まったら相手に話し合いを持ちかけ、合意を形成します。話し合いの際は、相手に対しても相続分譲渡のデメリット(税金面のリスク(無償なら贈与税、有償なら譲渡所得税がかかる)など)を事前にしっかり説明しておくことが重要です。
【手順2】「相続分譲渡証明書」または「相続分譲渡契約書」を作成する
当事者間で合意できたら、その内容を書面に残します。
- 無償で譲渡する場合: 一般的に「相続分譲渡証明書」を作成します。譲渡人が単独で記名し、実印を押印して印鑑証明書を添付します。
- 有償で譲渡する場合: 対価の金額や支払い期日を明確にするため、双方が署名押印する「相続分譲渡契約書」を作成するのが一般的です。
💡なお、書類の提出先(特に銀行などの金融機関)によっては、無償の譲渡であっても双方の署名・実印がある「契約書」の提出を求められることがあります。事前に提出先へ確認するか、迷った場合は初めから「契約書」の形式で作成しておくと安心です。
書類の書き方は後ほど詳しく解説します。
【手順3】他の相続人へ通知する
相続分の譲渡が行われると、譲渡人は以後の遺産分割手続きから離脱し、譲受人が遺産分割協議に参加します。 そのため、他の相続人全員に対して「自分の相続分を〇〇へ譲渡した」という事実を速やかに通知します。
第三者へ譲渡した場合の「取戻権」の期間(1か月以内)の確認や、後々の「知らなかった」と親族からクレームが出ることを防ぐため、通知は「配達証明付き内容証明郵便」で行うのが確実です。
【手順4】以後の手続きを進める
相続分を譲渡した後は、それぞれの状況に応じて以下の手続きに進みます。
- まだ遺産分割協議が成立していない場合
譲受人が加わった新たな当事者で「遺産分割協議」を行い、協議がまとまりしだい遺産分割協議書(あるいは遺産分割協議証明書)を作成します。譲渡人は協議に参加する必要はありません。
- 相続登記を行う場合
登記申請書に「相続分譲渡証明書」(「相続分譲渡契約書」)および「譲渡人(「契約書」の場合は譲渡人及び譲受人)の印鑑証明書」を添付して法務局へ申請します。
あわせて読みたい
- 家庭裁判所の調停中だった場合
譲渡人は裁判所に「相続分譲渡届出書(譲渡証明書等を添付)」を提出することで、調停手続から脱退できます。
【ひな形あり】相続分譲渡証明書の書き方
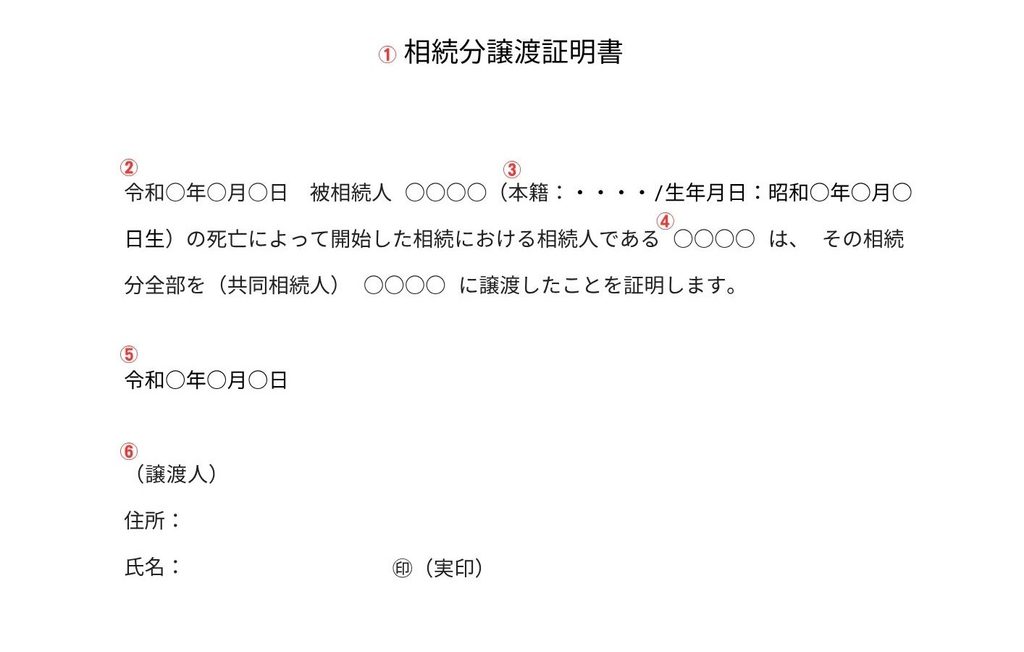
①:タイトルは「相続分譲渡証明書」とします。
②③:被相続人が死亡した年月日、被相続人の氏名・本籍・生年月日で被相続人を特定します。戸籍謄本や住民票の除票に記載されている通りに書いてください。
④:相続分の譲渡人と譲受人の氏名を書きます。
⑤:譲渡手続きを行った日(書面を作成した日)を書きます。
⑥:住所は住民票に記載されている通りに書いてください。氏名は譲渡人本人が自署します。印鑑は実印を押印してください。
【ポイント】
- 実印と印鑑証明書も併せて準備してください。相続分の譲渡を証明する書類として「相続登記」や「銀行・証券会社での口座解約・名義変更手続き」を申請する際に必要です。
- 銀行・証券会社に提出する印鑑証明書は3か月(提出先によっては「6か月」)以内のものが求められます。
- 「証明書」は譲渡人が単独で意思表示する形式のため、譲受人の署名・押印は不要です。
【ひな形あり】相続分譲渡契約書の書き方
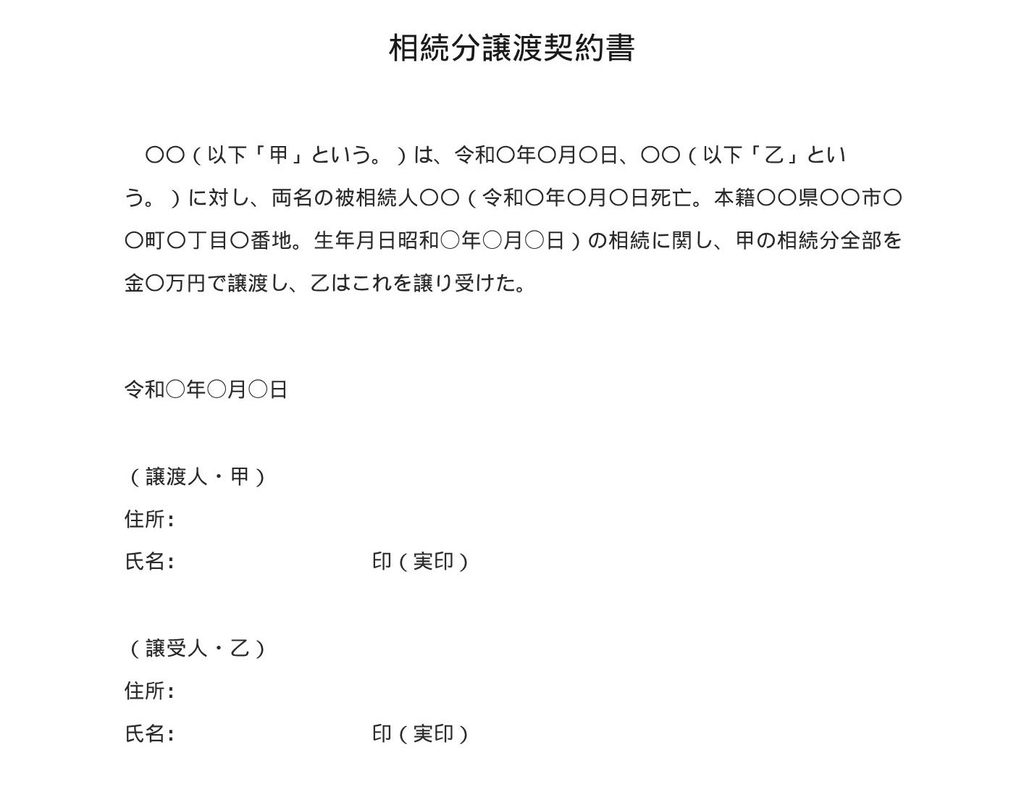
被相続人、譲渡人、譲受人に関する情報(氏名等)の書き方の注意点は「相続分譲渡証明書」と同じです。
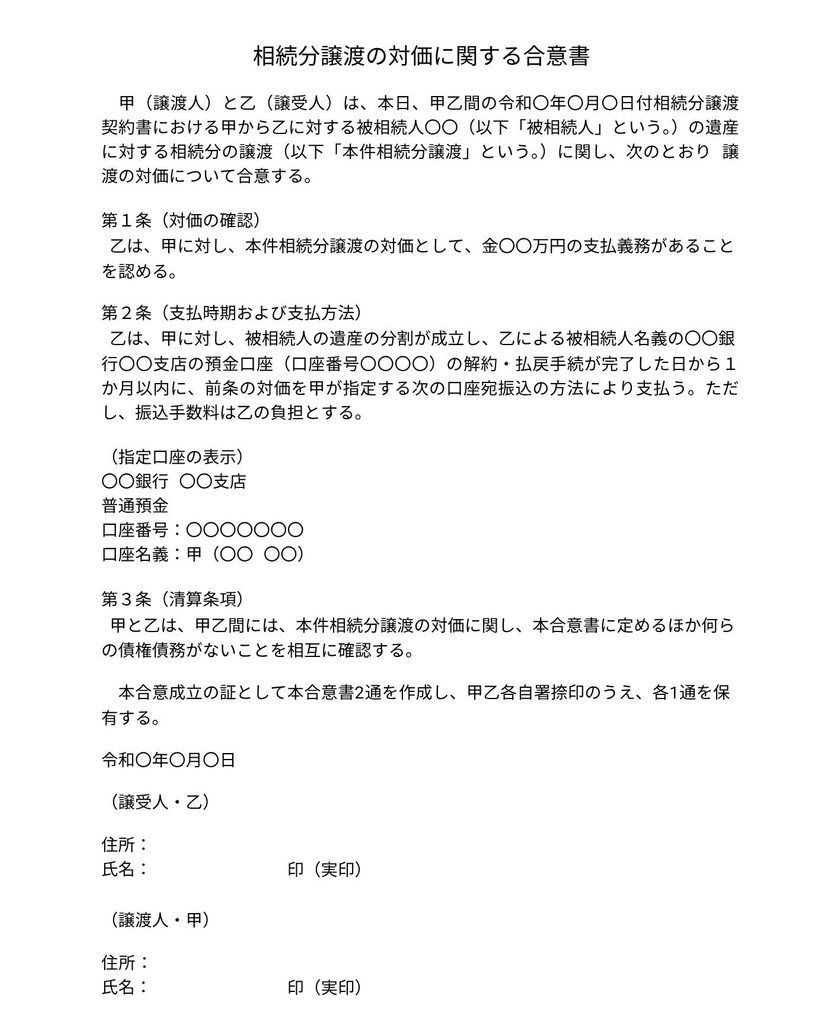
有償で譲渡する場合で、金額等についてさらに詳細に取り決めたい場合は、以下の「相続分譲渡の対価に関する合意書」を作っておくことも考えられます。一方、無償で譲渡する場合は、「金○万円で」の箇所を「無償で」に変更するとよいでしょう。
契約書のため、譲渡人のほか譲受人の署名・押印も必要です。譲受人の住所も住民票の記載通りに書き、印鑑は実印を押して印鑑証明書を取得することを忘れないようにしておきましょう。
💡相続分譲渡契約書を作成・締結する際のポイント
相続分譲渡契約書を作成する(契約をする)際は、以下の点にも注意する必要があります。
① 契約書は2通作成し、双方が1通ずつ保管する
相続分譲渡証明書とは異なり、契約書は当事者間の合意を証明する重要な書面です。後々の「言った・言わない」のトラブルを防ぐためにも、同じ内容の原本を2通作成し、譲渡人と譲受人の双方が署名・実印の押印を行った上で、各自が1通ずつ厳重に保管するようにしてください。契約書が2枚以上(複数ページ)にわたる場合は、ページの綴り目や見開き部分に双方の実印で「契印(割印)」を押すことを忘れないようにしましょう。また、本人の実印である証拠として「印鑑証明書」も契約書と一緒にホチキス留め等をしてセットで保管しておくと万全です。
② 有償譲渡の場合は「支払い記録」や「領収書」を必ず残す
有償で相続分を譲渡(売却)する場合、契約書で金額を定めても「実際に支払われたか」の客観的な証拠がないと、後になってトラブルになる恐れがあります。代金の受け渡しはできる限り銀行振込にして通帳や振込明細に記録を残すか、現金でやり取りする場合は譲渡人が別途「領収書」を発行しましょう。なお、個人間の取引(事業者ではない一般個人同士の売買)で発行する領収書は、印紙税法上の「営業に関しない受取書」に該当するため、受取金額が5万円以上であっても収入印紙を貼る必要はありません(※ただし、買い手・売り手に法人や事業者が関与する場合は印紙が必要になることがあります)。
③ 契約書への収入印紙は原則不要(書き方のアレンジに注意)
「遺産全体に対する割合(相続分)」を譲渡する内容の契約書であれば、印紙税法上の不課税文書となるため、契約書に収入印紙を貼る必要はありません。しかし、ひな形を自己流でアレンジして「〇〇市〇〇の土地を譲渡する」のように特定の不動産を明記してしまうと、不動産譲渡の契約書(第1号文書)とみなされ、印紙税がかかる可能性があります。さらに、特定の不動産を記載してしまうと、法務局から「相続分の譲渡」と認められず、相続登記手続きに支障が出る恐れもあります。余計な税金や登記トラブルを避けるためにも、必ずひな形通り「被相続人の遺産全体に対する相続分(包括的な持分)」の譲渡として記載するようにしてください。
相続分の譲渡と税務上の注意点
相続分の譲渡を行う際は、税金(税務上の取り扱い)にも細心の注意が必要です。 相続分の譲渡では、「誰に(他の相続人か、第三者か)」、「どのように(無償か、有償か)」譲渡したかによって、課税される税金の種類や納税義務者が大きく異なります。
ここでは一般的な実務上の取り扱いを解説しますが、個別の税額計算や具体的な申告要否については、必ず事前に相続税に詳しい税理士へご相談ください。
【1】他の相続人に「無償」で譲渡
- 譲渡人: 財産を取得していないため、原則として相続税や贈与税などの税負担は生じません。
- 譲受人: もともと持っていた自己の相続分に、譲り受けた相続分を合算した遺産を取得したものとして「相続税」の課税対象となります。なお、 共同相続人間の無償譲渡は、税務上「遺産分割協議で特定の相続人が多くの財産を単独取得した」のと実質的に同じ扱いとなるため、譲渡人・譲受人ともに「贈与税」の課税対象とされる心配はありません。
あわせて読みたい
【2】他の相続人に「有償」で譲渡
- 譲渡人: 相続分を売却して対価を得た形となります。そのため、遺産に不動産や株式などが含まれており、受け取った代金が取得費などを上回って利益が出た場合には「譲渡所得税(所得税・住民税)」の課税対象となります。
- 譲受人: 取得した遺産の総額から、譲渡人へ支払った対価(代金)を差し引いた残額が「相続税」の課税対象となります(支払った対価は実質的に代償分割の代償金に類似した扱いとなります)。なお、相場より著しく低い金額で買い取った場合(「低額譲渡」の場合)、相場との差額部分について譲受人に対する「贈与税」の課税対象とされることがあるため、対価の決め方には注意が必要です。
【3】第三者に「無償」で譲渡
税負担が重くなりやすく注意が必要なパターンです。
- 譲渡人: 遺産自体は受け取っていなくても、「いったん自分が遺産を相続し、それを第三者へ無償でプレゼントした」とみなされるため、自身の法定相続分に応じた「相続税」の課税対象とされます。
- 譲受人: 譲渡人から財産をタダでもらったものとして「贈与税」の課税対象となります。贈与税は基礎控除(年間110万円)を超えると、相続税よりも急速に高い税率(最大55%)が適用されるため、第三者に高額な相続分を無償譲渡すると、想定外に重い贈与税が課される危険があります。
あわせて読みたい
【4】第三者に「有償」で譲渡
- 譲渡人: 相続分を売却した対価に対して、不動産等が含まれる場合は「譲渡所得税」の課税対象となります。
- 譲受人: 適正な市場価格の対価を支払って買い取っている場合は、贈与税の課税対象とはなりません。ただし、遺産に不動産が含まれている場合は、通常の不動産売買と同様に「不動産取得税」や「登録免許税(売買税率:原則2.0%)」などが別途発生します。また、【2】と同様に著しく安い対価で売買した場合は、差額に贈与税が課税される可能性があります。
【相続分の譲渡と税金】
| 譲渡の形 | 譲渡人(渡す人)の税金 | 譲受人(もらう人)の税金 |
| 他の相続人に「無償」で譲渡 | 負担なし | 相続税(譲り受けた分も合算) |
| 他の相続人に「有償」で譲渡 | 譲渡所得税(代金が取得費等を超える場合) | 相続税(取得した相続分から支払代金を控除した残額に対して) |
| 第三者に「無償」で譲渡 | 相続税(譲渡した部分に対して) | 贈与税(※高額になるリスクあり) |
| 第三者に「有償」で譲渡 | 譲渡所得税(有償譲渡の対価に対して) | 負担なし(対価を支払っているため贈与税はかからない) |
まとめ:相続分の譲渡は手続きと税金のリスクに注意して進めよう
相続分の譲渡は、遺産分割協議の煩わしさから早期に抜け出せるだけでなく、特定の相手に自分の相続分を譲渡することができる非常に便利な制度です。
最後に、本記事の重要なポイントを改めて振り返ります。
- 遺産分割協議から離脱できるが、被相続人の借金は免れない(借金から逃れるには「相続放棄」が必要)。
- 特定の相手を指定して譲渡できる点が「相続分の放棄」との大きな違い。
- 手続きには「相続分譲渡証明書」または「相続分譲渡契約書」を作成し、実印の押印と印鑑証明書が必要。
- 有償か無償か、親族か第三者かによって、贈与税や譲渡所得税などの税務リスクが大きく変わる。
相続分の譲渡は便利な反面、後になって他の相続人からクレームが入ったり、思わぬ税金が課されたりするリスクも潜んでいます。
ご自身の状況において「相続分の譲渡」と「相続放棄」のどちらが最適か迷った場合や、書類の作成・登記手続き・税金面に不安がある場合は、無理に自己判断せず、司法書士や税理士などの専門家へ早めに相談することをおすすめします。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚


