【文例付】遺贈とは?相続や死因贈与との違いと遺言書の書き方を解説
 執筆者:小吹 淳
ご自身の財産を亡くなった後にどう残すのか、考えたことはありますでしょうか。
通常、財産は法律で定められた「法定相続人(配偶者や子どもなど)」が引き継ぎます。しかし、「長年連れ添った内縁のパートナーに自宅を残したい」「介護をしてくれた息子の妻に報いたい」「お世話になった友人や団体に寄付したい」といったように、法定相続人以外の人に財産を譲りたいということもあると思います。
こうした場合に活用できるのが「遺贈」という財産の引き継ぎ方です。
遺贈はご自身の意思で財産を引き継ぎたい人に引き継ぐことができることに大きなメリットがあります。一方で、「相続」や「死因贈与」、「生前贈与」との違いを理解していなかったり、遺言書の書き方を間違えたりすると、残された人に思わぬ不利益(遺留分の問題や税負担など)を被らせてしまうリスクを秘めています。
そこで本記事では、遺贈の基礎知識から、相続・死因贈与・生前贈与との違い、包括遺贈・特定遺贈の選び方、そしてトラブルを防ぐための「遺言書の書き方(具体的な文例付き)」までをわかりやすく解説します。これから遺贈を検討されている方は、ぜひ今後の参考としていただければ幸いです。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
遺贈とは?
遺贈(いぞう)とは、遺言書によって自分の財産を無償で特定の個人や団体に譲ることを指します。
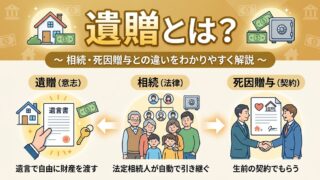
通常、人が亡くなった際の財産は、法律で定められた「法定相続人(配偶者や子ども、両親、兄弟姉妹など)」が引き継ぐのが原則です(相続)。しかし、生前に遺言書を作成して「遺贈」という形をとれば、法定相続人以外の第三者にも自分の意思で自由に財産を残すことができます。
たとえば、以下のような相手に財産を譲りたい場合に遺贈が活用されます。
- 長年連れ添ったが籍を入れていない内縁のパートナー
- 老後の献身的な介護をしてくれた息子の妻(長男の嫁など)
- 生前特にお世話になった友人や知人
- 応援しているNPO法人やボランティア団体
- 故郷の自治体や、お世話になった学校・研究機関
このように、血縁関係や法律上の枠組みにとらわれず、「この人に財産を託したい」「社会のために役立ててほしい」という自身の思いを実現できるのが遺贈の大きな特徴です。
なお、遺贈によって財産を受け取る人のことを「受遺者(じゅいしゃ)」と呼びます。受遺者は個人に限らず、法人や団体を指定することもできます。
遺贈と相続との違い
遺贈と相続は、どちらも「亡くなった人(被相続人)の財産を引き継ぐ」という点では同じですが、以下の点に大きな違いがあります。
1. 財産を引き継ぐ人の違い
- 相続: 財産を引き継げるのは、原則として法律で定められた「法定相続人(配偶者、子ども、親、兄弟姉妹など)」に限られます。
- 遺贈: 法定相続人以外の友人や内縁のパートナー、息子の妻(長男の嫁)、さらにはNPO法人や自治体など「誰にでも」自由に指定して財産を引き継ぐことができます。
2. 遺言書の要・不要の違い
- 相続: 遺言書がなくても、被相続人が亡くなると同時に自動的に発生します(誰がどの財産を引き継ぐかは、相続人同士の話し合いである「遺産分割協議」で決めます)。
- 遺贈: 生前に「遺言書」を作成しておくことが必要です。口頭で「私が死んだら〇〇に〇〇の財産を引き継ぐ」と約束していても無効です。遺言書という書面で意思表示しておく必要があります。
簡単に言えば、「法律で決められた親族に引き継ぐのが相続」であり、「遺言書を使って、自分の意思で自由に相手を選んで引き継ぐのが遺贈」と言えます。なお、法定相続人に対してあえて「遺贈する」と指定することも可能ですが、一般的には「法定相続人以外の人(または団体)に財産を残したい場合」に活用される制度です。
あわせて読みたい
遺贈と死因贈与との違い
遺贈と死因贈与は、どちらも「被相続人が亡くなった後に無償で財産を引き継ぐ」という点では同じですが、以下の点に大きな違いがあります。
1. 相手の同意の要・不要(単独行為か契約か)
- 遺贈: 遺言者が遺言書によって一方的に行う「単独行為」です。遺贈を行うにあたって相手(受遺者)の同意をは必要なく、相手が全く知らない間に指定することができます。
- 死因贈与: 生前に財産を引き継ぐ側(贈与者)の「私が死んだらこの財産を引き継ぎます」という意思表示と、財産を受け取る側(受贈者)の「わかりました、もらいます」という意思表示があってはじめて成立する「契約」です。相手の同意がなければ成立しません。
2. 必要になる書面の違い
- 遺贈: 遺贈を行うには遺言書を作成する必要があります。形式に不備があると無効になってしまうため注意が必要です。
- 死因贈与: 契約であるため「口約束」でも成立します。ただし、死後に他の親族と「言った・言わない」のトラブルになるのを防ぐため、「死因贈与契約書」を作成しておくのが一般的です。
3. 年齢制限の違い
- 遺贈: 満15歳に達していれば、親の同意がなくても単独で遺言書を作成して遺贈を行うことができます。
- 死因贈与: 一般的な契約行為と同じ扱いになるため、原則として成人(18歳以上)である必要があります(未成年の場合は親権者など法定代理人の同意が必要です)。
遺贈と生前贈与の違い
遺贈と生前贈与は、どちらも「無償で財産を引き継ぐ」という点では同じですが、以下の点に大きな違いがあります。
1. 財産が移るタイミングの違い
- 遺贈: 遺言者が「亡くなったとき」にはじめて効力が発生し、財産が引き継がれます。
- 生前贈与: 財産を渡す人ともらう人が「生きている間」に財産が移転します。確実に財産を渡したことを見届けられるのが特徴です。
2. 相手の同意の要・不要(単独行為か契約か)
- 遺贈: 遺言書による「単独行為」です
- 生前贈与: 贈与者と受贈者との「契約」です。
3. かかる税金の違い(相続税か贈与税か)
- 遺贈: 受け取った財産に対しては「相続税」の対象となります。※ただし、法定相続人以外(友人や息子の妻など)が遺贈を受けた場合は、相続税額が2割加算(後ほど解説します)されるルールがあります。
- 生前贈与: 受け取った財産に対しては「贈与税」の対象となります。一般的に贈与税は相続税よりも税率が高く設定されていますが、年間110万円の基礎控除(暦年贈与)などを活用して、生前から計画的に財産を移転できるメリットがあります。
あわせて読みたい
遺贈には「包括遺贈」と「特定遺贈」がある
遺贈には「包括遺贈(ほうかついぞう)」と「特定遺贈(とくていいぞう)」の2種類があります。どちらの方法を選ぶかによって、受遺者の負担やその後の手続きが大きく変わるため、それぞれの特徴と違いをわかりやすく解説します。
【1-1】包括遺贈とは
包括遺贈とは、個別の財産を指定するのではなく、「全財産の3分の1を遺贈する」「すべての財産を〇〇に譲る」というように、財産全体に対する割合を示して引き継ぐ方法です。
包括遺贈で財産を受け取る人(包括受遺者)は「法定相続人と全く同じ権利と義務」を引き継ぐことになります。このことから、包括遺贈には以下の特徴と注意点があります。
あわせて読みたい
- マイナスの財産(借金)も引き継ぐリスクがある
預貯金や不動産といったプラスの財産だけでなく、借金や未払いの税金などのマイナスの財産も、指定された割合に応じて引き継ぐ責任を負います。
あわせて読みたい
- 遺産分割協議に参加しなければならない
「3分の1」といった割合のみが指定されている場合、具体的にどの預金や不動産を受け取るのかを決めるため、他の相続人全員と一緒に「遺産分割協議」に参加する必要があります。
あわせて読みたい
- 放棄する場合は「3ヶ月以内」に裁判所での手続きが必要
借金が多いなどの理由で遺贈を受け取りたくない場合、特定遺贈のように簡単には放棄できません。自分が遺贈されたことを知った時から「3ヶ月以内」に、家庭裁判所で手続き(相続放棄と同じ手続き)をする必要があります。
あわせて読みたい
【1-2】包括遺贈が向いているケース
このように、包括遺贈は、受遺者に借金などのマイナスの財産を引き継がせるリスクや、遺産分割協議に参加させる負担があるため、基本的には慎重に検討すべき方法です。しかし、以下のようなケースでは包括遺贈が非常に適しています。
- 遺言書作成時から財産の内容が大きく変わる可能性がある場合
たとえば、「〇〇銀行の預金」と特定して遺贈しても、生前にその口座を解約してしまえば遺贈は無効になってしまいます。包括遺贈であれば「亡くなった時点での財産の3分の1」というように自動的に計算されるため、将来的に不動産を売却したり預金が増減したりしても、その都度遺言書を書き直す手間が省けます。 - 特定の相手に「すべての財産」を譲りたい場合
「全財産を内縁の妻に遺贈する」「全財産を〇〇団体に寄付する」といったケースです。この場合、個別の財産(〇〇の土地、〇〇銀行の預金など)を一つ一つリストアップして書く必要がなく、財産の引き継ぎ漏れを防ぐことができます。また、すべての財産を1人または1団体に譲る場合、他の相続人との遺産分割協議は不要になります。 - 法定相続人と全く同じ立場で財産の整理を任せたい場合
身寄りがなく、事実上の養子のように深く信頼している相手に対し、プラスの財産をもらってもらうだけでなく「借金の返済や未払い金の清算なども含めて、死後の財産整理をすべて任せたい」という場合に活用されます。
【2-1】特定遺贈とは
次に、特定遺贈とは、「〇〇市〇〇町にある土地と建物を遺贈する」「〇〇に〇〇銀行〇〇支店の預金を遺贈する」というように、具体的に財産を特定して引き継ぐ方法です。遺贈の中でも最も一般的に利用される方法であり、財産を受け取る人(特定受遺者)にとって以下の特徴とメリットがあります。
- 原則(※)として借金(マイナスの財産)は引き継がない
包括遺贈とは異なり、指定された特定の財産のみを受け取ります。そのため、遺言者に多額の借金があったとしても、原則として返済の義務を負うことはなく、リスクなく財産を受け取ることができます。 - 遺産分割協議に参加する必要がない
「どの財産をもらうか」が遺言書で明確に指定されているため、他の相続人と遺産の分け方を話し合う「遺産分割協議」に参加する必要がありません。親族間のトラブルに巻き込まれるリスクを大きく減らせます。 - いつでも自由に放棄ができる
万が一、財産を受け取りたくない場合は、いつでも遺贈を放棄することができます。包括遺贈のように家庭裁判所での手続きや「3ヶ月以内」といった期限はなく、遺言執行者や相続人に対して「放棄します」と意思表示をするだけで済みます。
💡特定遺贈であってもマイナスの財産を引き継いでしまう場合
特定遺贈での以下ケースでは、例外的にマイナスの財産を引き継いでしまいます。
①遺贈が「負担付」の場合
遺言書に「この土地を遺贈する代わりに、残っている借金300万円を返済してほしい」「預金を遺贈する代わりに、残されたペットの世話をしてほしい」といった負担がつけられている遺贈の場合です。この場合、財産を引き継ぐ代わりに指定された義務(負担)を果たす必要があります。
あわせて読みたい
②「抵当権(ローン)」がついた不動産を受け取った場合
遺贈された家や土地に、住宅ローンなどの「抵当権」がついたままになっているケースです。受遺者本人が借金を背負うわけではありませんが、もし遺言者の相続人がローンを返済できなくなった場合、せっかく遺贈された不動産が差し押さえられ、競売にかけられて失ってしまう可能性があります。
【4】特定遺贈が向いているケース
特定遺贈は、受遺者に借金を引き継がせるリスクがなく、遺産分割協議に参加させる負担もないため、遺贈を行う際の基本となる方法です。具体的には、以下のようなケースに向いています。
- 特定の財産をピンポイントで確実に渡したい場合
「現在住んでいる自宅の土地と建物を、内縁のパートナーに残したい」「〇〇銀行の預金300万円を、介護をしてくれた息子の妻に譲りたい」といったように、誰にどの財産を譲るかが明確に決まっている場合です。 - 相手に借金などのリスクを負わせたくない場合
特定遺贈は特定の財産を引き継がさせることができます。遺言者に借金があったとしても、借金を除いて財産を引き継がせることができます。「感謝の気持ちとして財産を渡したいが、絶対に迷惑はかけたくない」という場合に安心です。 - 他の親族とのトラブル(遺産分割協議)に巻き込みたくない場合
受け取る財産があらかじめ指定されているため、受遺者は他の相続人たちと遺産の分け方を話し合う「遺産分割協議」に参加する必要がありません。血縁関係のない第三者や団体を、親族間の話し合いに巻き込まずに、円滑に財産を引き継ぎたい場合に適しています。
遺贈のメリット・デメリット
遺贈は、自分の意思で自由に財産を引き継げるというメリットがある一方で、親族間のトラブルに巻き込まれることや、税金の負担が重くなるなどのデメリットもあります。遺贈で失敗や後悔をしないために、ここでは遺贈を選択する前に必ず知っておきたい「メリットとデメリット」をわかりやすく解説します。
メリット
遺贈のメリットは、「自分の財産を、自分の意思で自由に処分できること」です。具体的には、以下の3つのメリットがあります。
- 法定相続人以外(お世話になった人など)に財産を残せる
通常の相続では、財産を引き継ぐことができるのは配偶者や子どもなどの「法定相続人」に限られます。しかし遺贈を活用すれば、長年連れ添った内縁のパートナー、介護をしてくれた息子の妻(長男の嫁)、生前親しくしていた友人など、血縁関係や法律上の枠組みにとらわれず、感謝を伝えたい相手に直接財産を引き継ぐことができます。 - 団体や自治体へ寄付(社会貢献)ができる
財産を引き継ぐ相手は、個人だけではありません。「自分の財産を社会のために役立ててほしい」という思いから、応援しているNPO法人やボランティア団体、故郷の自治体、お世話になった学校や研究機関などに財産を寄付できるのも遺贈ならではのメリットです。
あわせて読みたい
- 身寄りがいない場合、財産が国庫に入るのを防げる
法定相続人が誰もいない(身寄りがない)場合、残された財産は最終的に国のもの(国庫への帰属)になってしまいます。しかし、生前に遺言書で遺贈先を指定しておけば、自分の築いた大切な財産を国に没収されることなく、希望する相手や団体に有意義に使ってもらうことができます。
デメリット
遺贈にはメリットがある一方でデメリットもあります。
- 親族(法定相続人)との間でトラブルになりやすい
被相続人の配偶者や子どもには、法律で最低限保障された財産の取り分である「遺留分」があります。これを無視して「全財産を愛人に遺贈する」「寄付する」といった遺言を残すと、死後に相続人から受遺者に対して「遺留分侵害額請求」が行われ、トラブルに発展する可能性があります。
あわせて読みたい
- 受遺者が負担に感じて放棄(拒否)される可能性がある
遺贈は相手の事前の同意なしに指定できるため、相手としては遺言者が亡くなった後に突然「財産を譲る」と知らされることになります。不動産の管理を負担に感じたり、親族からの反発を恐れたりして、せっかくの遺贈を「放棄」されてしまう可能性があります。 - 相続人が引き継ぐよりも「税金」が高くなるケースが多い
配偶者や一親等の血族(子どもや両親)以外の人(※兄弟姉妹や友人、内縁のパートナーなど)が遺贈を受ける場合、相続税が「2割加算」されるルールがあります。さらに不動産を受け取る場合は、相続人が引き継ぐ場合よりも「登録免許税」の税率が高くなり、新たに「不動産取得税」も課税されるなど、税金面での負担が大きくなります。 - 法的に有効な「遺言書」を作成する手間や費用がかかる
遺贈を確実に実行するには、法律で定められたルールに基づいた遺言書が必須です。自分で書く「自筆証書遺言」には形式の不備で無効になるリスクがるため、「公正証書遺言」を作成するにしても一定の手間や費用がかかります。
【文例】遺贈の遺言書~包括遺贈
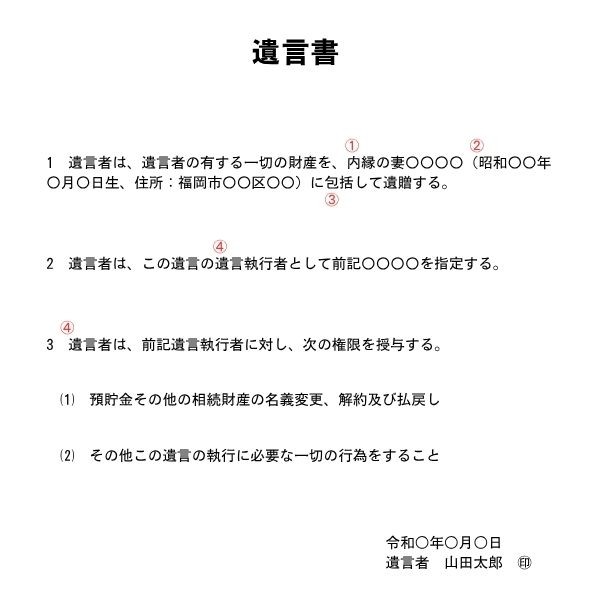
上の文例は、「内縁の妻に包括遺贈する」場合の遺言書です。
内縁の妻(誰)に財産を遺贈するのかをきちんと明示しておくため、「氏名」のほか「内縁」「生年月日」「住所」の情報で相手を特定します(①、②)。包括遺贈の場合は「包括して遺贈する。」と書きます(③)。
後ほど詳しく解説しますが、遺言執行者を指定していない場合、預貯金の解約などの手続きをする際は、遺言者の相続人全員の協力が必要となります。しかし、通常、内縁の妻と遺言者の相続人とは疎遠なことが多く、遺言者の相続人全員の協力が得られず、手続きが滞ってしまう可能性が高いです。
そこで、あらかじめ遺言書で遺言執行者を指定しておきます。遺言執行者を指定する際は、その権限もあわせて明記しておきます(④、⑤)。受遺者自身を遺言執行者に指定することもできます。受遺者を遺言執行者にしておけば、受遺者が単独で(遺言者の相続人全員の協力を得ることなく)、預貯金の解約などの手続きをスムーズに進めることができます。
あわせて読みたい
【文例】遺贈の遺言書~特定遺贈
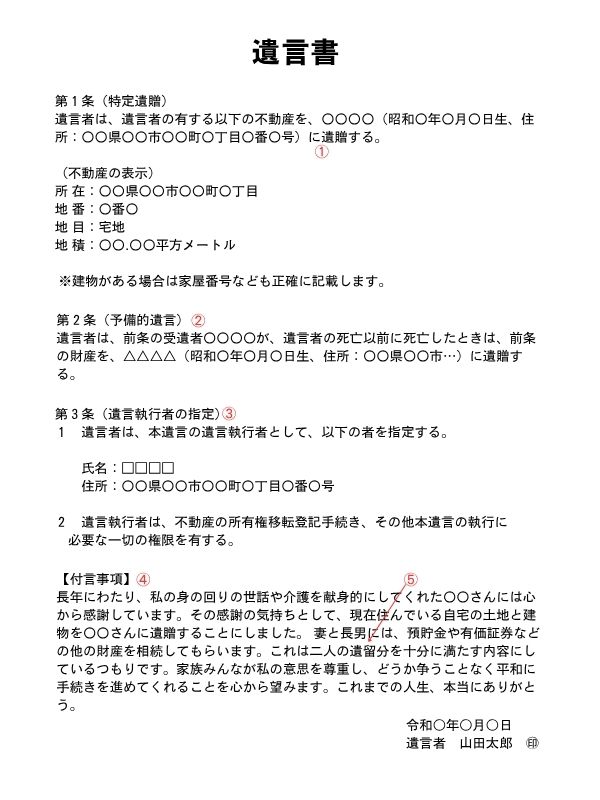
上の文例は、夫、妻、子(長男)の家族で、遺言者である夫が「長年介護をしてくれた子の妻に特定の不動産を遺贈する」という場合の遺言書の一例です。
特定遺贈のため、単に「遺贈する。」と書いています(①)。万が一、受贈者が遺言者よりも先に亡くなってしまった場合に備えて「予備的遺言」を盛り込んでいます(②)。遺言執行者を指定していることは包括遺贈の場合と同じです(③)。
包括遺贈と大きな違いは付言事項を盛り込んでいることです。
息子の妻は遺言者の相続人ではないため、本来であれば不動産を引き継ぐことができません。付言事項に「なぜ、相続人以外の人に財産を引き継ぐことにしたのか」についてメッセージ残しておくことで、相続人の理解を得られやすくなります(④)。
また、付言事項では、妻と子に預貯金や有価証券などの財産を残していることも明記します。妻と子には遺留分が認められているため、遺留分をめぐって「妻と子VS子の妻」という関係を作らないようにするための配慮です(⑤)。
遺贈の遺言書を書く際のポイント
遺贈の最終目的は「ご自分が財産を引き継ぎたい人に確実に財産を引き継ぐこと」です。また、残された家族に負担やトラブルとなるような火種を残さないことも大事です。ここでは、これらのことに配慮した遺言書とするための「4つのポイント」について解説します。
【1】遺留分に配慮する
まず、遺留分に配慮することです。
文例の箇所でも触れた通り、配偶者や子どもなどには遺留分が確保されています。これを侵害するような内容にすると、後々「遺留分侵害額請求」による金銭トラブルに発展するおそれがあるため、他の相続人にも見合った財産を残すなどの対策をしておくことが大切です。
あわせて読みたい
【2】遺言執行者を指定しておく
次に、遺言執行者を指定しておくことです。
これも文例で詳しく解説した通り、指定がないと名義変更や預金解約の手続きに相続人全員の協力が必要となり手続きが難航します。遺言書内で受遺者本人や専門家などをあらかじめ指定しておくことが重要です。
あわせて読みたい
【3】付言事項で理由を説明しておく
次に、付言事項で理由を説明しておくことです。
こちらも文例で解説した通り、「なぜ相続人以外に遺贈するのか」という感謝の思いや理由を書き添えることで、相続人の納得感を得やすくなり、無用な争いを防ぐことにつながります。
あわせて読みたい
【4】予備的遺言
次に、受贈者が遺言者よりも先に亡くなった場合の「万が一」に備えて予備的遺言を記載しておくことです。
遺贈は、受遺者が遺言者よりも先に亡くなってしまった場合、遺言書に特別な指定がない限り、受贈者に関する箇所の条項は「無効」となってしまいます。無効になった財産は、原則に戻って遺産分割協議の対象となり、相続人全員で遺産分割協議をして分けることになります(遺言者の本来の希望が叶わなくなってしまいます)。このような事態を防ぐため、「もし〇〇が私より先に死亡した場合は、代わりに△△に遺贈する」と、あらかじめ次の候補者を指定しておく(予備的遺言)ことで、遺言者の意思をより確実に反映させることができます。
あわせて読みたい
遺贈の遺言書の条項例
これまで、遺贈の基本や遺言書を作成する際の重要なポイントについて解説してきました。しかし、実際にいざ遺言書を書こうとすると、「自分のケースでは具体的にどのような文章にすればいいのだろうか」と迷われる方も多いのではないでしょうか。ここでは、特定の状況や目的に合わせて財産を残したい場合に役立つ、より実践的な「遺贈の条項例」をケース別にご紹介します。ご自身の希望に近い文例を参考に、状況に合わせてアレンジしてご活用ください。
【条項例1】清算型遺贈
第〇条
遺言者は、遺言者の所有する下記の不動産を売却して換価処分し、その売却代金から、売却に関する一切の費用(仲介手数料、測量費用、登記費用、譲渡所得税、建物の解体費用その他諸経費)を控除した残金全額を、〇〇〇〇(個人の場合は「住所」・「氏名」・「生年月日」、法人の場合は「所在地」・「正式名称」・「法人番号」)に遺贈する。
【不動産の表示】
(土地)
所在:〇〇県〇〇市〇〇町〇丁目
地番:〇番〇
地目:宅地
地積:〇〇.〇〇平方メートル
(建物)
所在:〇〇県〇〇市〇〇町〇丁目〇番地〇
家屋番号:〇番〇
種類:居宅
構造:木造瓦葺2階建
床面積:1階 〇〇.〇〇平方メートル
2階 〇〇.〇〇平方メートル
第〇条
遺言者は、本遺言の遺言執行者として次の者を指定し、前条の不動産の売却、所有権移転登記手続き、引渡し、売買代金の受領など、本遺言を執行するために必要な一切の権限を付与する。
住 所:
氏 名:
生年月日:
清算型遺贈とは、財産(不動産や株式など)をそのままの形で渡すのではなく、お金に換えてから遺贈する方法です。不動産をもらっても維持管理ができない受遺者に配慮したい場合や、複数の人に現金を分割して渡したい場合、遺贈寄付したい場合などに有効な方法です。
清算型遺贈の遺言書を作成する際のポイントは以下の3点です。
- 経費の負担先(控除)を明確に記載する
不動産の売却には、不動産会社の仲介手数料、司法書士への登記費用、測量費、場合によっては建物の解体費用や譲渡所得税などの多額の経費がかかります。「売却代金からこれらの経費を控除した残金を渡す」という旨を遺言書に明記しておかないと、誰が経費を負担するのかで相続人や受遺者の間でトラブルになる可能性があります。 - 必ず遺言執行者を指定し、売却の権限を付与する
清算型遺贈をスムーズに実現するためには、遺言執行者の存在が不可欠です。遺言執行者が指定されていない場合、原則として法定相続人全員が協力して売却手続きを行わなければならず、事実上不可能になるケースも少なくありません。必ず遺言執行者を指定し、条項内に「不動産を売却・換価する権限があること」をはっきりと記載しておきましょう。手続きを確実に行うため、弁護士や司法書士などの専門家を遺言執行者に指定しておくのが安心です。
あわせて読みたい
- 受遺者を正確に特定する
NPO法人などの団体に遺贈寄付する場合は、通称ではなく登記簿上の「正式名称」と「主たる事務所の所在地」「法人番号」を記載します。個人に遺贈する場合は「氏名・住所・生年月日」を記載して、誰に渡すのかを明確に特定します。
遺贈にかかる税金の注意点
受遺者には無償で財産を引き継げるメリットがありますが、財産を引き継いだことによる税金が発生することに注意が必要です。特に、法定相続人以外が財産を引き継ぐ場合は、相続と比べて税負担が重くなる可能性があるため事前の確認が必要です。ここでは、受遺者に思わぬ負担をかけないために知っておきたい「税金に関する2つの注意点」を解説します。
あわせて読みたい
【1】相続税の「2割加算」のルール
遺贈によって財産を引き継いだ場合、その財産は基本的には「相続税」の課税対象となります。そして、財産を引き継ぐ相手によっては相続税の負担が重くなる「2割加算」というルールが適用されます。
相続税の2割加算とは、被相続人の「一親等の血族(子ども・両親)および配偶者」以外の人が財産を受け取る場合、本来の相続税額に2割税額が上乗せされる制度です。
- 2割加算の対象にならない人: 配偶者、子ども、両親
- 2割加算の対象になる人 : 兄弟姉妹、孫(※代襲相続を除く)、内縁のパートナー、息子の妻、友人・知人など
遺贈では法定相続人以外(第三者)に財産を引き継ぐことが多いため、この「2割加算」の対象になる可能性が高くなります。受遺者に予想外の税負担をかけないよう、あらかじめ税金額の目安を把握しておくことが大切です。
あわせて読みたい
【2】不動産取得税・登録免許税の負担
遺贈で「不動産」を引き継ぐ場合、法定相続人が通常の相続で引き継ぐ場合と比べて、名義変更などにかかる税金の負担が大きくなることがあります。
法定相続人が相続する場合は「不動産取得税」はかからず、名義変更にかかる「登録免許税」の税率も固定資産税評価額の0.4%で済みます。 しかし、法定相続人以外の第三者が「特定遺贈」で不動産を受け取る場合は以下のようになります。
- 不動産取得税: 新たに課税されます(原則として固定資産税評価額の3%〜4%)。
- 登録免許税 : 相続の場合よりも高い税率(固定資産税評価額の2.0%)が適用されます。
このように、相続人以外へ不動産を遺贈する場合はまとまった税金が発生するため、不動産だけでなく「税金を支払うための現金」もセットで遺贈するなどの配慮が必要になります。
あわせて読みたい
遺贈に関するQ&A
最後に、遺贈に関するよくある疑問についてまとめました。
Q1. 遺贈は放棄できますか?受け取りを拒否したい場合はどうすればいいですか?
A. 遺贈の種類によって放棄のルールや手続きが異なります。
- 特定遺贈の場合: 基本的にいつでも放棄することができます。遺言執行者または相続人に対して「遺贈を放棄する」という意思表示をするだけで済み、裁判所への手続きは不要です。
- 包括遺贈の場合: 包括受贈者は相続人と同じ扱いになります。そのため、自分に遺贈があったことを知った時から「3ヶ月以内」に家庭裁判所で「相続放棄」の手続きをする必要があります。期限を過ぎると原則として放棄できなくなるため注意が必要です。
あわせて読みたい
Q2. 受遺者が遺言者より先に亡くなった場合はどうなりますか?
A. 原則として、その遺贈は「無効」になります。
相続の場合は、子どもが先に亡くなっていれば孫が代わりに引き継ぐ「代襲相続」という制度がありますが、遺贈にはこの制度がありません。もしもの場合に備えたい場合は、遺言書に「もし〇〇が私より先に死亡した場合は、その財産を△△に遺贈する」といった予備的遺言を記載しておく必要があります。
あわせて読みたい
Q3. 遺贈することを事前に遺者に伝えておく必要はありますか?
A. 法律上、事前に伝える義務はありません。
遺贈は遺言者の「単独行為」であるため、相手の同意がなくても成立します。ただし、遺言者が亡くなった後に突然知らされると、受遺者が戸惑って放棄してしまったり、親族間で「なぜあの人に?」とトラブルになったりする場合があります。 確実に引き継いでもらいたい場合は、生前にご自身の口から伝えておくか、遺言書の「付言事項」に理由をしっかり書き残しておくことをおすすめします。
あわせて読みたい
Q4. 大切なペットに財産を遺贈することはできますか?
A. ペットに直接遺贈することはできませんが、「負担付遺贈」を活用する方法があります。
日本の法律では、ペットは「モノ」として扱われるため、直接財産を受け取ることはできません。しかし、「ペットの世話をしてくれること」を条件に、信頼できる知人や団体に財産を遺贈する「負担付遺贈」という方法を使えば、実質的にペットのために財産を残すことが可能です。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚