【見本付】負担付死因贈与契約とは?遺言との違いや税金・書き方を解説
 執筆者:小吹 淳
- 「自分の老後の世話をしてほしい」
- 「残されるペットの面倒を誰かに頼みたい」
など、将来への不安を抱えている方は多いのではないでしょうか。自分の希望を叶えてくれる人に財産を譲りたいと考えたとき、真っ先に思い浮かぶのは「遺言」かもしれません。しかし、遺言には「相手が本当に約束を守ってくれるか不安」「後で一方的に取り消されるかもしれない」といった、渡す側・受け取る側双方にリスクが伴います。
そこでおすすめなのが、「〇〇をしてくれる代わりに、財産を譲る」という条件付きの約束を法的に交わす「負担付死因贈与契約」です。遺言よりも財産を受け取る確実性が高く、双方が安心できる制度として生前対策に活用されています。
本記事では、負担付死因贈与契約の基本的な仕組みやメリット・デメリットをはじめ、よく似た制度である「負担付遺贈」や「負担付贈与」との違いをわかりやすく解説します。さらに、気になる税金の問題や、トラブルを防ぐための契約書の書き方についても見本付きで詳しくご紹介します。
生前贈与をご検討中の方は、今後の参考にしていただければと思います。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
負担付死因贈与契約とは?
「自分の老後の世話をしてほしい」「残されるペットの面倒を見てほしい」。そんな望みを、財産を譲る代わりに叶えてもらうための制度が「負担付死因贈与契約」です。具体的にどのような制度なのか、詳しく見ていきましょう。
【1】死因贈与と負担付贈与の組み合わせ
負担付死因贈与契約とは、「自分が亡くなった時に財産を譲る(死因贈与)」という約束と、「その代わりに一定の義務や労務を果たしてもらう(負担)」という条件をセットにした契約のことです。
相手に一定の負担を求めつつ、そのお礼として財産を譲るというものであるため、単に財産を譲るだけでなく、老後の不安を解消しつつ、望み通りの財産の承継を実現することができます。
【2】活用ケースの具体例
実際に負担付死因贈与契約が使われるのは、以下のようなケースです。
- 介護や身の回りの世話
→「私の介護を最期までしてくれたら、この自宅(土地と建物)を譲る」 - ペットの飼育
→「私が亡くなった後、残されたペットの面倒を引き続き見てくれたら、預貯金〇〇万円を譲る」 - 借金の返済・家業の承継
→「家業を継いで私の残りの債務を返済してくれたら、自社株式をすべて譲る」
負担付死因贈与契約のメリット・デメリット
負担付死因贈与契約を検討する場合、その特徴を正しく理解しておくことが欠かせません。この制度にはどのような魅力があり、反対にどのようなリスクが潜んでいるのでしょうか?負担付死因贈与契約のメリットとデメリットの両面から確認していきましょう。
【1】メリット
まず、負担付死因贈与契約の最大のメリットは、契約によって受贈者が財産を受け取ることが確約されているため、受贈者に負担を果たしてもらいやすいという点です。
遺言書による「負担付遺贈」の場合、遺言者はいつでも一方的に内容を撤回できるため、負担を負う受遺者には「最後まで介護をしたのに、気が変わって財産をもらえなかったらどうしよう」という不安がつきまといます。
しかし、負担付死因贈与契約は双方の合意で成り立つ契約です。受贈者がすでに約束した負担を実行している場合、贈与者の都合で一方的に契約を解除することは原則としてできません。この「勝手に解除されない」という拘束力が受贈者に安心感を与え、負担の確実な実行につながります。
さらに、対象の財産が不動産である場合は、生前に「始期付所有権移転仮登記」という手続きをしておくことができ、将来的に不動産を受け取る権利が法的に確保(保全)されます。また、後で詳しく述べるように、生前贈与と違って「相続税」の対象となるため、基礎控除が適用されて税負担を抑えやすいという点も見逃せない大きなメリットといえます。
【2】デメリット
一方、負担付死因贈与契約には以下のようなデメリットや注意点もあります。導入を検討する際は、これらのリスクも十分に理解しておく必要があります。
・贈与者からの一方的なキャンセルが難しい
一度契約を結んで受贈者が負担を実行し始めると、贈与者の気が変わったり、受贈者との関係が悪化したりしても、贈与者が正当な理由なく一方的に契約を解除することが難しくなります。
・不動産にかかる税金(不動産取得税・登録免許税)が割高になる
相続人が遺贈で不動産を受け取る場合と比べ、税金の負担が重くなります。具体的には、遺言であればかからない「不動産取得税」が課税され、名義変更時の「登録免許税」の税率も高くなります。結果として、想定よりも手元に残る財産が目減りする可能性があります。
あわせて読みたい
・受贈者が先に亡くなると契約が無効になる
財産を受け取って世話をしてくれるはずだった受贈者が、贈与者よりも先に亡くなってしまった場合、原則としてこの契約は効力を失います。「もし受贈者が先に亡くなった場合は、その子どもに引き続きお願いする」といった希望がある場合は、あらかじめ契約書に特約を記載しておく必要があります。
負担付贈与契約・負担付遺贈との違い
負担付死因贈与契約とよく似た制度に、「負担付贈与契約」や「負担付遺贈」があります。これらは名前こそ似ていますが、財産が渡るタイミングや、かかる税金の種類、法的な拘束力の有無(撤回できるかどうか)に大きな違いがあります。ご自身の希望に最も合う方法を選ぶために、それぞれの違いを確認しておきましょう。
【1】負担付贈与契約との違い
まず、「負担付贈与契約」と「負担付死因贈与契約」の最大の違いは、財産が相手に渡るタイミングです。
負担付贈与契約では、贈与者が生きている間(生前)に受贈者に財産が渡ります。「この家を今すぐあなたに譲るから、これからの生活の面倒を見てほしい」といったケースがこれに当たります。 一方、負担付死因贈与契約では、あくまで贈与者が亡くなった時に受贈者に財産が渡ります。
また、かかる税金の種類も違います。 負担付贈与契約では、受贈者に原則として贈与税がかかります。贈与税は相続税に比べて基礎控除額(暦年課税で年間110万円)が少なく、税率も高めに設定されているため、税金面の負担が重くなりやすいという特徴があります。
あわせて読みたい
【2】負担付遺贈との違い
負担付遺贈とは、遺言書を使って「〇〇をしてくれる代わりに、この財産を譲る」と指定する方法です。負担付死因贈与契約との決定的な違いは、「相手の合意が必要かどうか」と「撤回のしやすさ」です。
負担付遺贈は遺言者による単独行為であるため、相手(受遺者)の承諾なしに一方的に作成できます。また、生きている間であれば、遺言者はいつでも自由に内容を書き換えたり、取り消したりすることができます。
一方、負担付死因贈与は双方の合意に基づく契約です。前述の通り、相手がすでに負担を実行し始めていると、贈与者から契約を一方的に解除することは原則としてできなくなります。「約束を反故にされるリスク」が少ないという点において、死因贈与の方が財産を受け取る側にとっては安心といえます。
あわせて読みたい
【3】どれが最適?特徴/向き・不向きのまとめ
ここまで解説してきた負担付死因贈与契約のメリット・デメリット、負担付贈与契約、負担付遺贈の特徴やそれぞれの制度に向いている人について表でまとめてみました。制度選びの参考にしていただければと思います。
| 制度名 | メリット | デメリット | 向いている人 |
| 負担付死因贈与契約 | ・受贈者が確実に財産を受け取れる(勝手に取り消されにくい) ・不動産は「仮登記」で権利を保全できる | ・贈与者は一方的に契約解除しにくい ・不動産取得税がかかり、登録免許税も割高 ・受贈者が先に亡くなると原則無効になる | ・受贈者に安心感を与え、受遺者に確実に義務を果たしてほしい人 ・お互いの権利をしっかり守りたい人 |
| 負担付遺贈 (遺言) | ・遺言者の単独行為で設定できる ・いつでも自由に内容を書き換え・撤回できる ・受遺者が相続人なら不動産の税金負担が軽い | ・受遺者に「撤回されるかも」という不安が残る ・受遺者の合意を得ていないため、死後に放棄される可能性がある | ・将来状況が変わる可能性があり、撤回する権利を手元に残しておきたい人 ・相続人にかかる税金の負担を軽くしたい人 |
| 負担付贈与契約 (生前贈与) | ・生きているうちに、確実に財産を引き渡せる ・財産を渡した後の生活を直接見守ることができる | ・受贈者にかかる贈与税の負担が重くなりやすい ・不動産取得税や登録免許税もかかる | ・自分が亡くなるのを待たず、「今すぐ」財産を相手に譲りたい人 |
負担付死因贈与契約での税金の注意点
【1】かかる税金は「相続税」
まず、負担付死因贈与契約によって財産を受け取った場合にかかる税金は、贈与税ではなく「相続税」です。
通常の贈与では税率の高い贈与税がかかりますが、死因贈与は「亡くなったことを原因とする財産の移転」であるため、遺言で財産を受け取るときと同じように相続税の対象として扱われます。
相続税には「3,000万円+(600万円×法定相続人の数)」という大きな基礎控除(非課税枠)があるため、受け取る財産の総額がこの範囲内に収まれば税金はかかりません。多くの場合、贈与税よりも税負担を大幅に抑えることができます。
あわせて読みたい
【2】不動産取得税と登録免許税は割高になる
次に、これまで繰り返し述べてきたとおり、不動産取得税と登録免許税が割高になることです。相続税の対象になる点では有利ですが、受け取る財産が「不動産」の場合は注意が必要です。
法定相続人が遺言などで不動産を引き継ぐ通常の相続であれば、「不動産取得税」はかかりません(非課税)。しかし、負担付死因贈与契約の場合は、法定相続人であっても不動産取得税(原則として固定資産税評価額の3〜4%)が課税されてしまいます。
また、名義変更にかかる「登録免許税」についても、通常の相続が「0.4%」であるのに対し、死因贈与では5倍の「2.0%」の税率が適用されます。不動産の価値によっては数十万円単位で手出しの税金コストが変わってくるため、事前に専門家へ相談して概算を出しておくことをおすすめします。
あわせて読みたい
約束(負担)を守らなかった場合の対処法
負担付死因贈与契約を結んだものの、受贈者が約束した負担を実行してくれない、あるいは途中で放棄してしまった場合、どのように対処すればよいのでしょうか。 このような場合、法律上の「債務不履行(約束を果たさないこと)」を理由として、負担付死因贈与契約を解除することができます。ここでは「生前」と「死後」に分けた対処法と、事前の予防策について解説します。
【1】生前の対処法(贈与者本人による契約解除)
贈与者が生きている間であれば、贈与者自身が契約を解除できます。ただし、「今日から世話に来ないなら契約はなしだ!」と口頭ですぐに一方的な解除ができるわけではありません。
原則として、まずは相手に対して「〇月〇日までに、約束通り〇〇のサポートを実行してください」と求める「催告」を行う必要があります。また、二度手間を省くため、催告と同時に「期間内に義務を果たさないときは契約を解除する」旨の意思表示をしておくことが一般的です。
「言った・言わない」のトラブルを避けるため、上記の通知は、必ず内容証明郵便での書面で行います。なお、受贈者から虐待を受けたなど、お互いの信頼関係が完全に破壊されているような極端なケースでは、催告なしでの即時解除が認められることもあります。
【2】死後の対処法(相続人や執行者による解除)
「私が死んだあとのペットの世話」や「お葬式の手配」などを負担の条件にしていたにもかかわらず、死後に受贈者がそれらを放棄した場合、贈与者自身が契約を解除をすることはできません。
この場合は、残された「相続人」や、あらかじめ指定されていた「死因贈与執行者」が贈与者の代わりに契約を解除することができます。生前と同じく、まずは定めた期間内に義務を果たすこと、期間内に義務を果たさないときは契約を解除する旨を内容証明郵便で通知します。契約が解除されると死因贈与は無効となり、対象の財産は通常の相続財産として遺産分割の対象に戻ります。
【3】トラブルを未然に防ぐための予防策
受贈者と「約束を守ったかどうか」で揉めないためには、契約段階での対策が何より重要です。
最も大切なのは、契約書に記載する「負担の内容」をできる限り具体的にすることです。「身の回りの世話をする」といった曖昧な表現ではなく、「週に3回訪問し、買い物と掃除を行う」「生活費として月額5万円を援助する」など、誰が見ても客観的に何が負担(義務)かを判断できるよう定めておきましょう。
また、死後のトラブルに備え、契約書の中で弁護士や司法書士などの専門家を「死因贈与執行者」に指定しておくことを強くおすすめします。第三者である専門家が間に入ることで、他の相続人との無用なトラブルを防ぎ、確実に手続きや契約解除を進めることができます。
【見本あり・DL可】負担付死因贈与契約書の作成のポイント
負担付死因贈与契約を確実なものにするためには、契約書の作り方が非常に重要です。ここでは、ダウンロード可能な契約書のサンプル(見本)をもとに、後々のトラブルを防ぐために必ず押さえておくべきポイントを解説します。
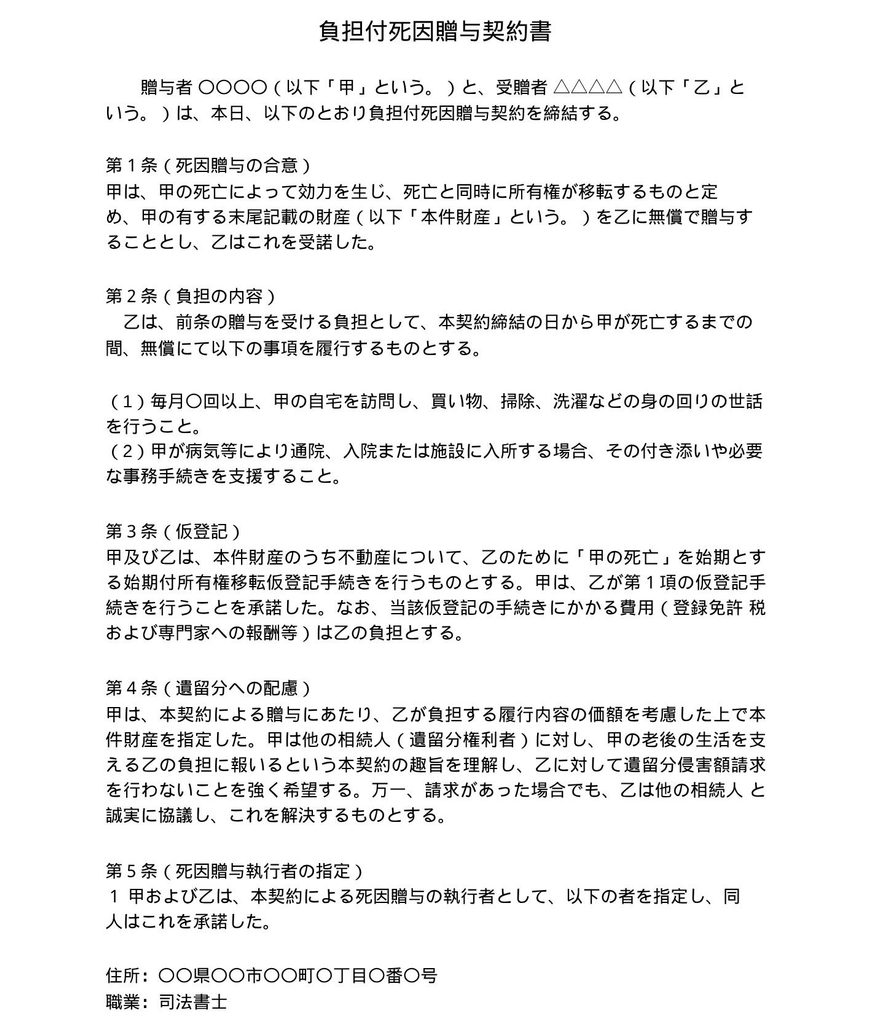
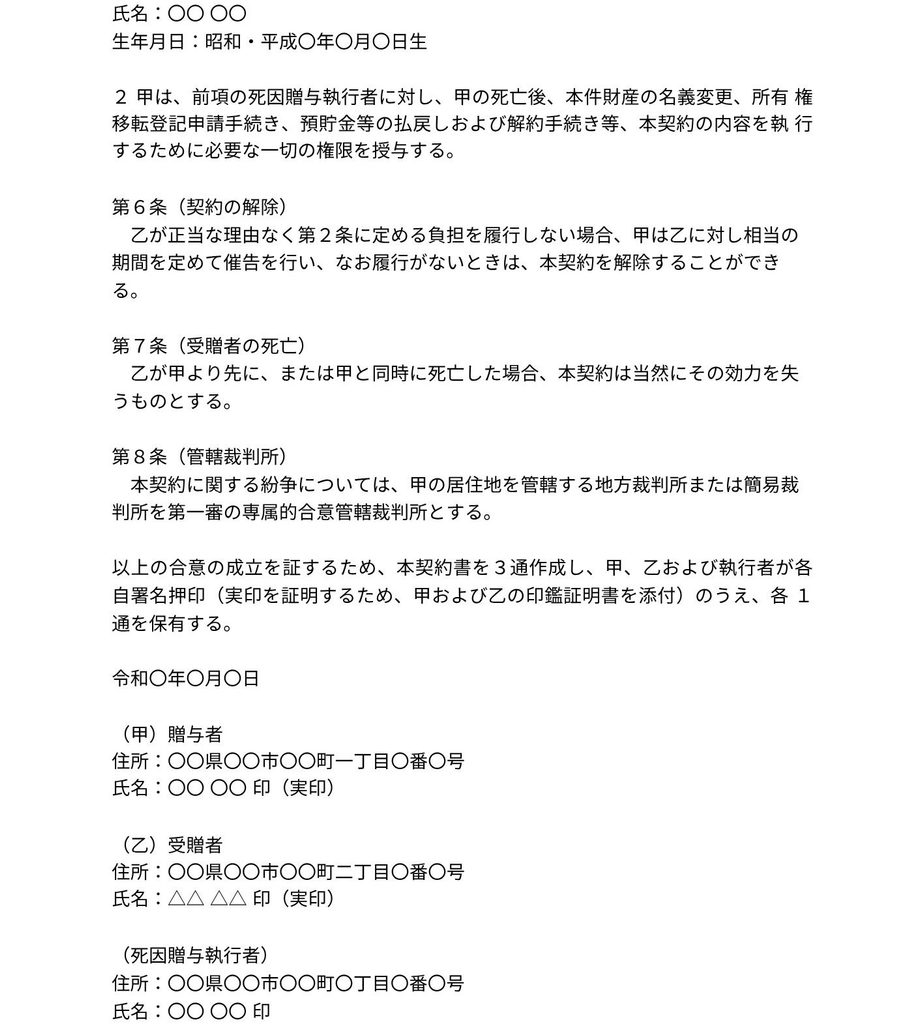
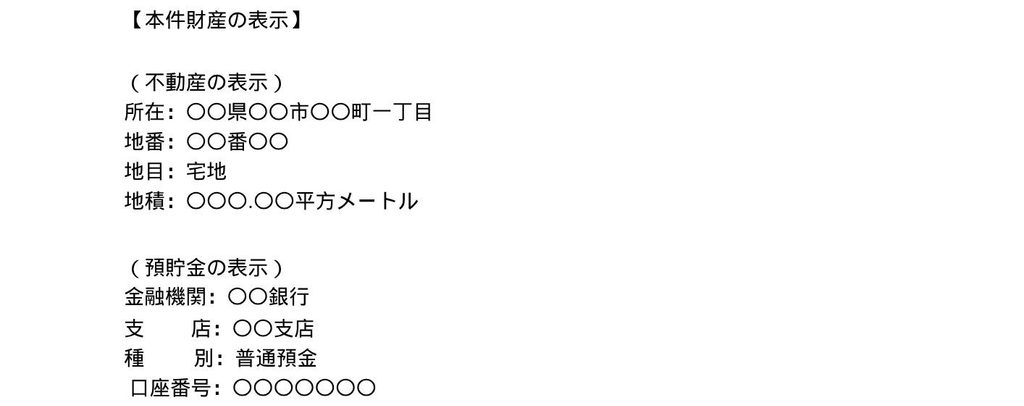
【1】負担の内容は具体的に記載する(第2条)
先ほども述べましたが、「身の回りの世話をする」「老後を支援する」といった曖昧な表現は、「言った・言わない」のトラブルの元になります。「週に〇回訪問して掃除をする」「毎月〇万円を生活費として援助する」など、第三者が見ても「約束が守られているか」を客観的に判断できるレベルまで具体的に記載することが重要です。
【2】他の相続人の「遺留分」に配慮する(第4条)
全財産を特定の一人に死因贈与してしまうと、他の相続人から「遺留分侵害額請求(最低限の取り分を請求されること)」を起こされるリスクがあります。これを防ぐため、遺留分を侵害しない範囲で財産を指定するか、契約書内に「なぜこの人に、この財産を贈与したのか(長年の介護への感謝など)」という付言(メッセージ)を残しておくことが、相続人同士のトラブル抑止に繋がります。
【3】「死因贈与執行者」を必ず指定する(第5条)
贈与者が亡くなった後、不動産の名義変更や預貯金の解約手続きなどを行うには、通常、法定相続人全員の協力が必要になります。しかし、契約書内で弁護士や司法書士などの専門家を「死因贈与執行者」として指定し、必要な権限を与えておけば、他の相続人の関与なしでスムーズに手続きを完了させることができます。
【4】義務が果たされなかった場合の「契約解除」について定める(第6条)
もし受贈者が約束した負担を実行しなかった場合の手続きも明記しておきましょう。「相当の期間を定めて催告を行い、それでも履行されない場合は契約を解除できる」と定めておくことで、万が一約束を反故にされた場合でも、贈与者(または死因贈与執行者)が法的に正しい手順で契約を白紙に戻すことができます。
【5】受贈者が先に亡くなった場合の効力を明記する(第7条)
財産を受け取って世話をしてくれるはずだった受贈者が、贈与者よりも先に(または同時に)亡くなった場合、原則として契約は効力を失います。もし、「受贈者が亡くなった場合は、その子どもに引き続きお願いして財産を譲りたい」といった特別な希望がある場合は、契約を失効させるのではなく、あらかじめ「特約」として代わりの受贈者を指定しておく必要があります。
【6】確実性を高めるなら「公正証書」で作成する
負担付死因贈与契約書は、当事者同士のサインと印鑑による私文書でも法的に有効ですが、紛失や改ざんのリスクがあり、死後の名義変更手続きでも揉める要因になりやすいです。公証役場で「公正証書」として作成しておけば、原本が公証役場に保管されるうえ、法的効力も極めて高くなるため、実務上は公正証書での作成を強くおすすめしています。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚