【相続税の2割加算】対象になる人・ならない人と回避策
 執筆者:小吹 淳
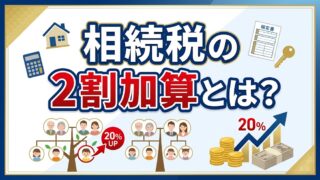
「可愛い孫や、お世話になった兄弟に遺産を遺したい」と考えている方は注意が必要です。実は、遺産を受け取る人が配偶者や子ども以外(孫や兄弟姉妹など)の場合、相続税が通常の2割増しになる「相続税の2割加算」というルールが存在します。
良かれと思って遺産を引き継いだものの、結果として想定外の税負担を負わせてしまい、残された家族に迷惑をかけてしまうこともあります。
本記事では、この相続税の2割加算の対象になる人・ならない人の基準や、相続税額の具体的な計算方法をわかりやすく解説します。さらに、相続税が増えてもあえて孫に引き継ぐメリットや、加算を回避する生前贈与の活用法まで網羅しました。ぜひ最後までご覧ください。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続税の2割加算とは?
相続税の2割加算とは、被相続人(亡くなった人)の「配偶者」と「一親等の血族(子・父母)」以外の人が財産を相続・遺贈で取得した場合に、算出された相続税額に20%(2割)が上乗せされる制度です。
相続税の2割加算が設けられた理由の一つは、孫などへ直接財産を渡して相続税を1回分免れる意図的な「世代飛ばし」を防ぐためです。もう一つは、配偶者や親子以外の人が遺産を手にするのは偶発的な意味合いが強く、税負担を軽くしてそれらの人の生活を保障する必要性も低いと考えられたためです。
あわせて読みたい
相続税の2割加算の対象となる人・ならない人
相続税の2割加算の対象となる人・ならない人は以下のとおりです。
対象となる人
| 対象となる人 | 対象となる理由 |
| 兄弟姉妹・甥姪 | 配偶者や一親等の血族(親子)ではなく、遺産を受け取る偶然性が高いため。 |
| 祖父母 | 直系尊属(上の世代)ではあるものの、「一親等(父母)」ではなく「二親等」にあたるため。 |
| 孫 (※代襲相続を除く) | 親を飛ばして財産を受け取ることで、相続税の負担を1回分免れる「世代飛ばし」に該当する(二親等の血族である)ため。(遺言による遺贈や、孫養子の場合など) |
| 第三者 (内縁の配偶者、息子の妻、友人など) | 配偶者や血族ではなく、遺産を取得する偶然性が非常に高いため。 |
対象とならない人
| 対象とならない人 | 対象とならない理由 |
| 配偶者 | 被相続人の財産形成に対する貢献度が大きく、残された後の生活保障の必要性が最も高いため。 |
| 一親等の血族 (子・父母) | 被相続人と最も関係が近い親族であり、遺産を受け取ることが自然で、親族間の扶養義務や生活保障の観点から税負担を重くすべきではないため。 |
| 代襲相続人となった孫 | 本来相続するはずだった親(被相続人の子)が亡くなっており、代わりに親の権利を引き継いでいるだけで、意図的な「世代飛ばし」にはあたらないため。 |
あわせて読みたい
相続税の2割加算の計算方法と具体例
遺産を引き継ぐ人が相続税の2割加算の対象になる場合、実際にどれくらい税金が増えるのか、あらかじめ把握しておきたいところです。そこで、ここからは、相続税の2割加算の計算方法を解説した上で、設例を使いながら実際にどのくらい税額が増えるのかみていきたいと思います。
【1】計算方法
相続税の2割加算の計算自体は難しくありません。基本的には、通常のルールで計算された「その人の相続税額」に、20%を掛けるだけです。
【計算式】
2割加算後の相続税額=各人の本来の相続税額×1.2
ただし、ここで注意したいのは、相続税の2割加算は「遺産全体の総額」や「全体の相続税額」に対して一律にかけられるわけではないという点です。あくまで「相続税の2割加算の対象となる人が負担する税額」に対してのみ適用されます。
たとえば、被相続人の「配偶者」と「兄弟」で相続するケースでは、「配偶者」は相続税の2割加算の対象者ではないため配偶者の納税額には2割加算はされません。一方、「兄弟」は相続税の2割加算の対象者であるため兄弟の納税額部分だけ1.2倍となります。
また、計算の順序にも気をつける必要があります。相続税の2割加算は、贈与税額控除や相次相続控除などの「各種税額控除を差し引く前」の金額に対して行います。「本来の税額を割り出す」→「2割加算(1.2倍)を行う」→「適用できる控除があれば差し引く」というステップになることを覚えておきましょう。
【2】設例で計算してみよう
それでは、以下の設例を使って、相続税の2割加算によって実際にどのくらい税額が変わるのかみてみましょう。
【設例】
- 相続財産(課税価格の合計): 1億円
- 法定相続人: 妻、弟(計2名)
- 実際の取得額: 妻が6,000万円、弟が4,000万円
①課税遺産総額を算出する
まずは、相続税がかかる「課税遺産総額」は、「課税価格の合計額」から「基礎控除額」を差し引いて算出します。設例では「課税価格の合計額」を1億円(=6,000万円+4,000万円)とします。また、「基礎控除額」は4,200万円(=3,000万円+600万円×法定相続人の数(2人))となります。
課税遺産総額=課税価格の合計額-基礎控除額
計算の結果、課税遺産総額は5,800万円(=1億円ー4,200万円)となります。
②本来の相続税額(加算前)の割り振り
相続税は、課税遺産総額(5,800万円)をいったん法定相続分(妻1/2、弟1/2)で引き継いだと仮定して全体の相続税額を計算し、それを実際の取得割合(妻6割、弟4割)に応じて割り振ります。この計算に基づく加算前の本来の税額は以下の通りです。
- 妻の本来の税額: 462万円
- 弟の本来の税額: 308万円
③2割加算と最終的な納税額の確定
算出された税額をもとに、それぞれの立場に応じて最終的な納税額が決定します。
- 妻の最終納税額(加算対象外)
配偶者は相続税の2割加算の対象外です。さらに「配偶者の税額軽減(最低でも1億6,000万円まで非課税となる特例)」が適用されるため、462万円の税額は全額免除されます。
最終的な納税額:0円
あわせて読みたい
- 弟の最終納税額(加算対象)
弟(兄弟姉妹)は2割加算の対象となります。算出された本来の税額(308万円)に対して、そのまま20%の上乗せ計算を行います。
308万円 × 1.2 = 369万6,000円
弟は、本来の税額よりも「61万6,000円」多く相続税を負担することになります。配偶者や一親等の血族であれば発生しないこの上乗せ分は、遺産額が大きくなるほど影響が膨らみます。対象者が財産を引き継ぐ場合は、加算分を含めた相続税額を計算し、申告期限までに納めることができるよう準備しておく必要があります。
2割加算されても孫に遺産を継ぐメリット
孫に遺産を引き継ぐ場合、先ほどの解説の通り、原則として相続税が2割加算されてしまいます。そのため「税金が増えるなら損なのでは?」と感じる方も多いかもしれません。しかし、相続税の2割加算を考慮してでも、あえて孫へ財産を引き継ぐことには大きなメリットが存在します。ここでは、孫に遺産を引き継ぐ代表的な3つのメリットについて解説します。
【メリット1】「世代飛ばし」による一族全体の相続税の負担を軽減できる
まず、孫へ遺産を継ぐ最大のメリットは、相続税の課税機会を1回分スキップできる点です。
通常、遺産は「親から子へ」、そして将来「子から孫へ」と順番に引き継がれます。この場合、親の相続時と子の相続時で、合計2回の相続税が課税される機会ができてしまいます。
一方、遺言などにより「祖父母から孫へ」直接遺産を継がせた場合、今回の相続では相続税が2割加算されるものの、将来発生するはずだった「子から孫への相続(1回分)」の課税をスキップすることができます。
1回の相続で2割加算された相続税を払うことと、2回の相続で通常の相続税を払うことを比較すると、前者の方が一族全体の手元に残る遺産が多くなることがあります。特に資産規模が大きければ大きいほど、節税効果は大きくなります。
【メリット2】孫が本当に必要とするタイミングで経済的支援ができる
次に、孫が本当に必要とするタイミングで経済的支援ができるという点が挙げられます。
現在の長寿社会では、親が亡くなり子が遺産を相続するころには、その子自身も60代や70代の高齢になっているケースが珍しくありません。そして、それからさらに孫へ遺産が渡る頃には、孫もすでに生活基盤を確立し終えているでしょう。
しかし、祖父母の相続発生時であれば、孫はまだ20代〜40代であることが多く、結婚、住宅購入、子育て、教育資金など、人生で最もまとまったお金が必要な時期と重なります。
相続税の2割加算という税コストを払ってでも、孫が資金を一番必要としているベストなタイミングで遺産を引き継げることは、家族全体にとって価値のある「生きたお金の使い方」と言えます。
【メリット3】想いの実現と、遺産分割トラブルの防止
最後に、故人の想いを実現することができること、遺産分割のトラブル防止につながるという点も見逃せません。
孫は本来の法定相続人ではないため、原則として遺産を相続する権利がありません。孫に財産を残すためには、生前に「孫養子」にするか、「遺言書」を作成して遺贈する必要があります。
「可愛い孫に遺産を継ぎたい」という明確な目的のために遺言書を作成することは、結果として「誰に、どの財産を、どれくらい渡すか」という自身の想いを法的に有効な書面で残すことになります。
遺言書によって遺産の行き先が明確になっていれば、残された親族間での遺産分割協議が不要になるため、遺産分割をめぐる親族間のトラブルを未然に防ぐことにもつながります。
目先の「2割加算」という税負担増にとらわれず、長期的な税負担のシミュレーションと家族のライフステージを総合的に判断することで、孫への遺贈は非常に有効な相続対策となります。
あわせて読みたい
相続税の2割加算を回避しつつ孫に財産を引き継ぐ代替案
相続税の2割加算を回避しつつ孫へ財産を渡したいとお考えの場合は「生前贈与」を活用した対策が有効です。遺言による遺贈で遺産を引き継ぐと相続税の2割加算の対象になりますが、生前贈与する場合にはこのような加算制度はありません。
代表的な方法として、毎年110万円までの贈与税の非課税枠を利用する「暦年贈与」があります。早い段階から着手することで、贈与税をかけずに、あるいは低い税負担で財産を引き継ぐことができます。
また、よりまとまった金額を贈与税をかけずに引き継ぎたい場合は「教育資金の一括贈与の特例」などの特例を活用するのも一つの手です。孫のライフイベントに際して贈与税をかけずに資金援助することができます。
ただし、生前贈与はやり方を間違えると、後から税務署に否認されたり、高額な贈与税がかかったりするリスクもあります。ご自身の資産状況や目的に合わせ、どの制度を使うのが最適か、早めに専門家へ相談して計画を立てることをおすすめします。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚