【相続税の配偶者控除】の基本と注意点!二次相続を見据えた5つの節税対策
 執筆者:小吹 淳
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
あわせて読みたい
相続税の配偶者控除(配偶者の税額軽減)とは?
相続税の配偶者控除はいくつかある相続税の「税額控除」の中でも、被相続人の配偶者のために設けられた税額控除です。正式には「配偶者の税額軽減」といいます。
残された配偶者の生活保障や、夫婦で協力して築き上げた財産に対する配慮から設けられています。
【1】税額控除とは?
税額控除とは、本来税務署に納めるべき税金から一定額を差し引く(控除する)、つまり、税金の金額そのものを直接減らす制度です。相続税における税額控除には配偶者控除のほかに、未成年者控除、障害者控除、相次相続控除、贈与税額控除などがあります。
あわせて読みたい
【2】基礎控除との違い
税額控除と似た制度として、相続税の基礎控除があります。どちらも控除するという点では同じですが、以下の点に大きな違いがあります。
あわせて読みたい
①控除する対象
まず、控除する対象が異なります。
相続税の配偶者控除は「相続税そのもの」を控除します。一方、相続税の基礎控除は「正味の遺産額(課税価格の合計額)」から控除します。なお、正味の遺産額は、預貯金などの「プラスの遺産」から借金などの「マイナスの遺産」や「葬儀費用を控除」し、一定の「生前贈与財産」を加えたものとなります。
②控除するタイミング
次に、控除するタイミングが異なります。
相続税の税額控除は、各相続人が納めるべき税額を計算した最終段階で、その税額から直接控除します。一方、相続税の基礎控除は、税額を割り出す前の初期段階である「課税遺産総額(実際に相続税がかかる額)」を計算するときに控除します。
③申告義務の有無
次に、申告義務があるかないかです。
配偶者控除によって相続税が0円になっても「税額控除した結果、相続税が0円になりました」という税務署への申告が必要です。一方、相続税の基礎控除によって正味の遺産額が基礎控除額以下であることが判明した場合は相続税はかかりませんが、この場合税務署への申告は不要です。
【3】配偶者控除の控除額はいくら?
相続税の配偶者控除の控除額は以下のいずれかの大きい方です。
- 1億6,000万円
- 正味の遺産額に対する「配偶者の法定相続分」
💡配偶者の法定相続分
法定相続分とは遺産に対する取り分のことです。「法定」という名の付くとおり、法律で取り分が決められています。配偶者の法定相続分は、以下のとおり、他の相続人が誰かによって異なります。
・配偶者と子が相続人の場合 :遺産全体の1/2
・配偶者と親(直系尊属)が相続人の場合:遺産全体の2/3
・配偶者と兄弟姉妹が相続人の場合 :遺産全体の3/4
なお、配偶者の税額軽減の額は、正式には以下の計算式で算出します。
配偶者の税額軽減額
=相続税の総額 ×(配偶者の実際の取得額と控除限度額のいずれか少ない金額)÷ 課税価格の合計額
「控除限度額」とは、先ほどの「1億6,000万円」または「法定相続分」を意味します。配偶者が実際に取得した金額(課税価格)が決められた控除限度額内に収まっていれば、配偶者が払うはずだった相続税と同額が差し引かれ、税金が0円になる仕組みになっています。
①「1億6,000万円」の方が大きくなるケース
正味の遺産額がそれほど大きくない(おおむね3億2,000万円以下)場合は、こちらのケースに当てはまります。
- 例:正味の遺産額が「2億円」の場合
- 配偶者の法定相続分(1/2)= 1億円
- 比較: 1億6,000万円 > 1億円
この場合、金額が大きい「1億6,000万円」が非課税の限度額として採用されます。つまり、配偶者が法定相続分(1億円)を超えて、1億6,000万円まで遺産を相続したとしても、相続税はかかりません。多くのケースが、この「1億6,000万円の枠」に収まります。
②「配偶者の法定相続分」の方が大きくなるケース
正味の遺産額が非常に大きい(おおむね3億2,000万円を超える)大富豪のようなケースでは、法定相続分が1億6,000万円を突破するため、こちらのケースになります。
- 例:正味の遺産額が「10億円」の場合
- 配偶者の法定相続分(1/2)= 5億円
- 比較: 1億6,000万円 < 5億円
この場合、金額が大きい「5億円(法定相続分)」が非課税の限度額として採用されます。たとえ1億6,000万円の枠を大きく超えていても、「法定相続分(この例では5億円)」までであれば配偶者に相続税はかかりません。
あわせて読みたい
配偶者控除を適用するための3つの条件
配偶者控除を適用するためには次の3つの条件をクリアする必要があります。
【条件1】被相続人の配偶者であること
まず、被相続人の配偶者であることです。
配偶者とは、被相続人が亡くなった時点において法律上の婚姻関係にある(役所に婚姻届を提出し、受理されている)人を指します。被相続人と事実婚や内縁関係にある人は、どんなに長年一緒に生活していたとしても「法律上の婚姻関係にある人」とはいえないため配偶者控除を使うことはできません。
【条件2】遺産分割協議が終わっていること
次に、他の相続人と遺産分割協議を行って遺産の分け方について話がまとまっていることです。
配偶者の税額軽減の額は、配偶者が実際に相続した遺産の額(課税価格)をもとに計算されます。そのため、配偶者控除の適用を受ける前提として、配偶者が相続する遺産の額を協議により確定させておく必要があります。
話がまとまったら配偶者が相続する遺産の額を税務署に証明するために遺産分割協議書を作成する必要があります。話し合いがまとまらなかったり、相続人のうち一人でも手続きに協力してくれない人がいると控除を使うことはできません。
💡申告期限までに話がまとまらない場合は?
相続税の申告期限は、原則として「被相続人が死亡したことを知った日の翌日から10か月以内」です。この期限までに遺産分割協議が終わる見込みがない場合は、いったん「法定相続分で分けた」と仮定して相続税の申告と納税を済ませる必要があります。協議が終わっていないと配偶者控除は使えないため、一時的に税金を立て替える形となります。ただし、申告時に「申告期限後3年以内の分割見込書」という書類を提出しておけば、その後、3年以内に遺産分割協議を成立させ、税務署へ「更正の請求」を行うことで、配偶者控除を使って払いすぎた税金を取り戻すことができます。
【条件3】税額が0円でも期限内に「相続税申告」をすること
次に、配偶者控除を適用した結果、相続税が0円となっても相続税の申告が必要なことです。
この点については、先ほどの基礎控除の違いのところで触れました。税務署は提出された申告書や遺産分割協議書などの添付書類を確認しない限り、「相続人間で遺産がどう分けられ、控除の条件を満たしているのか」をチェックすることができないからです。
「計算したら配偶者の税金は0円だったから」と自己判断して申告せずに放置してしまうと、配偶者控除の適用は認められません。その結果、本来なら払わなくてよかったはずの多額の相続税に加えて、延滞税などのペナルティを受けてしまうおそれがあります。申告期限には十分注意しましょう。
配偶者控除を受けるためにやること
配偶者控除を受けるためには、相続税を申告するための準備をしなければいけません。すなわち、被相続人がお亡くなりになったら、まずは遺言書の有無を確認し、相続人や遺産に関する書類を集めながら調査をし、それらが確定したら遺産分割協議を進めます(遺言書がない場合)。ここまでの流れは「【保存版】相続税とは?基本の計算方法と税負担を大きく減らす節税方法」でも詳しく解説しています。ここでは、配偶者控除を受けるために必要なことに絞って解説します。
【1】遺産分割協議を成立させる
先ほど述べたとおり、相続人同士で遺産分割協議を行って協議を成立させることが必要です。協議が成立したら遺産分割協議書を作成します。なお、「どの相続人が、どの財産を引き継ぐのか」書かれてある遺言書がある場合は遺産分割協議は必要ありません。
【2】必要書類を集める
税務署に相続税を申告するには、申告書のほかにも書類を提出する必要があります。提出する書類は、遺言書の有無、相続人となる人、相続人の数、適用を受けたい特例や税額控除などによって異なります。以下は、遺言書がなく(遺産分割協議が必要)、相続人が配偶者と子2人、小規模宅地等の特例と配偶者控除を受ける場合に必要な書類です。
| 必要書類の名称 | 誰のものが必要か | 用途・備考 |
| 被相続人の出生から死亡までの連続した戸籍謄本 | 被相続人 | 法定相続人が「配偶者と子2人だけ」であることを客観的に証明するため |
| 被相続人の住民票の除票 | 被相続人 | 亡くなった時点での住所を証明するため |
| 相続人全員の戸籍謄本 | 配偶者・子2人(計3通) | 相続人全員が生存しており、法律上の配偶者・子であることを証明するため |
| 相続人全員の住民票(※マイナンバー記載) | 配偶者・子2人(計3通) | 相続税申告書の提出用(マイナンバーの確認書類として必要) |
| 遺産分割協議書の写し | 全員で作成したもの | 遺産の分け方が確定したことを証明する最重要書類。全員の署名・実印での押印必須 |
| 相続人全員の印鑑証明書 | 配偶者・子2人(計3通) | 遺産分割協議書に押印されたハンコが、間違いなく本人の「実印」であることを証明するため |
| 相続税申告書(および特例用の添付書類) | 申告者全員分 | 配偶者控除(第5表)や、小規模宅地等の特例(第11表など)を適用するための専用フォーマット |
| 遺産に関する各種証明書 | (対象となる財産分) | 不動産の登記事項証明書や固定資産税評価証明書、預貯金の残高証明書など |
配偶者控除のデメリット=二次相続での負担増!?
二次相続とは、今回起きた相続の次に発生する相続のことです。たとえば、「夫・妻・子2人」の4人家族で、今回夫が亡くなり(一次相続)、妻・子ども2人が相続人となった後に妻が亡くなり発生する際の相続が二次相続にあたります。
仮に、一次相続で配偶者控除が使えるからといって、妻に多額の遺産を相続させてしまうと、将来、その妻が亡くなって相続(二次相続)が発生したときに子どもたちの相続税の負担が増える可能性があります。
【二次相続で相続税の負担が増える要因】
- 二次相続では配偶者控除が使えない
- 二次相続では基礎控除額・みなし相続財産の非課税枠が減る
- 二次相続では小規模宅地等の特例が使えない可能性がある
- 二次相続での課税遺産総額が増え、高い税率が適用される
💡10年以内に二次相続が起きたら「相次相続控除」が使える
一次相続から10年以内に二次相続が発生した場合、「相次相続控除」を活用できる可能性があります。これは、一次相続で配偶者などが納めた相続税額のうち、一定額を二次相続の税額から差し引くことができる制度です。短期間に相次いで相続が起きると、同じ財産に二重に相続税が課されて負担が大きくなるため、それを緩和する目的で設けられています。該当する場合は忘れずに適用を検討しましょう。
あわせて読みたい
それではここからは、以下の設定を使って、一次相続で
①配偶者控除を使った場合
②配偶者控除を使わなかった場合
にかかる相続税の差を具体的にみていきましょう。
【設例】
・家族構成:夫、妻、子2人(子A・子B)
・一次相続の被相続人:夫
・正味の遺産額:1億4,800万円
・前提条件:
・妻はもともと固有の財産を持っておらず、一次相続から二次相続が起きるまでの間に財産の増減はなかったものとします。
・【①】の一次相続では子の遺留分を侵害することになりますが、子は妻に対し遺留分侵害額請求を行わず、妻が全額相続することに同意しているものとします。
【①】一次相続で配偶者控除を使った場合
●一次相続の税額:0円
妻が1億4,800万円をすべて相続し、子A・子Bは何も相続しないものとします。
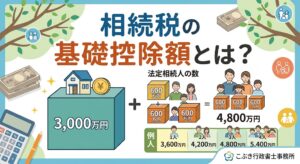
- 基礎控除額 :3,000万円+(600万円×3人)= 4,800万円
- 課税遺産総額:1億4,800万円-4,800万円 =1億円
- 家族全体の相続税の総額:法定相続分(妻1/2、子各1/4)で分けたと仮定して計算すると、総額は 1,450万円 になります。
- 実際の納税額:
- 妻:取得額(1億4,800万円)が配偶者控除の限度額(1億6,000万円)以下であるため、配偶者控除の適用により納税額は 0円 になります。
- 子:何も相続していないため、納税額は 0円 です。
●二次相続の税額:1,780万円
妻の遺産1億4,800万円を、妻の相続人である子Aと子Bが2分の1(各7,400万円)ずつ相続します。
- 基礎控除額:相続人が2人になるため、3,000万円+(600万円×2)= 4,200万円 に減少します。
- 課税遺産総額:1億4,800万円-4,200万円=1億600万円
- 子ども2人の実際の納税額(各890万円):
- 各自の課税対象:1億600万円×1/2=5,300万円
- 子ども1人あたりの税額:5,300万円×30%-700万円=890万円
- 子ども2人の税額合計:1,780万円
● パターン①のトータル納税額:1,780万円(=一次相続:0円 + 二次相続:1,780万円)
【②】一次相続で配偶者控除を使わなかった場合
●一次相続の税額:725万円
妻が2分の1(7,400万円)、子Aと子Bが4分の1(各3,700万円)ずつ相続します。
- 家族全体の相続税の総額:法定相続分で按分するため、【①】と同じく 1,450万円 です。
- 実際の納税額:
- 妻(3,700万円を納税予定):法定相続分(1/2)以下の取得にとどまるため、配偶者控除により納税額は 0円 になります。
- 子:相続税総額1,450万円のうち、各自の取得割合(各25%)に応じた税額をそれぞれ納税します。
- 子A:1,450万円×25%= 362.5万円
- 子B:1,450万円×25%= 362.5万円
- 一次相続時の家族全体の税額:725万円(=362.5万円 × 2)
●二次相続の税額:380万円
妻の遺産7,400万円を、子Aと子Bが2分の1(各3,700万円)ずつ相続します。
- 基礎控除額:3,000万円+(600万円×2)= 4,200万円
- 課税遺産総額:7,400万円-4,200万円= 3,200万円
- 子ども2人の実際の納税額(各190万円):
- 各自の課税対象:3,200万円×1/2= 1,600万円
- 子ども1人あたりの税額:1,600万円×15%-50万円= 190万円
- 子ども2人の税額合計:380万円
● パターン②のトータル納税額:1,105万円(=一次:725万円 + 二次:380万円)
【 シミュレーション結果の比較】
| 遺産の分け方 | 一次相続 | 二次相続 | トータルの納税額 |
|---|---|---|---|
| ① | 0円 | 1,780万円 | 1,780万円 |
| ② | 725万円 | 380万円 | 1,105万円 |
| 差額 | +725万円 | -1,400万円 | (①-②)=675万円 |
設例を前提とすると、二次相続までみた場合、①(配偶者控除を使った場合)よりも、②(配偶者控除を使わなかった場合)の方が相続税が安く済むことがわかります。
二次相続で相続税の負担を増やさないための4つの対策
先ほどのシミュレーションのように、一次相続で配偶者に遺産を集中しすぎてしまうと、二次相続で配偶者の相続人に高額な相続税の負担をかけてしまう可能性があります。二次相続での税負担をできるだけ抑え、トータルでみたときの税負担を低く抑えるためには、以下の4つの対策が有効です。
【対策1】一次相続で遺産を分散させる
一つ目に、先ほどのシミュレーションでおわかりいただけたように、一次相続の段階で配偶者以外の相続人にも遺産を相続させておくことです。
もっとも、一次相続で遺産を分散させるべきか、また、分散させるとして誰にどの財産を相続させるかについては、残される配偶者の今後の生活費や、各相続人の納税資金、財産の種類や性質などを総合的に勘案して判断する必要があります。そのため、少しでも判断に迷う場合は、本格的に遺産分割協議に入る前に税理士に相談し、二次相続まで見据えた税金のシミュレーションをまずは行っておくことが大切です。
【対策2】一次相続後に「生前贈与」を進める
二つ目に、一次相続後に配偶者から子や孫に生前贈与をしておくことです。生前に財産を移転して配偶者の将来の遺産を減らしておくことで、二次相続時の課税遺産総額を減らし、相続税の負担を抑える効果があります。
具体的には、年間110万円の基礎控除を活用する「暦年課税」と、通算2,500万円まで非課税(※相続時に精算)となり令和6年からは年110万円の基礎控除枠も新設された「相続時精算課税制度」を活用する2つの手法があります。配偶者の年齢や財産規模に応じて最適な制度を選び、計画的に資産を移転します。
注意点として、暦年課税では死亡前一定期間(段階的に最大7年へ延長中)の贈与が相続財産に持ち戻されるため、早めの着手が必要なことです。また、定期贈与とみなされないよう毎回贈与契約書を作成することや、相続時精算課税制度を一度選択すると暦年課税へ戻せない点にも注意する必要があります。
あわせて読みたい
【対策3】生命保険の「非課税枠」を活用する
次に、生命保険の非課税枠を活用することです。
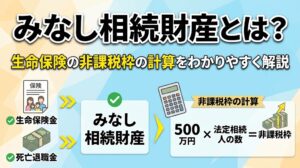
生命保険の死亡保険金には「500万円×法定相続人の数」という非課税枠が設けられています。一次相続で多額のお金を相続した配偶者が、自身を被保険者、子どもを受取人とする生命保険に加入することで、そのままでは全額課税対象となるお金を非課税枠のある財産に形を変え、二次相続時の課税遺産総額を減らすことができます。
具体的には、配偶者が手元の預貯金を使って一時払い終身保険などに加入するのが一般的です。これにより、二次相続が発生した際、子どもたちは非課税枠の上限まで無税で現金を受け取ることができ、まとまった納税資金の確保にも役立ちます。
注意点として、高齢や持病があると加入できる保険商品が限られる場合があるため、早めの検討が必要です。また、手元のお金が減ることで配偶者自身の生活資金や介護費用が不足しないよう、無理のない範囲で加入することが大切です。
【対策4】「小規模宅地等の特例」を誰がどのタイミングで使うか考えておく
四つ目に、小規模宅地等の特例を一次相続・二次相続のどちらで、誰が使うかを考えておくことです。
一次相続では、子どもが持ち家をもっていて別居しているなど、二次相続で特例を使える要件を満たせない、などという場合に選択します。配偶者であれば同居要件なしで確実に80%減額できる点がメリットです。ただし、配偶者は「配偶者控除」でもともと非課税になりやすいため、一次相続で特例を使うと枠を無駄にしてしまい、二次相続時の税負担が増す点に注意が必要です。
二次相続では、子どもが被相続人と同居している場合などに効果的です。一次相続では配偶者が「配偶者控除」で土地を引き継ぎ、二次相続で同居する子どもが特例を使って評価額を80%減額させます。配偶者控除が使えない二次相続の税額を大幅に圧縮できるのが最大のメリットです。注意点として、子どもが二次相続の申告期限まで居住・所有を継続するなど、適用要件を最後まで維持する必要があります。
あわせて読みたい
【対策5】配偶者居住権を設定する
五つ目に、配偶者居住権を設定することです。
配偶者居住権とは、被相続人の配偶者が被相続人の自宅に終身または一定期間、無償で住み続けられる権利です。自宅の権利を「居住権」と「所有権」とにわけ、配偶者が「居住権」を、子どもなどが「(居住権付きの)所有権」を取得します。
通常、居住権の評価額は低いため、一次相続では配偶者に預貯金など、自宅以外の財産も相続させることができます。また、二次相続では配偶者の居住権が消滅し、自宅の所有者(子どもなど)は居住権が消滅した所有権を取得しますが、居住権が消滅したことにより価値があがった分については相続税がかかりません。
注意点としては、配偶者居住権は他人に譲渡・売却できないことです。将来、老人ホームの入居資金を得るために自宅を売却したくても、所有権を持つ子どもの同意が必要です。また、小規模宅地等の特例を併用する際の計算が複雑になるため、実行には税理士等への相談が不可欠といえます。
あわせて読みたい
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚