【ケース別解説】相続税の基礎控除額の計算方法は?
 執筆者:小吹 淳
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続税の基礎控除とは?
相続税の基礎控除とは、「プラスの財産(※1)」から「非課税財産(※2)」や「マイナスの財産(※3)」や「葬儀費用」を差し引き、そこに「生前贈与財産(※4)」を足し合わせた「正味の遺産額(課税価格の合計額)」から差し引くことができる控除額のことです。
正味の遺産額が基礎控除額を超える場合は、その超えた分の「課税遺産総額」に相続税がかかります。一方、正味の遺産額が基礎控除額以下であれば相続税はかからず、税務署への申告や納税も不要となります。
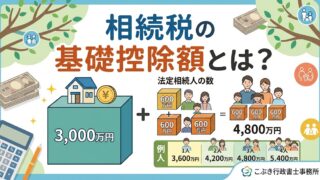
基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」という計算式で計算します。法定相続人の数が多いほど基礎控除額も大きくなるため、まずは法定相続人が誰で何人いるかを正しく把握することが重要です。
【基礎控除額の早見表】
| 法定相続人の数 | 基礎控除額 |
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
| 6人 | 6,600万円 |
※1「相続財産+みなし相続財産」のこと
※2「死亡保険金・死亡退職金の非課税枠(=500万円×法定相続人の数)」など
※3 借金、税金の未払金など
※4 「相続開始前一定期間内の贈与財産」や「相続時精算課税制度を適用した財産」のこと
あわせて読みたい
【1】基礎控除における「法定相続人」とは?
先ほど述べたとおり、法定相続人の数によって基礎控除額が変わるため、法定相続人が誰で何人いるかは正確に把握する必要があります。この点、「相続税法上の法定相続人」と「法律上の法定相続人」では若干異なる部分があるため注意が必要です。
あわせて読みたい
①相続放棄をした人も含める
まず、相続放棄した人も基礎控除の法定相続人に含めることです。
法律上、相続放棄をした人は「初めから相続人ではなかった」、つまり、相続人ではないものとして扱われます。しかし、相続税の基礎控除の計算においては変わらず相続人として扱います。誰かが相続放棄をしたことによって基礎控除額が減り、他の相続人の相続税の負担が重くなるのを防ぐためです。
あわせて読みたい
②普通養子の数に制限がある
次に、基礎控除の法定相続人に含めることができる普通養子の数に制限があることです。なお、普通養子とは、実親との法的な関係が完全に切れる「特別養子縁組」による養子とは異なり、実親との関係を残したまま養親と親子関係を結ぶ、一般的な養子縁組による養子のことです。
養子縁組をすれば養子も養親(及び実親)の相続人となります。もちろん、法律上は、養子について法定相続人の数に制限は設けられていません。しかし、相続税の基礎控除の計算においては、相続税の負担を減らすためだけに養子を増やすことを防ぐため、法定相続人の数に含めることができる普通養子の数には以下の制限が設けられています。
- 被相続人に実子がいる場合 :含めることができる普通養子は1人まで
- 被相続人に実子がいない場合:含めることができる普通養子は2人まで
③「実子」として扱われる養子
次に、養子であっても実子として扱われることがあることです。
養子の中でも、以下の養子は相続税の基礎控除の計算上「実子」とみなされます。そのため、先ほど述べたような人数の制限を受けることなく法定相続人の数に含めることができます。
- 特別養子縁組により養子になった人
- 配偶者の実子で、被相続人の養子となった人
- 代襲相続人であって、被相続人の養子となった人
「配偶者の実子で、被相続人の養子となった人」とは、たとえば、配偶者(Y)の再婚相手(X)と養子縁組をした配偶者(Y)の連れ子(実子)(Z)がこれにあたります。
「代襲相続人」とは、被相続人(祖父母)よりも先に亡くなった相続人(子からみた父)の子(被相続人からみた孫)などがこれにあたります。
あわせて読みたい
【ケース別】相続税の基礎控除額はいくら?
それでは、以上の解説を踏まえて、具体的ケースで相続税の基礎控除額がいくらになるか計算してみましょう。
【ケース1】法定相続人が「配偶者」のみ
【ケース1】は、配偶者以外に相続人がいないというケースです。なお、配偶者は常に被相続人の相続人となります。
この場合、基礎控除額上の法定相続人の数は配偶者の「1人」となります。よって、基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 1人)= 3,600万円
被相続人の正味の遺産額が3,600万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース2】法定相続人が「配偶者+子2人」
【ケース2】は、被相続人の法定相続人が配偶者と子2人というケースです。
この場合、基礎控除額上の法定相続人の数は合計で「3人」です。よって、 基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 3人)= 4,800万円
被相続人の正味の遺産額が4,800万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース3】法定相続人が「配偶者+親2人」
【ケース3】は、被相続人に直系卑属(子など)がおらず、配偶者のほか、直系卑属の次順位(第2順位)の相続人である「被相続人の親(直系尊属)」が法定相続人となったというケースです。
この場合、基礎控除額上の法定相続人の数は合計で「3人」です。よって、基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 3人)= 4,800万円
被相続人の正味の遺産額が4,800万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース4】法定相続人が「配偶者+兄1人+妹1人」
【ケース4】は、被相続人に直系卑属も直系尊属もおらず、配偶者のほか、第3順位の相続人である「被相続人の兄弟姉妹」が法定相続人となったというケースです。
この場合、基礎控除額上の法定相続人の数は合計で「3人」です。よって、基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 3人)= 4,800万円
被相続人の正味の遺産額が4,800万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース5】相続放棄した人がいる
【ケース5】では、法定相続人が「配偶者+子2人(子A・子B)」で子Aが相続放棄した、というケースで考えてみましょう。
この場合、子Aは法律上の相続人ではありませんが、相続税の基礎控除の計算においては法定相続人に含めます。よって、基礎控除額上の法定相続の数は合計で「3人」です。基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 3人)= 4,800万円
被相続人の正味の遺産額が4,800万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース6】養子がいる
【ケース6】では、法定相続人が「配偶者 + 実子1人 + 養子2人」という、ケースで考えてみましょう。
この場合、法律上の法定相続人は4人(配偶者、実子1人、養子2人)となりますが、相続税の基礎控除の計算においては、被相続人に実子がいる場合、法定相続人に含めることができる普通養子は「1人」までとなります。したがって、基礎控除額上の法定相続人の数は「配偶者1人 + 実子1人 + 養子1人」の合計「3人」となります。基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 3人)= 4,800万円
被相続人の正味の遺産額が4,800万円以下であれば相続税はかからず、税務署への申告も不要です。
【ケース7】代襲相続人がいる
【ケース7】は、本来の相続人である「配偶者と子2人(子A・子B)」のうち、子Aが被相続人が亡くなる前に亡くなったものの、その子Aに2人の子C・子D(被相続人から見た孫)がいる、というケースで考えてみましょう。
この場合、法律上の法定相続人は「配偶者 + 子1人 + 孫2人(代襲相続人)」となります。また、相続税の基礎控除の計算においても、代襲相続人である孫2人もそれぞれ法定相続人に含めます。したがって、基礎控除額上の法定相続人の数は合計で「4人」となります。基礎控除額の計算式は以下の通りとなります。
3,000万円 +(600万円 × 4人)= 5,400万円
被相続人の正味の遺産額が5,400万円以下であれば相続税はかからず、税務署への申告も不要です。
基礎控除以前の対策~「正味の遺産額」を抑える方法とは?
基礎控除額を増やすこと、すなわち、法定相続人の数をできる限り増やすことは、相続税を免れるため、あるいは、できる限り安く済ませるための一つの手段です。しかし、法定相続人の数を増やすことは自ずと限界があります。養子縁組をして人為的に増やすにしても、先ほど述べたとおり、制限があるためです。
もっとも、基礎控除額を増やすこと以外にも方法はあります。それは「正味の遺産額」をできる限り低く抑えることです。相続税は「正味の遺産額」が「基礎控除額」を超えた場合にかかりますから、この「正味の遺産額」をできる限り低く抑えることができれば、相続税を免れる、あるいは安く済ませることができます。
ここでは、基礎控除を行う前の「正味の遺産額そのもの」を低く抑える方法について解説します。
【方法1】みなし相続財産の「非課税枠」を活用する
一つ目に、みなし相続財産の「非課税枠」を活用することです。
みなし相続財産である死亡保険金や死亡退職金には相続税がかからない非課税枠(=500万円×法定相続人の数)が設けられています。預貯金を生命保険の支払いに充てることで、相続財産である預貯金を減らしつつ、死亡保険金の非課税枠の分だけ正味の遺産額を低く抑えることができます。
なお、非課税枠の適用を受けられるのは、死亡保険金や死亡退職金の受取人が「法定相続人」である場合に限られます。また、相続放棄した人は相続人でなくなるため、非課税枠を使うことができません。
あわせて読みたい
【方法2】不動産の評価額を下げる
二つ目に、不動産の評価額を下げることです。
不動産は税務上の相続財産にあたるため、不動産の評価額を下げることができれば正味の遺産額を低く抑えることにもつながります。不動産の評価額を下げるには「小規模宅地等の特例」と「配偶者居住権」を使う方法があります。
小規模宅地等の特例は、被相続人が自宅や事業、貸付等に使っていた土地について、一定の要件を満たす場合に土地の評価額を最大80%減額できる特例です。
配偶者居住権は、被相続人の配偶者が被相続人の家に、終生無償で住み続けることができる権利です。権利設定時に「配偶者居住権」を配偶者が、「(配偶者居住権の負担のついた)所有権」を配偶者以外の相続人が取得します。
負担付の所有権は通常の所有権よりも価値が低いため、不動産(家)の評価額を下げることができます。また、配偶者が死亡したとき、相続人は居住権が外れた所有権を取得しますが、その際は居住権が外れて価値があがった分には相続税はかかりません。そのため二次相続(配偶者が亡くなったときの相続)対策としても有効です。
【方法3】生前贈与する
三つ目に、生前贈与しておくことです。
相続税は被相続人が亡くなったときにある財産にかかる税金です。したがって、被相続人が亡くなる前に、相続税の対象となる財産を減らしておけば相続財産、正味の遺産額を低く抑えることができます。生前贈与には「暦年贈与」と「相続時精算課税制度」があります。
まず、暦年贈与は、毎年110万円の基礎控除枠を活用し、長期間かけて計画的に財産を減らせるメリットがあります。ただし、法改正により、相続税の加算対象とされる生前贈与の期間が3年から7年に延長(令和9年の相続から順次延長)されました。
一方、「相続時精算課税制度」は、累計2,500万円までの特別控除枠に加え、2024年からは年間110万円の基礎控除枠が新設されました。この110万円以下の贈与は将来の相続時に持ち戻して加算(精算)する必要がありません。
その他、生前贈与では以下の特例が用意されています。期限のある特例は、期限を迎えるタイミングで「さらに延長される」、「要件が厳しくなる」、「廃止される」のいずれかが決定されます。最新の税制改正の動向をチェックしておくことをおすすめします。
●配偶者控除
・内 容:婚姻期間が20年以上の夫婦間で、居住用不動産やその購入資金を贈与する場合に適用できる特例。
・非課税枠:最高2,000万円。暦年贈与の基礎控除(110万円)と併用すれば、最大2,110万円まで非課税になります。
●住宅取得等資金の贈与の非課税特例
・内 容:父母や祖父母(直系尊属)から18歳以上の子や孫へ、マイホームの新築・取得・増改築などの資金を援助する場合に利用できる特例。
・非課税枠:省エネ等基準を満たす質の高い住宅は最大1,000万円、一般住宅は最大500万円。
・適用期限:2026年(令和8年)12月31日まで
●教育資金の一括贈与の非課税特例
・内 容:父母や祖父母から30歳未満の子や孫へ、教育資金を一括で贈与する場合に利用できます(金融機関での専用口座の開設等が必要です)。
・非課税枠:受贈者1人につき最大1,500万円(塾や習い事などは500万円まで)
・適用期限:2026年(令和8年)3月31日まで
●結婚・子育て資金の一括贈与の非課税特例
・内 容:父母や祖父母から18歳以上50歳未満の子や孫へ、結婚や子育てに関する資金を一括で贈与する場合に利用できます。
・非課税枠:受贈者1人につき最大1,000万円(うち結婚に関する費用は300万円まで)。
・適用期限:2027年(令和9年)3月31日まで
【方法4】非課税財産を生前購入する
四つ目に、墓地、墓石、仏壇、仏具などの非課税財産を生前に購入しておくことです。
もし被相続人が亡くなった後に相続人が預貯金などの遺産からこれらを購入しても、その購入費用を遺産額から差し引くことはできません。
しかし、生前に購入しておけば、購入費用分の預貯金(相続財産)が減り、代わりに非課税財産が手元に残ります。つまり、相続税の課税対象となる「正味の遺産額」をその分だけ確実に減らすことができるのです。
なお、墓地などの非課税財産を購入したときに組んだローンや未払金はプラスの財産から差し引くことはできません。これらの財産を残しても節税効果が得られないばかりか、相続人の負担となるため、生前に支払いを済ませておくことが大切です。
【方法5】「マイナスの財産」を漏れなく差し引く
五つ目に、被相続人の借金などのマイナスの財産や葬儀費用を差し引く(控除する)ことです。
マイナスの財産や葬儀費用はプラスの財産から差し引くことができるため、これらを漏れなく計上することで正味の遺産額を低く抑えることができます。
マイナスの財産を漏れなく見つけるには、故人宛ての郵便物(請求書や納税通知)や通帳の引き落とし履歴の確認が基本です。必要に応じて信用情報機関への照会も有効です。また、葬儀費用はお布施や心付けなど領収書が出ない支払いも多いため、いつ・誰に・いくら支払ったかを必ずメモに残して記録しておくことが重要です。
基礎控除以後の対策~税額控除を適用する
可能な限り正味の遺産額を低く抑えたとしても相続税の基礎控除額を超え、相続税がかかってしまう可能性は出てきます。しかし、正味の遺産額が基礎控除額を超えた場合でも相続税がかからずに済む場合があります。それが以下で紹介する税額控除が適用される場合です。
【1】配偶者控除(配偶者の税額軽減)
配偶者控除は、配偶者が遺産分割や遺贈によって取得した正味の遺産額が「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い金額までであれば、配偶者に相続税がかからないという制度です。
夫婦で協力して築いた財産への配慮や、残された配偶者の生活保障を目的としています。ただし、この特例を適用した結果、相続税がかからない場合でも、原則として申告期限(死後10ヶ月以内)までに遺産分割を終え、税務署へ申告書を提出する必要があることには注意が必要です。
あわせて読みたい
【2】未成年者控除
未成年者控除は、相続人が未成年者(18歳未満)の場合に、成年に達するまでの年数に応じて一定額を相続税額から差し引くことができる制度です。
未成年者は今後の養育費や教育費が多くかかるため、その負担を軽減する目的があります。控除額は「(18歳-相続開始時の年齢)×10万円」で計算され、1年未満の端数は切り上げて計算します。もし控除額が本人の相続税額を上回り引ききれない場合は、その引ききれなかった分の金額を、未成年者を扶養している他の相続人(親など)の相続税額から差し引くことも可能です。
【3】障害者控除
障害者控除は、相続人が85歳未満の障害者である場合に、85歳になるまでの年数に応じて一定額を相続税額から差し引くことができる制度です。
残された障害者の将来の生活費などの負担を軽減する目的があります。控除額は「(85歳-相続開始時の年齢)×10万円(特別障害者の場合は20万円)」で計算し、1年未満の端数は切り上げます。未成年者控除と同様に、本人の相続税額から控除額を引ききれない場合は、引ききれなかった金額を扶養義務者など他の相続人の相続税額から差し引くことができる仕組みになっています。
あわせて読みたい
【4】相次相続控除
相次相続控除は、今回の相続(第2次相続)開始前10年以内に、亡くなった被相続人が別の相続(第1次相続)によって財産を取得し相続税を納めていた場合に適用できる控除です。
短い期間に相続が連続して発生すると、同じ財産に二重に相続税が課税され遺族の負担が過大になるため、それを調整する目的があります。前回の相続から今回の相続までの期間が短いほど控除額は大きくなり、前回の相続税額のうち、最大で1年につき10%ずつ減額された一定の金額を、今回の相続税額から差し引くことができます。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚