家族信託とは?手続きの流れ・費用・メリット・デメリットを解説
 執筆者:小吹 淳
「親が高齢になってきたけれど、もし認知症になってしまったら、実家の売却や預貯金の引き出しができなくなるのでは…」と将来への不安を感じていませんか?
このような「認知症による資産凍結リスク」への備えとして活用されているのが「家族信託」です。家族信託では、従来の成年後見制度や遺言書では実現できなかった柔軟な生前対策ができます。
しかし、いざ検討しようと思っても、「仕組みや手続きが難しそう」「初期費用が高額になるのでは?」「親族間でトラブルにならないか」といった疑問やデメリットに対する不安から、一歩を踏み出せない方も少なくありません。
そこで本記事では、家族信託の基礎知識から、具体的な手続きの流れ、気になる費用の内訳や相場、そして事前に知っておくべきデメリット・注意点までをわかりやすく解説します。
家族信託をはじめとした終活対策をご検討中の方は、他の制度も含め、本記事で家族信託のことについて少しでも理解を深め、今後に活かしていただければ幸いです。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
- 家族信託とは?わかりやすく図解で解説
- 【図解イメージ】家族信託に登場する3者の役割
- 家族信託は財産の「名義(管理・処分権)」と「価値(経済的利益)」が切り離されるのが最大の特徴
- なぜ、家族信託が必要なのか?
- 家族信託できる財産・できない財産
- 家族信託のメリット:成年後見制度や遺言との違い
- 家族信託のデメリット・注意点
- 家族信託が向いているケース・向いてないケース
- 家族信託にかかる費用の目安と内訳
- 家族信託を始めるための手続きの流れと期間
- 家族信託Q&A
- Q1. 家族信託を一度始めたら、途中でやめたり内容を変更したりすることはできますか?
- Q2. 財産を管理している受託者が、親より先に亡くなったり、病気になったりしたらどうなりますか?
- Q3. 家族信託を始めると「贈与税」や「不動産取得税」などの税金が多額にかかると聞いたのですが?
- Q4. アパートローンなどのマイナスの財産も一緒に信託することはできますか?
- Q5. 「信託口口座(専用口座)」は、普段使っている近くの銀行で簡単に作れますか?
- Q6. 家族信託をすれば、もう「遺言書」は作らなくて良いのでしょうか?
- Q7. 専門家に頼まず、自分(家族だけ)で家族信託の契約を作ることはできますか?
- Q8. 家族信託は「いつから」準備を始めるのが一番良いタイミングですか?
- Q9. 家族信託を検討するにあたり、まず「何を・どのように準備」すればいいですか?
家族信託とは?わかりやすく図解で解説
家族信託とは、自身の老後や介護に備えて、保有する不動産や預貯金などの財産の管理・処分を「信頼できる家族」に託すという財産管理の仕組みです。
高齢者の財産管理といえば「遺言」や「成年後見制度」が一般的でしたが、これらには
- 「認知症発症後の柔軟な財産運用ができない」
- 「生前の対策としては不十分」
といった課題がありました。家族信託は、これらの制度の隙間を埋める「認知症による資産凍結対策」として活用されます。
なお、家族信託に似た言葉に「民事信託」がありますが、これらは実質的に同じものです。法律上のワードである「民事信託」の中で、とくに家族・親族に財産を託すケースを、一般の方向けに分かりやすく呼んでいるのが「家族信託」です。
【図解イメージ】家族信託に登場する3者の役割
家族信託の仕組みを理解するには、家族信託に登場する以下の3者の役割を理解する必要があります。
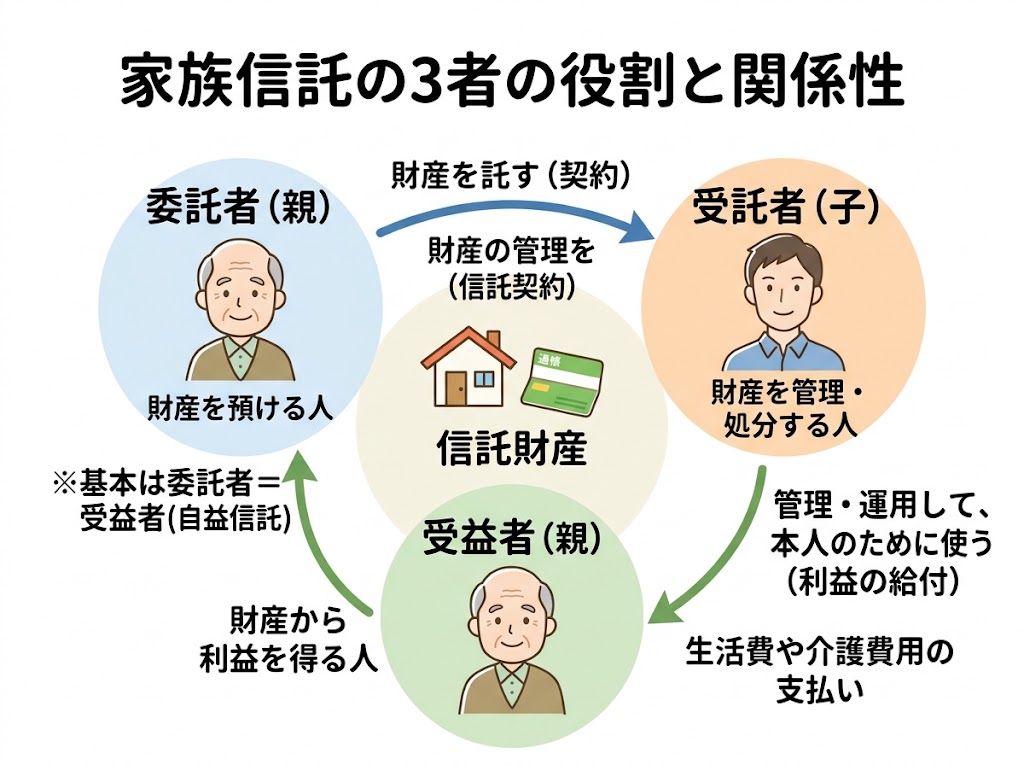
【1】委託者(財産を託す人=親)
まず、委託者とは、もともとの財産の所有者であり、将来の認知症による判断能力の低下・喪失などに備えて、自身の財産の管理や処分を受託者に託す人のことです。なお、家族信託契約を結ぶには、委託者本人に十分な判断能力が残っている必要があります。
- 具体例: 実家やアパート、老後資金(預貯金)を所有している70代の父親
【2】受託者(財産を託される人=子)
次に、受託者とは、委託者から財産を託され、信託契約で定められた目的に従って、実際に財産の管理・運用・処分を行う人のことです。財産の名義は形式的に受託者へ変更されますが、あくまで信託契約に基づく「管理・処分権限」を持つだけであり、財産が受託者個人の所有物になるわけではありません
- 具体例: 父親から実家の管理と、将来の売却手続きを任された40代の長男
- 義務: 自分の財産と信託された財産を明確に分けて管理する義務(分別管理義務)や、善管注意義務・忠実義務、年に1回収支に関する帳簿を作成・報告する義務(計算報告義務)などが発生します
あわせて読みたい
【3】受益者(財産から利益を受ける人=親)
最後に、受益者とは、受託者が管理・運用・処分した財産から発生する利益(不動産の家賃収入や、売却した際の代金、生活費としての現金の給付など)を受け取る人のことです。
- 具体例: 実家の売却代金をもとに、老人ホームの入居費用や月々の生活費を支払ってもらう70代の父親
- ポイント(自益信託): 家族信託では、税金(贈与税)の問題を回避するため、「委託者(預ける人)=受益者(利益を得る人)」を同一人物にするのが基本です。これを「自益信託」と呼びます。財産を管理する人(子)が変わるだけで、経済的な利益は親のままとなるため、信託設定(開始)時に贈与税が発生することはありません。(※ただし、不動産の賃料収入などがある場合の所得税の確定申告義務等は、受益者である親に残ります。
家族信託は財産の「名義(管理・処分権)」と「価値(経済的利益)」が切り離されるのが最大の特徴
家族信託の最大の特徴は、以下のように、1つの所有権が2つの権利に切り離されることです。
① 財産を管理・処分する権利(名義):受託者(子)へ移動
② 財産から利益を得る権利(価値):受益者(親)に残る(帰属する)
たとえば、父親名義の実家を家族信託した場合、不動産の登記簿上の名義は「受託者である長男」に変更(移転)されます(①)。このとき、長男個人の財産と区別するため、父親名義の実家の登記簿には同時に「信託」の登記がなされます。これにより、もし父親が重度の認知症になってしまった後でも、信託契約で定められた権限の範囲内で、長男の判断だけで実家を売却したり、修繕したりすることができます。
しかし、実家を売却して得たお金は長男個人のものではなく、信託財産として「受益者である父親」に帰属するものです(②)。そのため、受託者はそのお金を父親のために使わなければなりません。これが「価値」は親に残っているという状態です。
なぜ、家族信託が必要なのか?
家族信託が活用される最大の理由は、「認知症による資産凍結(口座凍結や不動産の塩漬け)」を回避するためです。
日本の法律では、認知症などにより意思能力(自分の行為の結果を判断できる能力)を失ってしまうと、不動産の売買契約や各種手続きなどの法律行為が原則としてできなくなります。 そのため、親が認知症になると、以下のような「資産凍結」状態に陥ります。
- 銀行口座の凍結:親の預金口座からお金を引き出せなくなる(定期預金の解約や各種送金も不可)。
- 不動産の塩漬け:実家が空き家になっても、売却や賃貸に出す契約ができなくなる。
- 大規模修繕・活用の不可:所有するアパート修理やリフォーム契約、有効活用ができなくなる。
たとえば、「親の介護費用が足りないから実家を売ろう」などと家族が思っても、名義人である親に判断能力がなければ売却できません。結果として、親は資産を持っていながらその資産を自身の介護費用に充てられず、子どもが身銭を切って親の介護費用や医療費を立て替え続けなければならなくなります。
認知症になった後に成年後見制度(法定後見)を利用すれば財産管理が可能となり、実家の売却ができるケースもありますが、申立てから選任まで数か月かかるうえ、居住用不動産の売却には家庭裁判所の許可が必要となります。手続きに時間とコストがかかるうえ、法定後見人は「本人の財産保護・維持」が最優先となるため、柔軟な資産運用や節税対策などは原則として認められません。
一方で、親が元気で十分な判断能力があるうちに家族信託を契約(組成)し、財産の管理・処分権を子に移しておけば、将来親が認知症になった後でも、子は信託契約に基づいてタイミングを見計らい実家を売却し、そのお金を親の介護費用や医療費に充てることができます。
あわせて読みたい
家族信託できる財産・できない財産
家族信託はあらゆる財産を託せるわけではなく、託せる財産と託せない財産があります。
【家族信託できる財産の例】
- 金銭(現金):既存の預貯金口座そのものを直接信託することはできないため、一度口座から引き出して「現金」とし、受託者名義の「信託口口座(専用の口座)」などに移して管理します。ここから親の生活費や医療・介護費用として毎月給付・手配することができます。
- 不動産(土地・建物):実家、収益アパート、駐車場、農地など(※農地を信託する場合は農地法上の許可等が必要となり、一定の制限があります)。
- 未上場株式(自社株):オーナー社長が後継者に名義(議決権)だけを先に渡し、配当金(経済的利益)は受益者として自身で受け取り続けるといった事業承継に活用されます。
【家族信託できない財産の例】
- 一身専属権(その人個人のみの権利):年金受給権、生活保護受給権、資格など。年金を直接信託口口座に振り込ませることは現状できません(※年金が振り込まれる口座から、定期的に信託口口座へ資金を移動させる等の運用で対応します)。
- 借金・ローン(消極財産):アパートローンなどの債務そのものを信託財産とすることはできません。実務上は「債務引受(免責的・重畳的債務引受)」という別の法的手続きを併用して対応します。
- 上場株式や投資信託:法律上は可能ですが、家族信託に対応している証券会社がまだ一部に限られているのが現状です。そのため、対応証券会社へ口座を移管するか、一度現金化してから信託するなどの対策が必要になるケースが多くあります。
家族信託のメリット:成年後見制度や遺言との違い
家族信託の大きなメリットは、成年後見制度や遺言書にはない柔軟性や自由度にあります。
【1】認知症発症後も柔軟な財産管理・処分が可能
家族信託では、あらかじめ信託契約で定めた目的に従って、受託者が自らの判断で不動産の売却や修繕、資金運用などを柔軟に行うことができます。これに対し、成年後見制度(法定後見)では家庭裁判所の監督・関与が入ります。そのため、本人の財産保護・維持が最優先され、居住用不動産の売却には裁判所の許可が必要となるほか、積極的な資産運用や節税対策は原則として認められません。
あわせて読みたい
【2】遺言書と異なり「次の次」の相続先まで指定できる
遺言書では「自分の財産を妻に譲る」という1代限りの承継しか指定できず、妻が亡くなった後の相続まで拘束することはできません。一方、家族信託(受益者連続型信託)を活用すれば、「自分が亡くなった後は妻、妻が亡くなった後は長男(または孫)」というように、2世代・3世代先にわたる財産の承継順位をあらかじめ指定することができます。
【3】委託者の破産や差し押さえから財産を守る
財産を信託すると、その財産は「信託財産」として委託者や受託者の個人財産から独立します。そのため、将来的に委託者や受託者が破産したり個人の債務を抱えたりした場合でも、信託財産が差し押さえられたり破産財団に組み込まれたりすることはありません。
【4】裁判所の介入がなく、継続的な専門家報酬コストを抑えられる
成年後見制度で弁護士や司法書士などの専門家後見人が選任された場合、本人が亡くなるまで毎月2万〜5万円程度の報酬が発生し続けます。一方、家族信託であれば信頼できる家族が受託者となって管理するため、継続的な専門家報酬が発生せずランニングコストを大幅に削減できます。
【5】生前の資産管理から死後の資産承継まで「切れ目なく」対応できる
遺言書は「本人の死亡時」に初めて効力が生じるため、生前の認知症による資産凍結対策にはなりません。一方、家族信託は契約締結時から効力が発生し、生前の資産管理(認知症対策)から死亡後の財産引き継ぎ(相続対策)まで、1つの契約で切れ目なくカバーできます。
家族信託のデメリット・注意点
一方、家族信託には以下のデメリット(注意点)があります。
【1】損益通算ができないなど「相続税対策」には直接ならない
家族信託はあくまで「財産管理・承継の手法」であり、信託を設定するだけで直接相続税が減額されるわけではありません。 また、信託不動産から発生した赤字(損失)は、固有財産の黒字所得と「損益通算」することができず、翌年以降への繰越控除も認められない点にも注意が必要です。
💡損益通算とは?
損益通算とは、同一年内の「利益(黒字)」から「損失(赤字)」を差し引いて、税金の対象となる所得を減らす仕組みのことです。家族信託のルールでは、過去の行き過ぎた税金対策を防ぐため、税務上、信託財産から生じた赤字は「なかったもの」とみなされます。そのため、信託した不動産で赤字が出ても、個人の年金や給与など他の収入から差し引くこと(損益通算)が禁止されています。
あわせて読みたい
【2】成年後見制度のような「身上監護権」がない
受託者に与えられるのは「財産の管理・処分権限」であり、親の介護施設への入居契約や医療の同意といった「身上監護」の法律上の代理権はありません。そのため、介護施設への入居手続きや医療契約などの代理が必要な場合は、「任意後見制度」などを併用して備える必要があります。のが実務上非常に効果的です。
【3】受託者にかかる負担や責任が大きい
受託者に選ばれた家族は、信託財産と自身の固有財産を分けて管理する「分別管理義務」や、年に1回の帳簿作成・報告などの「計算報告義務」、善管注意義務・忠実義務といった重い法律上の責任を負います。
あわせて読みたい
【4】組成時の初期費用がかかる
家族信託を安全かつ適切に組成するには、専門家への
- 契約設計コンサルティング費用
- 公正証書作成費用
- 不動産の信託登記費用(登録免許税)
などの初期コスト(約30万〜100万円程度)が発生します。詳しくは後ほど解説します。
💡 費用を節約するために自分で家族信託するのはNG
初期費用を抑えるために、ネット上のひな形などを使って「自分で信託契約書を作ろう」と考える方もいますがおすすめできません。信託契約書の条項に少しでも不備や不足があると、金融機関の厳しい審査に落ちて専用口座(信託口口座)の開設を断られたり、想定外の贈与税が発生してしまう可能性が高いためです。後からやり直すとなれば、結果的に余計なコストと手間がかかってしまいます。自己流での家族信託は避け、必ず専門家のサポートを受けるようにしてください。
【5】親(委託者)に十分な判断能力が残っているうちにしか契約できない
家族信託は「契約」であるため、すでに親の認知症が進行して判断能力を失っている状態では契約を結ぶことができません。判断能力を失った後は成年後見制度を利用せざるを得なくなる点に注意が必要です。
【6】他の親族(兄弟姉妹など)との関係配慮やトラブル対策が必要になる
特定の子供だけに財産管理の権限が集中するため、他の兄弟姉妹に事前説明がないと「財産を独占している」「使い込んでいるのではないか」といった不信感や感情的対立に繋がる可能性があります。これを防ぐため、信託監督人を設置して客観的なチェック体制を整えたり、事前の家族会議で十分な合意形成を図ることが重要です。
あわせて読みたい
家族信託が向いているケース・向いてないケース
家族信託は柔軟な財産管理ができる制度ですが、決して万能ではありません。ご家庭の状況や所有している財産の種類、解決したい悩みによって「家族信託が最適な選択肢かどうか」は異なります。
ここでは、家族信託の利用が「向いているケース」と「向いていないケース」の具体例をそれぞれ解説します。ご自身の状況と照らし合わせて、導入を検討する際の参考にしてください。
【1】向いているケース
家族信託は、柔軟な財産管理ができる非常に強力な制度ですが、特に以下のような状況にある方にとっては導入のメリットが極めて大きく、おすすめと言えます。
- アパートや駐車場などの「収益不動産」を所有している
賃貸アパートなどのオーナー(親)が認知症になってしまうと、新たな入居者との賃貸借契約、退去手続き、雨漏りなどの大規模修繕の契約が一切できなくなります。家族信託で管理権を子に移しておけば、子が大家の代わりとしてスムーズにアパート経営を継続でき、家賃収入は引き続き親の生活費として活用できます。 - 将来、親が施設に入ったタイミングで「実家の売却」を考えている
「親が元気なうちは実家に住み、施設に入所して空き家になったら売却して介護費用に充てたい」と考えている場合、いざ売却するタイミングで親が認知症を発症していると、実家が塩漬けになって売れなくなります。あらかじめ実家を信託財産にしておくことで、子が最適なタイミングで売却手続きを行うことができます。 - 財産の引き継ぎ先を「次の次(孫の代など)」まで細かく指定したい
遺言書では「自分の財産を妻に相続させる」という1代限りの指定しかできませんが、家族信託(受益者連続型信託)を使えば、「私が死んだら妻へ、妻が死んだら長男へ、長男が死んだら孫へ」といったように、何世代にもわたる長期的な財産承継のルールを自分自身で決めておくことができます。前妻との間に子どもがいる場合や、家業の自社株を特定の家系に引き継がせたい場合などに有効です。 - 不動産が「共有名義」になっており、将来のトラブルを防ぎたい
兄弟などで不動産を共有していると、売却や建替えをする際に共有者全員の同意が必要になります。もし共有者のうち一人でも認知症になると、不動産全体が身動きをとれなくなってしまいます。そこで、共有持分を一人(受託者)に信託して管理権限を集約させることで、スムーズな不動産の処分や活用が可能になります。 - 障がいのあるお子さんや高齢の配偶者の「親なき後・将来の生活」を守りたい
自分(親)が亡くなった後、障害を持つお子さんや判断能力が不十分な配偶者の生活費・介護費用が心配な場合、信頼できる親族(兄弟など)を受託者とし、信託財産から定期的に生活費を給付・管理させる仕組み(福祉型信託)を作ることができます。遺言よりも長期的な生活支援の資金を確保できます。 - 個人事業主(店舗経営・地主など)で、認知症による事業の中断を防ぎたい
個人で賃貸ビルや店舗、事業用不動産を経営している場合、オーナーが認知症になると賃貸契約の更新や修繕、事業用口座の出入金がストップし、事業全体が立ち行かなくなります。家族信託で事業用資産の管理権限を後継者(子など)に移しておけば、事業を滞りなく継続できます。 - おひとりさま(単身・子供がいない方)で、甥・姪や信頼できる親族に財産管理を任せたい
配偶者や子供がいない場合でも、甥・姪などの信頼できる親族を受託者(または信託監督人)として設定し、老後の資金管理から実家の処分のルールまでを元気なうちに決めておくことができます。
【2】向いていないケース
一方、家族の状況や財産の種類によっては、費用や手間をかけてまで家族信託を組成するメリットが薄い、あるいはそもそも仕組みとして成立しないケースもあります。
- 信頼して財産を託せる家族(受託者候補)がいない人
家族信託は「家族への信頼」が前提となる制度です。財産を託す子どもがいない方や、子どもはいるがお金にルーズで到底管理を任せられないといった場合は、家族信託を利用することができません。この場合は、司法書士や弁護士などの専門家を「任意後見人」に指定する「任意後見制度」の利用を検討することになります。
あわせて読みたい
- 親族間(兄弟間など)で関係が悪く、すでに揉めている人
「長男にすべての財産管理を任せる」という信託契約を結んだ場合、他の兄弟姉妹から「長男が財産を独り占めしようとしている」「使い込んでいるのではないか」と疑われ、かえってトラブルが泥沼化する可能性があります。親族間の仲が悪い場合は、司法書士などの専門家が介入する成年後見制度や、遺言書による引き継ぎを検討したほうが安全なケースが多いです。
- 主な財産が「少額の預貯金のみ」
信託財産に不動産が含まれておらず、数百万円程度の預貯金しかない場合、専門家への報酬や公正証書作成費用などの初期費用(約30万〜50万円以上)をかけると費用対効果が合いません。この場合は、銀行の「代理人カード(家族カード)」を作成しておく、あるいは金融機関が提供している「代理出金機能付きの専用口座サービス」などを利用するだけで十分に対策できるケースが多いです。
💡「死後の葬儀代や生活費」だけを手軽に残したい場合は?
生前の認知症対策は不要で、「自分が亡くなった後に口座凍結されず、家族がすぐにお金を引き出せるようにしたい」という目的であれば、初期費用がほとんどかからない「遺言代用信託」が適しています。数百万円程度の現金を残したいだけなら、家族信託よりもはるかに手軽でおすすめです。
あわせて読みたい
- 直接的な「相続税の節税(税金対策)」だけを目的としている
デメリットの項目でも解説した通り、家族信託には損益通算ができないなどの税務上の制約があり、信託契約を結ぶこと自体で相続税が安くなることはありません。あくまで「財産の凍結を防ぎ、柔軟に管理・運用するための手段」であるため、純粋な節税対策だけを求めている方には不向きです。生前贈与や生命保険の活用など、別の手法を検討する必要があります。
あわせて読みたい
- 親の「介護施設への入居契約」や「医療・病院手続き(身上保護)」をメインで求めている
家族信託で任せられるのは、あくまで「財産の管理・処分権限(お金や不動産の管理)」のみです。介護施設の入居契約や病院での医療同意手続きといった「身上保護(身上監護)」の法律上の権限は受託者にはありません。身上保護を主目的とする場合は、「任意後見制度」の利用(または家族信託との併用)が必要です。 - 「上場株式や投資信託」をそのまま大量に信託したい
法律上は株式や投資信託も信託できますが、現在、家族信託(信託口口座・専用証券口座)に対応している証券会社はごく一部に限られています。対応証券会社への口座移管が必要になったり、一度現金化してから信託しなければならないケースが多く、手続きの手間や税金(譲渡益課税)が発生するため、株式主体の管理には不向きな場合があります。
家族信託にかかる費用の目安と内訳
家族信託を始めるための初期費用は、全体で約30万〜100万円以上が目安となります。この費用は、大きく分けると「専門家へのコンサルティング報酬」と「各種手続きの実費」のから成り立っています。ここでは、費用の主な内訳について詳しく解説します。
【1】専門家へのコンサルティング費用
相場: 信託財産の評価額の 0.5%〜1% 程度(最低報酬額:30万〜50万円程度)
家族信託のサポートを司法書士、弁護士、行政書士などの専門家に依頼した際に支払う報酬です。単に契約書を代筆するだけでなく、以下のような設計・調整業務が含まれます。
- オーダーメイドの信託設計(スキーム構築): 家族の状況、財産の種類、将来の希望(誰にどのように財産を遺したいかなど)をヒアリングし、最適な契約内容を設計します。
- 家族間の合意形成・調整: 後々の親族トラブル(「長男だけ優遇されている」といった不満など)を防ぐため、関係者全員が納得できるよう事前調整を行います。
- 関係機関との事前協議: 信託口口座(専用口座)を開設する予定の公証役場や金融機関、法務局と事前に打ち合わせを行い、契約内容に問題がないか確認を取ります。
信託財産に不動産が含まれる場合、評価額(固定資産税評価額または路線価・時価)が高くなるため、費用も高くなります。また、専門家によって「完全成功報酬制型」「着手金+成果報酬型」など料金体系が異なるため、正式に依頼する前に見積もりを取って確認することが重要です。
【2】公証役場での公正証書作成費用
相場: 3万〜10万円前後(信託財産の額や目的により変動)
家族信託契約書は、将来の無効となることを防ぎ、金融機関で信託口口座を作成するために「公正証書」で作成するのが鉄則です。この公正証書を作成する際に、公証役場へ支払う手数料が発生します。公証人手数料は「日本公証人連合会」が定める公証人手数料令の基準に基づいて一律で計算されます。
- 目的の価額(信託財産額)ごとの手数料目安(一部抜粋):
- 1,000万円超 〜 5,000万円以下:23,000円 〜 30,000円程度
- 5,000万円超 〜 1億円以下:43,000円程度
- (※実際の計算では、受託者・受益者の数や加算規定などにより数万円前後変動します)
公証人手数料は法律で一律に決められているため、どの公証役場で作成しても金額は変わりません。あらかじめ金額が伝えられ、基本的には、作成当日に公証役場へ現金または指定の方法で支払います。
【3】信託財産に不動産が含まれる場合の登録免許税
【登録免許税】
- 土地: 固定資産税評価額の 0.3%(令和11年(2029年)3月31日までは軽減措置)
- 建物: 固定資産税評価額の 0.4%
信託財産に実家やアパートなどの不動産が含まれる場合、法務局で「所有権移転登記」および「信託登記」を行う必要があります。この登記手続きの際に法務局へ納める税金が「登録免許税」です。名義を形式的に受託者へ変更しつつ、その不動産が「信託財産」であることを登記簿に明記することで、第三者(第三者や債権者)に対して「この不動産は信託管理されている」と主張できるようになります。
- 具体的な計算例(評価額2,000万円の土地と1,000万円の建物を信託する場合):
- 土地: 2,000万円 × 0.3% = 6万円
- 建物: 1,000万円 × 0.4% = 4万円
- 合計: 10万円(登録免許税のみ)
上記の金額は法務局に支払う「登録免許税」のみです。実際の登記申請を司法書士に依頼する場合は、別途司法書士への報酬(5万〜10万円程度)が発生します。
あわせて読みたい
家族信託を始めるための手続きの流れと期間
ここでは、家族信託を検討し始めてから、実際に契約を結んで財産の管理がスタートするまでの流れについて解説します。なお、各ステップとそれぞれにかかる期間は以下のとおりです。
全体の期間(目安):通常1ヶ月〜3ヶ月程度
- 【STEP1】家族での話し合い: 数日〜1ヶ月程度
- 【STEP2】専門家への相談・スキーム設計: 2週間〜1ヶ月程度
- 【STEP3】信託契約書の作成(公正証書): 1〜2週間程度
- 【STEP4】信託財産の名義変更(登記など): 1〜2週間程度
- 【STEP5】信託口口座の開設・金銭の移動: 2週間〜1ヶ月程度(※金融機関の審査が厳しく、時間がかかりやすいステップです)
※上記はあくまで目安であり、家族間での話し合いでスムーズに合意形成ができているか、また金融機関の審査にどれくらい時間がかかるかによって、かかる期間は前後します。
【STEP1】家族間での話し合い・方針決定
まず、誰を受託者とし、どの財産を信託して何を目的とするか、家族全員で話し合い、方針を決定します。
家族信託は親(委託者)と子(受託者)の間の契約ですが、当事者だけで勝手に進めてしまうと、他の親族から「勝手に財産を奪ったのではないか」「自分だけ不公平だ」と疑われ、後々の親族トラブルに発展する可能性があります。「親の老後の生活費はどう捻出するのか」「実家が空き家になったら売却するのか」「最終的に残った財産はどう分けるのか」といった将来の希望と不安を共有し、家族全員が納得できる合意形成を図ることが、最も重要で欠かせない最初のステップです。
【STEP2】専門家への相談・スキーム設計
次に、家族内での話がまとまった段階で、司法書士や弁護士などの専門家へ相談し、法的かつ実務的に問題のない具体的な信託スキームを設計します。
どの財産を信託財産に組み込むか、受託者の権限をどこまで広く持たせるか、次の相続が発生した際の承継先を誰にするか(信託監督人や受益者代理人を置くか)など、細かなルールをオーダーメイドで構築していきます。この段階で、専門家から費用の見積もりや、金融機関・公証役場との事前調整のスケジュールなども提示され、手続きの全体像が徐々に明らかになっていきます。
あわせて読みたい
【STEP3】信託契約書(公正証書)の作成
次に、決定したスキームをもとに信託契約書の文案を作成し、金融機関や公証役場との事前確認を経たうえで、公証役場にて信託契約書の公正証書を作ります。
家族信託契約自体は当事者間の書面(私文書)だけでも有効に成立しますが、信託口口座を開設する金融機関や、不動産の手続きを行う法務局での手続きにおいて、契約書が「公正証書」であることが実務上必須となるケースがほとんどです。公証人の面前で親と子が内容を確認し、署名・捺印を行うことで、公証人によって親の判断能力が確認され、将来「親は認知症で契約内容を理解していなかった」と無効を主張されるリスクを防ぐことができます。
【STEP4】信託財産の名義変更
信託する財産の中に実家やアパートなどの不動産が含まれている場合、法務局で名義変更を行います。
具体的には、司法書士に依頼して「所有権移転および信託」の登記を申請し、登記簿上の名義を委託者から受託者へと変更します。これにより、第三者に対しても「この不動産は信託財産として子が適切に管理している」と公的に主張できるようになり、将来の売却や修繕のための契約が受託者だけの判断で行えるようになります。なお、登記の際には登録免許税などの実費が発生します。
【STEP5】信託口口座(専用口座)の開設と金銭の移動
次に、金融機関で受託者名義の専用口座である「信託口口座」を開設し、親の口座から現金を送金・移動させます。
この口座は「委託者 〇〇 受託者 △△」といった特殊な名義になり、子の個人の財産とは明確に分けて管理(分別管理)するために絶対に必要なものです。なお、実務上は【STEP2〜3】の段階から金融機関による契約書案の事前審査が進められます。審査を経て信託口口座へ無事に金銭の移動が完了してはじめて、家族信託を利用した財産管理が本格的にスタートすることになります。
あわせて読みたい
家族信託Q&A
最後に、家族信託でよくある疑問について回答いたします。
Q1. 家族信託を一度始めたら、途中でやめたり内容を変更したりすることはできますか?
A. 原則として変更・解除は可能ですが、契約内の特約や「親の判断能力が残っていること」が条件となります。
家族信託は契約であるため、当事者の合意があれば、後から契約内容を変更したり、信託そのものを解除して財産を元の名義(親)に戻したりすることはできます。 特に、親が委託者かつ受益者となっている「自益信託」の場合、法律上は原則として親(委託者=受益者)の意思のみでいつでも解除できるとされています。
しかし、実務上は「受託者(子)の同意も必要とする」という特約(変更・解除の制限)をあらかじめ契約書に盛り込むのが一般的です。親が認知症の初期段階などで判断能力が低下した際、悪意のある第三者に騙されて勝手に信託を解除させられてしまうのを防ぐためです。
また、親が完全に認知症になり判断能力を喪失した後は、契約の変更や解除の手続きが一切できなくなります。そのため、最初の契約段階で「将来起こり得るあらゆるリスク」を想定して、専門家とともに緻密なスキームを組んでおくことが重要になります。
Q2. 財産を管理している受託者が、親より先に亡くなったり、病気になったりしたらどうなりますか?
A. 万が一に備えて、契約時に「第二受託者(予備の管理者)」を定めておきます。
親の老後を支えるために子が受託者となったものの、不慮の事故や病気で子が先に亡くなってしまうケースはゼロではありません。もし受託者が不在になってしまった場合、新たに受託者を選任するまで財産の管理や処分がストップしてしまいます。最悪の場合、受託者が不在のまま1年間新たな受託者が決まらないと、信託契約自体が法律の規定(信託法163条)により強制的に終了してしまいます。
こうした事態を防ぐため、家族信託の契約書を作成する際には、「もし長男(受託者)が亡くなったり、管理できない状態になった場合は、次男を『第二受託者』とする」といった予備の順位をあらかじめ定めておきます。 第二受託者として指定できる親族がいない場合は、信頼できる法人(一般社団法人や専門家が関与する信託会社など)を受託者に指定する仕組みを検討することもあります。
あわせて読みたい
Q3. 家族信託を始めると「贈与税」や「不動産取得税」などの税金が多額にかかると聞いたのですが?
A. 「委託者」と「受益者」を同じ人物にする「自益信託」であれば、贈与税や不動産取得税はかかりません。
財産の名義が親から子(受託者)へ変わるため、「贈与税がかかるのでは?」と心配される方が非常に多いです。しかし、家族信託では「誰が経済的な利益を得るか」で課税を判断します。実家の名義が長男に変わったとしても、そこに住み続けるのが親であり、売却したお金(経済的利益)をもらうのも親であるならば、実質的な財産の移動はないとみなされ、信託設定時に贈与税は一切発生しません。また、名義変更による「不動産取得税」も形式的な所有権の移転とみなされるため非課税となります。
ただし、注意点として「登録免許税(不動産の固定資産税評価額の土地0.3%・建物0.4%)」だけは法務局での名義変更の際に必ずかかります。また、もし「親の財産を信託して、家賃収入は子が受け取る」というように受益者を別の人に設定(他益信託)してしまうと、その時点で多額の贈与税が課せられてしまいます。
Q4. アパートローンなどのマイナスの財産も一緒に信託することはできますか?
A. 借金(債務)そのものを信託財産に組み込むことはできません。債務引受など別の法的手続きを併用して金融機関と交渉・承諾を得る必要があります。
前述のとおり、信託法上、受託者に託すことができるのはプラスの財産のみであり、ローンなどのマイナスの財産を直接信託財産に組み込むことはできません。
しかし、収益アパートなどを信託する場合、アパートの所有名義は子(受託者)に移るのに、ローンの返済義務は親に残るという「ねじれ状態」になってしまいます。 これを解消するために、実務では「免責的債務引受」または「重畳的債務引受」という手法を併用します。これは、債権者である金融機関の承諾を得たうえで、親のローンを子であり受託者が引き受けるという契約です。
ただし、金融機関側からすれば債務者が変わる重要な手続きとなるため、信託契約の内容は厳格に審査されます。ローンが残っている不動産の家族信託は難易度が非常に高いため、必ず信託に詳しい専門家(司法書士や弁護士など)に間に入ってもらう必要があります。
Q5. 「信託口口座(専用口座)」は、普段使っている近くの銀行で簡単に作れますか?
A. 簡単には作れません。現状、家族信託に対応している金融機関は限定されており、厳格な事前審査が必要です。
家族信託では、受託者の個人の財産と、預かった親の財産を明確に分けるため「委託者 〇〇 受託者 △△」といった特殊な名義の「信託口口座」を開設するのが原則です。しかし、この口座はどこの銀行でも作れるわけではありません。
現時点では、大手都市銀行の一部や、特定の地方銀行、信用金庫など、家族信託の仕組みに対応した商品を持っている金融機関でのみ開設可能です。また、対応している銀行であっても、「司法書士などの専門家が契約書作成に関与していること」「契約書が公正証書で作られていること」などを口座開設の必須条件としているケースがほとんどです。ご自身でネットのひな形を使って作成した私製契約書を持っていっても、金融機関の審査で口座開設を断られてしまうのが現実です。
あわせて読みたい
Q6. 家族信託をすれば、もう「遺言書」は作らなくて良いのでしょうか?
A. いいえ、家族信託でカバーしきれない財産に備えて、遺言書の作成を強くおすすめします。
家族信託は、契約で指定した「信託財産(実家や特定の名義口座に入れたお金など)」に対してのみ効力を発揮します。 一方で、「日常的に使う生活費用の口座(年金振込口座など)」や「信託契約後に新たに取得した財産」、「家財道具・貴金属」などは信託財産に含まれず、本人の個人財産のまま残ります。
もし本人が亡くなった際、信託していなかったこれらの個人財産については、通常の遺産分割協議(相続人全員での話し合い)が必要になってしまいます。そのため、信託財産の行方は家族信託で指定しつつ、それ以外の漏れてしまった個人財産については「妻にすべて相続させる」といった内容の遺言書をセットで作成しておくことをおすすめします。
Q7. 専門家に頼まず、自分(家族だけ)で家族信託の契約を作ることはできますか?
A. 禁止はされていませんが、おすすめできません。
家族信託の契約自体は、自分たちだけで契約書を作成してサインすることだけでも成立します。しかし、自分たちだけで作った契約書(私文書)では、以下のような後で致命傷になりかねない重大な問題が発生する可能性があります。
- 銀行で信託口口座が開設できない。
- 法務局で不動産の信託登記が却下される、または内容不備で補正を求められる。
- 税務上の配慮が欠けており、予期せぬ贈与税や所得税が課されてしまう。
- 将来、他の親族から「本当に親の意思で作られたのか」と効力を争われる。
このように、途中で手続きがストップしたり親族トラブル・税金トラブルに発展する可能性があります。必ず司法書士や弁護士などの専門家に相談して作成してください。
Q8. 家族信託は「いつから」準備を始めるのが一番良いタイミングですか?
A. 「親が元気で、十分な判断能力(意思能力)があるうち」であれば、早ければ早いほど良いです。
家族信託は「契約」であるため、親に認知症が進行し、契約内容を理解・判断できる能力がなくなってしまうと、いくら家族が希望しても契約を結ぶことができなくなります。
- 「親が70代に入り、将来の資産管理について家族で話し合い始めたとき」
- 「実家の管理や将来の老人ホーム入居費用について具体的に考え始めたとき」
- 「物忘れが増えてきたと感じる前、または軽度認知障害(MCI)と診断される前のタイミング」
上記のような時期が、家族信託を準備する最適なタイミングです。「まだ元気だから大丈夫」と思っているうちこそが、唯一スタートできるタイミングと言えます。
Q9. 家族信託を検討するにあたり、まず「何を・どのように準備」すればいいですか?
A. まずは「親の財産を確認すること」と「兄弟姉妹など関係する家族と情報を共有すること」から始めます。
最初から複雑な契約書を考える必要はありません。以下の準備から順に進めていくのがスムーズです。
1.親の財産の棚卸し(一覧化)
- 実家やアパートなどの不動産(固定資産税の納税通知書や権利証の確認)
- 預貯金(どの銀行にいくら程度あるか)
- ローンの有無など
2.家族会議で希望をヒアリング・共有する
- 親が将来どのように暮らしたいか(実家に住み続けたいか、施設に入りたいか)
- 誰に財産管理(受託者)を任せるか
- 他の兄弟姉妹にも話を通し、反対や不満が出ないよう意向を確認しておく
3.専門家の無料相談などを活用する
- 財産や家族の状況が整理できたら、家族信託の実務実績が豊富な司法書士や弁護士の相談窓口へ出向き、具体的なアドバイスや概算費用を確認します。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚