銀行の代理人カードとは?家族の口座を安全に管理する作り方と注意点
 執筆者:小吹 淳
- 「高齢の親が急に病気で入院してしまった」
- 「足腰が弱ってしまい、銀行の窓口やATMへ自分でお金をおろしに行けなくなった」
——このような状況に直面し、親の代わりに入院費用や日々の生活費をどのように管理すべきか悩まれる方は少なくありません。
「親のキャッシュカードを預かって、暗証番号を聞いておけば大丈夫だろう」と考える方も多いですが、口座名義人である本人以外の第三者が勝手にお金を引き出す行為は、銀行の規定違反となります。そこでぜひ活用したいのが、「銀行の代理人カード」です。
本記事では、銀行の代理人カードの仕組みや作れる人の条件、メリット・デメリット、具体的な作り方と必要な持ち物をわかりやすく解説します。また、最大の弱点である「親が認知症になった場合に口座が凍結されるリスク」への対応策も紹介しています。手遅れになる前に正しい知識を身につけ、早めの対策を始めましょう。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
銀行の代理人カードとは?
高齢の親が病気で入院してしまったり、足腰が弱って銀行やATMに行けなくなったりした際、「親の代わりにお金をおろして入院費や生活費を支払いたい」という状況は多くのご家庭で発生します。
しかし、口座名義人本人以外の人が銀行でお金を引き出すのは、たとえ家族であっても原則として認められていません。そこで役立つのが「代理人カード(家族カード)」です。
代理人カードとは、口座名義人が指定した代理人に対して発行される専用のキャッシュカードのことです。このカードをあらかじめ作っておくことで、本人が直接ATMに行けなくても、代理人が代わりに入出金などの手続きを行うことができます。
【1】代理人カードの仕組み・発行枚数・手数料
代理人カードは、クレジットカードの「家族カード」と混同されがちですが、機能は大きく異なります。クレジットカードの家族カードが決済用であるのに対し、銀行の代理人カードは「本人の預金口座からATMで出入金を行うための代理人専用キャッシュカード」です。大元の口座はあくまで名義人本人のものですが、そこに紐づく形で代理人用のカードが追加発行されます。
①仕組みと暗証番号
代理人カードには、原則として本人のキャッシュカードとは別の暗証番号を設定します。代理人がATMで引き出したお金や預け入れたお金は、すべて本人の口座残高に反映され、通帳にも記録されます。
②発行枚数
原則として、「1口座につき1枚まで」としている銀行がほとんどです。長男と次男それぞれに持たせたいといった複数枚の発行は通常できません。
③発行手数料
多くの銀行では、新規発行時の手数料を「無料」としています。ただし、紛失して再発行する際には再発行手数料がかかります。
【2】暗証番号を聞いて「本人のカード」を使うのがNGな理由
「わざわざ代理人カードを作らなくても、親からキャッシュカードを預かって、暗証番号を聞いておけば済むのでは?」と考える方は非常に多いです。しかし、これは銀行の規定違反となるばかりか、重大なトラブルに発展するリスクを孕んでいます。暗証番号を聞いて本人のカードを使い回すことがNGである主な理由は以下の3点です。
①銀行の規定に違反する(カードの貸し借り禁止)
銀行の預金規定では、キャッシュカードの譲渡や貸与、および暗証番号を第三者(家族含む)に教えることを禁止しています。
②ATMでカードが吸い込まれた場合に取り出せない
暗証番号の入力間違いや磁気不良などでATMにカードが吸い込まれてしまった場合、カードを返却してもらうには「名義人本人」が窓口へ行く必要があります。代理人が事情を説明しても、本人でなければ返却してもらえず、生活費を引き出せなくなる事態に陥ります。
③不正利用時の補償が受けられない可能性がある
万が一、カードが盗難に遭ったり偽造されたりして預金が引き出された場合、通常であれば「預金者保護法」によって補償を受けられます。しかし、家族にカードを渡し、暗証番号を教えていた事実が判明すると、預金者側の「過失」または「重大な過失」とみなされ、被害額が減額されたり全額補償されない可能性があります。
【3】代理人カードに対応していない銀行・ネット銀行もあるため注意
代理人カードを作りたいと思っても、すべての銀行で発行できるわけではない点には注意が必要です。
メガバンクや地方銀行・ゆうちょ銀行の場合 みずほ銀行、三菱UFJ銀行、三井住友銀行などのメガバンクや、全国の地方銀行、ゆうちょ銀行(代理人カードという名称で取り扱いあり)などの実店舗を持つ金融機関の多くは、代理人カードの発行に対応しています。
一方、楽天銀行、住信SBIネット銀行、PayPay銀行などのいわゆる「ネット銀行」では、原則として代理人カードの発行を行っていません。 ネット銀行は店舗を持たず、本人のスマホやパソコンからのログイン(ID・パスワード認証)を前提としているため、代理人によるATM取引という仕組み自体が想定されていないケースが多いのです。
もし親御さんのメイン口座がネット銀行で、将来の資金管理に不安がある場合は、親御さんが元気なうちに実店舗のある銀行へ資金を移すか、実店舗のある銀行口座を年金の受取口座などに変更しておくといった対策を検討する必要があります。また、事前に各金融機関の公式ウェブサイトや窓口で代理人カードを発行しているかどうかや、代理人カードを発行してもらうための条件を確認しておくことが大切です。
代理人カードを作れる人の条件
代理人カードは、「家族や親戚であれば誰でも無条件で作れる」というわけではありません。振り込め詐欺などの金融犯罪や、親族間での無断引き出しといった金銭トラブルを防ぐため、銀行ごとに代理人になれる人の条件が定められています。いざという時に「条件に当てはまらず作れなかった」と慌てないよう、誰を代理人に指定できるのか、基本的なルールを確認しておきましょう。
【1】原則として「生計を共にする親族」
代理人カードを作れる対象者として、ほぼすべての銀行が共通して定めている大原則が「口座名義人と生計を共にしている親族」であることです。代理人カードの本来の目的が「名義人の日々の生活費の引き出しや、家計のやりくりを家族がサポートすること」にあるからです。
「生計を共にしている」とは、基本的には「同居しており、生活費(家計)を一緒にしている」状態を指します。具体的には、口座名義人の配偶者や、実家で同居している子供などが対象者となります。
そのため、本人と生活実態を異にしている人や、友人・知人、さらには内縁関係(事実婚)の方などは、原則として代理人に指定することができません(※事実婚については、住民票に「未届の妻/夫」といった記載があれば認めている銀行もあります)。
なお、多くの銀行では代理人になれる対象者を「15歳以上」または「18歳以上(高校生を除く)」などの年齢制限を設けている点にも注意が必要です。
【2】別居している家族・親族でも作成できるケース
大原則は「同居」ですが、現代では「高齢の親は実家で一人暮らしをしており、子供は結婚して別の都道府県で生活している」「親が老人ホームなどの介護施設に入居したため、住民票が別になっている」といったケースが非常に増えています。
そのため、別居している子供や親族であっても、代理人カードを発行してくれる銀行は多くあります。ただし、同居している場合と比べて条件のハードルが少し上がることには注意が必要です。別居している家族が代理人カードの発行を求める場合は、主に以下のような条件や追加書類が求められます。
- 家族関係を証明する公的書類の提出
お互いの運転免許証などでは住所が異なるため、単純に「家族である」ことを証明できません。そのため、「戸籍謄本」や「戸籍全部事項証明書」(※発行から3〜6ヶ月以内のもの)など、口座名義人と代理人が間違いなく親子(または規定内の親族)であることを客観的に証明できる書類の提出が求められます。
- 口座名義人本人に対する意思確認(来店)
代理人カードの発行は、同居・別居にかかわらず「名義人本人がその人に財産管理を任せたい」という明確な意思があることが大前提となります。そのため、代理人だけでなく、原則として口座名義人本人も直接銀行の窓口へ出向いて手続きを行う必要があります。本人が病気や高齢で来店できない場合は、電話での本人確認や行員による訪問対応、郵送手続きなどが利用できるか事前に銀行へ相談が必要です。
- 各銀行の規定のクリア
銀行によって、「別居の場合は不可」「別居でも一親等(親・子)または二親等以内の親族(配偶者・親・子・孫・兄弟姉妹など)なら可」「施設入居などの正当な理由があれば可」など、規定の仕方が異なります。
「実家で暮らす親の代理人カードを、離れて暮らす自分が作っておきたい」と考えた場合は、事前に親の取引先銀行のホームページを確認するか、窓口・コールセンターへ「別居している子供でも代理人カードを作れるか」「その場合、戸籍謄本以外に何を持参すればよいか」を必ず問い合わせてから、手続きを進めることをおすすめします。
代理人カードで「できること・できないこと」
代理人カードは万能なカードではありません。あくまで「口座名義人に代わって、日常的な範囲での口座の管理をサポートするためのもの」であるため、代理人カードでできる範囲には自ずと限界があります。いざという時に「必要なことができなかった」と困らないよう、代理人カードでできることとできないことを正しく理解しておきましょう。
【1】できること:日常的なATM入出金・残高照会
まず、代理人カードを使ってできるのは、主に「ATMを利用した日常的な取引」に限られます。具体的には以下の手続きが可能です。
- 現金の引き出し(出金)
親の生活費、介護費、入院費、各種支払いなどに必要な現金を、提携ATMやコンビニATMから引き出すことができます。 - 現金の預け入れ(入金)
立て替えていたお金を本人の口座に戻したり、手元にある現金を口座に入金したりすることができます。 - 残高照会・通帳記帳
現在の口座残高をATMで確認できます。また、本人の通帳を預かっていれば、代理人がATMで記帳を行い、お金の流れを管理することも可能です。 - 振込手続き(※銀行による)
多くの銀行では、代理人カードを使ってATMから振込を行うことも可能です。親の口座から直接、介護施設の利用料や病院への支払い、税金の振り込みなどを行えるため大変便利です。ただし、あらかじめ振込機能の利用設定が必要な場合や、一部対応していない銀行もあります。なお、近年は特殊詐欺防止対策として、高齢の方(例:70歳以上など)の口座において長期間振込利用がない場合、ATMでの振込機能が自動的に制限されているケースが増えているため注意が必要です。
【2】できないこと:定期預金の解約・口座解約・窓口での高額取引
一方で、代理人カードでは「口座の根本的な契約に関わる手続き」や「窓口での手続き」は一切できません。 以下の手続きは、原則として口座名義人本人が窓口で行う必要があります。
- 定期預金の解約・払い戻し
「普通預金の残高が減ってきたから、親の定期預金を解約して普通預金に移そう」と思っても、代理人カードでは定期預金の解約手続きはできません。 - 口座の解約(廃店手続き)
口座そのものを解約して全額を引き出すような手続きは不可能です。 - 窓口での高額取引(限度額を超える引き出し)
「親の手術費用として、今日中に200万円を引き出したい」といった場合、代理人が窓口へ行って代理人カードを提示してもお金はおろせません。代理人カードはあくまで「ATM取引専用」のカードであり、窓口での代理権限を証明するものではないからです。窓口取引には、本人の届出印、通帳、本人確認書類、または委任状が必要となります。 - 各種届出の変更
住所変更、氏名の変更、届出印(銀行印)の変更、暗証番号の変更なども、代理人カードでは行うことができません。
これらの「できないこと」を代理人が行う場合は、本人が記入・捺印した「委任状」を別途用意するか、銀行が提供する専用の代理人指名手続き(後ほど解説します)を事前に行っておく必要があります。
【3】1日あたりの引き出し限度額と設定変更
代理人カードを利用する上で、最も注意しなければならないのが「1日あたりの引き出し限度額」です。
- 限度額は本人カードと「合算」される
一般的に、キャッシュカードの1日あたりのATM引き出し限度額は、初期設定で「50万円〜100万円程度」に設定されています。ここで重要なのは、代理人カードに独自の限度額が設定されているわけではなく、「本人カードと代理人カードの利用額を合わせて1日50万円(または100万円)まで」という点です。例えば、本人が今日30万円を引き出していた場合、代理人はその日、残り20万円までしか引き出すことができません。 - 限度額の「引き下げ」はATMでも可能
「親が高齢になり、詐欺被害や紛失時の不正利用が心配だから、限度額を1日10万円に下げておきたい」といった場合、防犯を目的とした限度額の「引き下げ」は、ATMの画面操作で簡単に行うことができます。 - 限度額の「引き上げ」は本人が窓口へ行く必要がある
逆に、「毎月、老人ホームの支払いで60万円を引き出す必要があるから限度額を上げたい」といった場合、限度額の「引き上げ」はATMではできません。不正な引き出しを防ぐため、口座名義人本人が本人確認書類と届出印を持参して、窓口で手続きをする必要があります。(※セキュリティの高いICカードへの変更や生体認証登録を行うことで、限度額の上限を広げられる銀行もあります。)
いざ高額な医療費や施設入居の頭金が必要になった際、親が寝たきりで窓口に行けず、ATMの限度額に引っかかってお金が用意できない……というトラブルは非常に多く発生します。将来的に大きなお金が動くことが予想される場合は、本人が元気なうちに限度額の引き上げ手続きをしておくか、病院・施設への口座振替(自動落とし)の設定や、ネットバンキングを活用した振込対応などの対策を検討しておくことが大切です。
代理人カードを作成するメリット・デメリット
将来の親の介護や、急な入院などに備えて「代理人カード」を作っておくべきか迷う方も多いかもしれません。口座名義人本人が窓口へ行く手間や、必要書類を揃える労力はかかりますが、いざという時の安心感を考えると、作成しておく価値は十分にあります。ここでは、代理人カードを作成することで得られる具体的なメリットと、事前に知っておくべきデメリットについて詳しく解説します。
【メリット】介護費や生活費の支払いが安全・スムーズになる
代理人カードを作成する最大のメリットは、「口座名義人本人が動けなくなっても、家族が代わりに安全かつスムーズに預貯金を引き出せる」という点に尽きます。
①生活費や介護費用の立て替えの必要がなくなる
親が突然入院したり、介護施設に入居したりすると、まとまったお金が必要になります。もし親の口座からお金がおろせない場合、子供が自分のお金から数十万円単位の費用を立て替え続けなければならず、子供自身の家計が圧迫される可能性があります。代理人カードがあれば、親の年金が振り込まれる口座から直接お金を引き出して支払いに充てることができるため、経済的な負担やストレスを軽減できます。
②銀行のルールを遵守した管理ができる
前述の通り、親のキャッシュカードを預かって暗証番号で引き出す行為は、銀行の規定違反です。万が一ATMでカードが吸い込まれたり、不正利用の被害に遭ったりした際、すべて自己責任となってしまいます。代理人カードを持っていれば、銀行から正式に認められた代理人として堂々とATMを利用できるため、精神的な後ろめたさや、カード没収などのトラブルに怯える必要がありません。
③「使い込み」の疑いを晴らす証拠を得られる
代理人カードでの引き出しは、本人の通帳に履歴が残ります。多くの銀行では通帳に「ダイリ」や「代理人カード利用」といった識別印字がされるため、「代理人が正当な手続きとして生活費を引き出している」という事実の証明になります。他の親族から「親のカードを使って勝手にお金を抜き取っているのではないか」と使い込みを疑われても反論する材料があり安心です。
【デメリット】利用できる取引に制限があり窓口対応はできない
一方で、代理人カードには以下のデメリットがあります。
①「日常的なATM取引」しかできない
代理人カードはあくまでATM専用のカードです。普通預金の入出金や記帳、振込(一部銀行)などは可能ですが、「定期預金の解約」「口座の解約」「住所や印鑑の変更」といった重要な手続きは一切できません。 まとまった資金が必要になり、定期預金を崩したいと思っても、代理人カードだけでは行うことはできません。
②窓口での高額な引き出しができない
「老人ホームの入居一時金として300万円が必要になった」といった場合、代理人カードを持って銀行の窓口へ行ってもお金は引き出せません。代理人カードで引き出せるのは、あくまで「ATMの1日あたりの限度額(本人利用分と合算で50万〜100万円程度)」の範囲内に限られます。急ぎで高額な現金が必要になった場合、ATMで何日にも分けて少しずつ引き出す必要がありますが、連日限度額いっぱいの引き出しを行うと、銀行の防犯システム(詐欺・不正利用検知)によって一時的にカード利用が制限される恐れもあるため注意が必要です。
③【要注意】本人の「判断能力」がなくなると使えなくなる
これが最も注意すべきデメリットです。代理人カードは「口座名義人本人が、自分の意思で代理人に取引を委任している」という前提で成り立っています。そのため、口座名義人本人が重度の認知症を発症して判断能力を失ったと銀行が判断した場合や、口座名義人本人が亡くなった場合は、口座取引自体が停止・凍結され、代理人カードも一切使えなくなります(死亡時は相続手続きが必要となります)。 「代理人カードさえ作っておけば、親が認知症になっても亡くなっても永遠にお金が引き出せる」と誤解されている方が非常に多いですが、それは大きな間違いですので注意が必要です。
あわせて読みたい
代理人カードの作り方・必要な持ち物
振り込め詐欺や親族間の不正な引き出しといったトラブルに巻き込まれることを防ぐため、代理人カードの発行手続きは、住所変更などの手続きと比べて少しハードルが高く設定されています。「せっかく親を連れて銀行まで行ったのに、書類の不備で手続きできずに帰らされた」といった事態を防ぐためにも、必要な持ち物と基本的な手続きの流れをしっかりと把握しておきましょう。
必要な持ち物チェックリスト(本人確認書類・届出印など)
代理人カードの発行手続きには、名義人本人と代理人双方の確認書類が必要です。二度手間を防ぐためにも、窓口へ行く前に以下の持ち物がすべて揃っているかチェックしておきましょう。
| 必要な持ち物 | 対象 | 備考・注意点 |
| 本人確認書類(原本) | 口座名義人本人 | 運転免許証、マイナンバーカードなど(顔写真付きの公的書類) |
| 本人確認書類(原本) | 代理人となる家族 | 同上(※名義人と同居しているかどうかの住所確認も兼ねます) |
| お届け印(銀行印) | 対象口座のもの | 口座開設時に登録した印鑑(※複数あって分からない場合は全て持参推奨) |
| 通帳 または キャッシュカード | 対象口座のもの | 対象となる口座を特定し、手続きを行うために必要です |
| 家族関係を証明する公的書類 | 本人と代理人の関係 | 戸籍謄本など(※別居している場合や名字が異なる場合に必要。発行から3〜6ヶ月以内のもの) |
銀行によっては、上記に加えて名義人本人の実印や印鑑証明書が必要になるケースや、顔写真付きの本人確認書類がない場合(健康保険証など)に追加書類(住民票など)が求められる場合があります。二度手間を防ぐため、事前に各銀行の公式サイトやコールセンターで確認しておくと安心です。
手続きの流れ(原則は本人が窓口へ/郵送・代理申請の可否)
代理人カードを発行する際の手続きにおいて、一番のハードルが「口座名義人本人が直接銀行の窓口へ出向く必要がある」という点です。
①基本的な手続きの流れ(本人が来店できる場合)
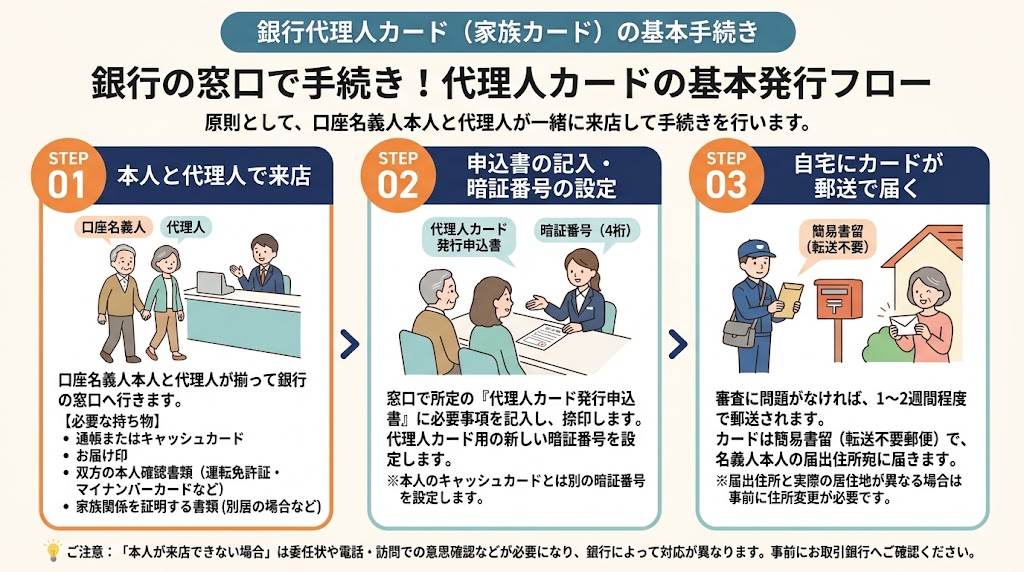
口座名義人本人と代理人が揃って窓口へ行き、用意した持ち物を提示します。窓口で所定の「代理人カード発行申込書」に必要事項を記入・捺印し、代理人カード用の新しい暗証番号を設定します。審査に問題がなければ、1〜2週間程度で簡易書留(※転送不要郵便)などにより、名義人本人の届出住所宛に新しいカードが郵送されてきます。なお、届出住所と実際の居住地が異なるとカードを受け取れないため、住所変更が必要な場合は事前に済ませておく必要があります。
②本人が窓口に行けない場合の「代理申請」について
「親が寝たきりで外出できない」「入院中で病院から出られない」といった場合、代理人だけが窓口に行って手続きできるかどうかが問題になります。
結論から申し上げると、銀行所定の「委任状」を名義人本人が自筆で記入・捺印していれば、代理人だけの来店でも受け付けてくれる銀行はあります。ただし、銀行によっては「委任状があっても本人来店でなければ一切不可」としているケースも少なくありません。対応可能な銀行であっても、不正防止の観点から厳しいルールを設定しており、委任状を持参した上で「銀行から名義人本人の携帯電話や病室へ電話をかけて、直接本人の意思確認を行う」や「行員が自宅・病院へ訪問して確認する」といったステップが必須となることがほとんどです。
郵送やオンラインでの手続きについて 一部の銀行では、本人が来店できない場合への配慮として、書類の郵送だけで代理人カードの発行手続きを完結できる仕組みを用意していることもあります。しかし、これもすべての銀行で対応しているわけではありません。
親の体調や認知機能が低下してからでは、委任状の作成や電話での意思確認すら難しくなり、代理人カードを作ること自体が不可能になってしまいます。「本人が元気なうちに窓口へ一緒に行く」のが、最も確実な方法です。やむを得ず本人が来店できない事情がある場合は、必ず事前に取引先の銀行窓口やコールセンターへ事情を説明し、どのような代替手続きが可能かを確認してください。
代理人カード利用する際の注意点とトラブル防止策
代理人カードは、親の介護や生活をサポートするための非常に便利なツールですが、お金が絡む以上、親族間でのトラブルや法的な壁に直面するリスクが常に潜んでいます。 「とりあえずカードを作ったから安心」と油断していると、後々取り返しのつかない事態に発展しかねません。ここでは、代理人カードを利用する上で絶対に知っておくべき注意点と、トラブルを未然に防ぐための防止策について詳しく解説します。
【1】家族間のトラブルを防ぐ3つの鉄則:記録・領収書・共有
代理人カードを持つということは「親の財布を預かる」ということです。一生懸命に親の介護をして生活費をやりくりしているにもかかわらず、離れて暮らす他の兄弟姉妹から「親のお金を勝手に使い込んでいるのではないか?」と疑われてしまうケース(いわゆる「使途不明金」を巡る相続トラブル)は後を絶ちません。こうした理不尽なトラブルを防ぎ、自分自身の身を守るためには、以下の「3つの鉄則」を必ず守ってください。
鉄則①:引き出しの「記録」を詳細に残す
ATMで引き出した際、通帳には「ダイリ」などの印字と「日付・金額」しか記載されず、引き出した目的までは残りません。必ず、通帳の余白や別途用意した金銭出納帳ノートに、「何のために引き出したのか(例:〇月分ヘルパー代、〇〇病院入院費)」を細かくメモしておく習慣をつけましょう。
鉄則②:「領収書・レシート」は捨てずに保管する
記録を裏付ける「客観的な証拠」となるのが領収書です。病院や介護施設の領収書はもちろん、親のためにスーパーで買ったおむつ代や食料品のレシートも、専用のファイルを作ってすべて保管してください。万が一、将来の相続時に「この引き出しは何だ?」と追及された際も、これらの領収書があなたの正当性を証明するお守りになります。
鉄則③:定期的に「情報共有」を行う
疑心暗鬼は「見えない・知らない」ことから生まれます。月に1回などで構いませんので、親の通帳のコピーや金銭出納帳の写真をLINEの家族グループに送信したり、実家に集まった際に見せたりして、「今月は親のためにこれだけお金がかかったよ」とオープンに情報を共有しましょう。透明性を保つことが家族間の信頼関係を維持し、無用なトラブルを防ぐ対策となります。
【2】口座名義人が認知症になった場合
代理人カードに関して、最も多くの方が誤解しているのが「親が認知症になっても、このカードがあれば永遠にお金が引き出せる」という思い込みです。しかし、これは大きな間違いです。
代理人カードは、法律上の「委任」に基づいて成り立っています。口座名義人本人が重度の認知症などを発症し、物事を正しく判断する能力を失ってしまうと、法律上の代理権は消滅し、委任関係は終了します。
もし、銀行の窓口でのやり取りや親族からの問い合わせなどで「口座名義人本人が認知症で判断能力を失っている」という事実を銀行側が把握した場合、銀行は本人の財産を保護する(不正な引き出しを防ぐ)ために、即座に口座を凍結します。 口座が凍結されると、たとえ正規の手続きで作った代理人カードであっても、ATMでの引き出しは一切できなくなります。
認知症による口座凍結後に親の預金を引き出すためには、家庭裁判所に申し立てを行って「成年後見人」を選任してもらうなどの対応が必要となり、非常に時間と手間のかかります。代理人カードはあくまで「本人の判断能力がしっかりしている間」でのみ機能するものということを強く認識しておきましょう。
【3】口座名義人が死亡した場合(口座凍結と相続手続き)
口座名義人本人が判断能力を移しなった場合だけでなく亡くなった場合も、代理人カードの効力は即座に失われます。
銀行が役所からの通知や家族からの申し出、あるいは新聞の訃報欄などで「名義人が死亡した」という事実を知った瞬間、その口座は完全に凍結されます。 なぜなら、本人が死亡した瞬間に、その口座内にある預金は単なる「お金」ではなく、相続人全員で分け合うべき「相続財産(遺産)」に変わるからです。一部の相続人がATMで勝手に引き出すことを許してしまうと、遺産分割を巡るトラブルに発展してしまうため、銀行は取引を強制的にストップさせます。
💡絶対にやってはいけないNG行動
「口座が凍結されると葬儀代が払えなくなるから」と、親が亡くなった直後に、銀行に内緒で代理人カードを使ってATMから慌てて現金を引き出そうとする方がいます。しかし、これは絶対におやめください。死亡後の引き出しは、他の相続人から使い込み等を疑われるだけでなく、最悪の場合、相続財産を処分したとみなされ、相続放棄ができなくなる(法定単純承認とみなされる)可能性があります。
認知症や万が一に備える!代理人カード以外の口座管理方法
前述の通り、代理人カードは「名義人本人の判断能力がしっかりしていること」が大前提のサービスであり、本人が認知症になってしまった後や、窓口での高額な取引(定期預金の解約など)には対応できません。 将来、親の判断能力が低下した時の口座を凍結されるリスクに備え、より確実かつ広範囲に財産を管理するためには、代理人カード以外の仕組みを併用・検討する必要があります。ここでは、代表的な2つの対策方法について詳しく解説します。
【1】銀行の「代理人指名」・「予約型代理人」サービスの活用
近年、高齢者の急増と認知症による「口座凍結問題」に対応するため、独自の「代理人指名」・「予約型代理人」サービスを導入する銀行が増えています。代理人カードが「ATM専用」であるのに対し、こちらは「窓口での手続き」を委任できるのが最大の特徴です。
①「代理人指名サービス」とは
口座名義人が元気なうちに、あらかじめ家族などを「代理人」として銀行に登録しておく制度です。これを設定しておけば、代理人が窓口へ行くことで、定期預金の解約や、限度額を超える高額な現金の引き出し、振込手続きなどが可能になります。
②「予約型代理人サービス」とは
また、一部の銀行では、「今は自分で管理できるから代理人は不要だけど、将来自分が認知症になった時だけ、子供に窓口での引き出しを頼みたい」というニーズに応えるため、「予約型代理人サービス」を提供しています。これは、名義人本人の認知機能が低下し、医療費や施設入居費などの支払いが必要になったタイミングで、事前に指定しておいた代理人が医師の診断書などを提出することで、初めて代理権が発動する「任意後見制度」のような仕組みです。
あわせて読みたい
③メリットと注意点
成年後見制度のような裁判所を通すす手間が不要で、銀行の窓口だけで設定できる手軽さがメリットです。一方で、「設定した銀行の口座にしか効力がない」「不動産の売却や他の金融機関の口座解約などはできない」といった局地的な対策にとどまる点がデメリットです。あくまで「特定の銀行口座の資金を動かすための局地的な対策」として捉える必要があります。
【2】根本的な資産凍結対策なら「家族信託」・「成年後見制度」
銀行固有のサービスではなく、すべての預貯金、不動産、有価証券など、親の財産全体を包括的に守り、認知症による資産凍結を根本から防ぐためには、法的な制度を利用する必要があります。それが「成年後見制度」と「家族信託」です。
①成年後見制度(法定後見制度)
すでに親が認知症を発症し、判断能力を失って口座が凍結されてしまった場合に利用せざるを得ないのが「成年後見制度(法定後見制度)」です。
- 特徴とメリット
家庭裁判所に申し立てを行い、親に代わって財産管理や契約行為を行う「成年後見人」を選任してもらいます。後見人に選ばれれば、すべての銀行口座の解約や不動産の売却、介護施設との契約などが法的に可能になります。
- デメリット(使い勝手の悪さ)
家族が後見人になりたいと希望しても、財産額が多い場合などは、弁護士や司法書士などの専門家が選ばれるケースが多くなります(必ずしも家族が後見人になれるわけではありません)。専門家が選ばれた場合、親が亡くなるまで毎月数万円の報酬を親の財産から支払い続けなければなりません。また、後見制度の目的は「本人の財産を保護すること」にあります。そのため、生前贈与や積極的な資産運用など、本人以外の親族のための支出などは原則として裁判所から許可されず、資産運用を考えている家族からしたら使い勝手が悪いという側面があります。
② 家族信託(民事信託)
次に、考えられるのが「家族信託」です。
- 特徴とメリット
親(委託者)が元気なうちに、信頼できる家族(受託者・例えば子供)との間で信託契約を結び、「自分の財産の管理・処分権限」を子供に託します。財産の名義は形式的に子供に移るため、その後親が認知症になっても、口座が凍結されることはありません。子供は契約で定められた目的に従って、親のために預金を引き出したり、実家を売却して介護費に充てたりといった財産管理を、裁判所の許可なく行うことができます。
- デメリット
親の判断能力がすでに失われている状態では契約を結ぶことができません。また、契約書の作成や財産の名義変更など、初期段階で司法書士などの専門家に依頼するための費用(数十万円程度)がかかります。また、専門家を受託者とした場合や信託監督人を立てることにした場合のランニングコスト(報酬)がかかることもデメリットといえます。
まとめ:本人の意思能力があるうちに早めの準備を
銀行の代理人カードは、親の足腰が弱まったり入院したりした際、家族が安全かつスムーズに生活費を管理できる非常に便利なツールです。
しかし、記事内で何度もお伝えした通り、代理人カードを使うことができるは「本人の判断能力がしっかりしていること」が大前提です。認知症の進行などで判断能力が失われてしまえば、代理人カードは使えなくなり、銀行口座が凍結されてしまいます。
だからこそ、親が元気で頭がしっかりしている「今」のうちに準備を始めることが何より重要です。まずは第一歩として代理人カードを作成し、もし将来の認知症リスクや実家の売却まで見据えるのであれば、「家族信託」など別の制度も併せて検討してみましょう。
親に対してお金の話は切り出しにくいものですが、事前に対策しておくことは、万が一の事態に家族全員が困らないための「思いやり」でもあります。手遅れになってから後悔しないよう、ぜひ本記事をきっかけに、ご家族でこれからの財産管理について話し合ってみてください。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚