相続登記とは?自分でできる?手順・費用を解説【必要書類一覧表付き】
 執筆者:小吹 淳

- 「相続登記の義務化って聞いたことがあるけど、そもそも相続登記って何?」
- 「相続登記するには何を準備し、どう進めたらいい?」
- 「司法書士に頼むと高そうだから、できれば自分でやってみたい……」
とお悩みではありませんか?
2024年(令和6年)4月1日から相続登記が法律で義務化され、放置すると10万円以下の過料の対象になる可能性があるため、早めの対応が求められています。
この記事では、相続登記の基本から、必要書類の集め方、費用の目安、法務局への申請手順までを、一般の方向けにどこよりもわかりやすく解説しています。
さらに、「自分でチャレンジできるケース」と「司法書士に依頼・相談すべきケース」の判断基準も紹介。読めば、ご自身の状況に合わせてこれからどんなアクションを起こすべきかが明確になるでしょう。不動産の名義変更でお悩みの方は、ぜひ最後までご覧ください。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続登記とは:「相続」を原因とした不動産の名義変更
相続登記とは、人の死亡(相続の発生)を原因として行う登記手続きのことです。具体的には、故人(被相続人)が所有していた不動産(土地・建物)の名義を、その不動産を引き継いだ人(相続人など)の名義へと変更する(所有権を移転する)手続きです。
不動産の名義は法務局が管理している登記記録(登記簿)に記録されています。そのため、不動産の名義を変更するには、法務局に対して「××××(被相続人)から〇〇〇〇(相続人など不動産を引き継ぐ人)に名義を変更してください」という相続登記の申請をする必要があります。
なお、2024年(令和6年)4月1日より、相続登記は法律で義務化されました。正当な理由なく期限内に登記手続きを行わないと、10万円以下の過料が科される可能性があるため注意が必要です。
【準備編】相続登記の申請をするまでの手順・流れ
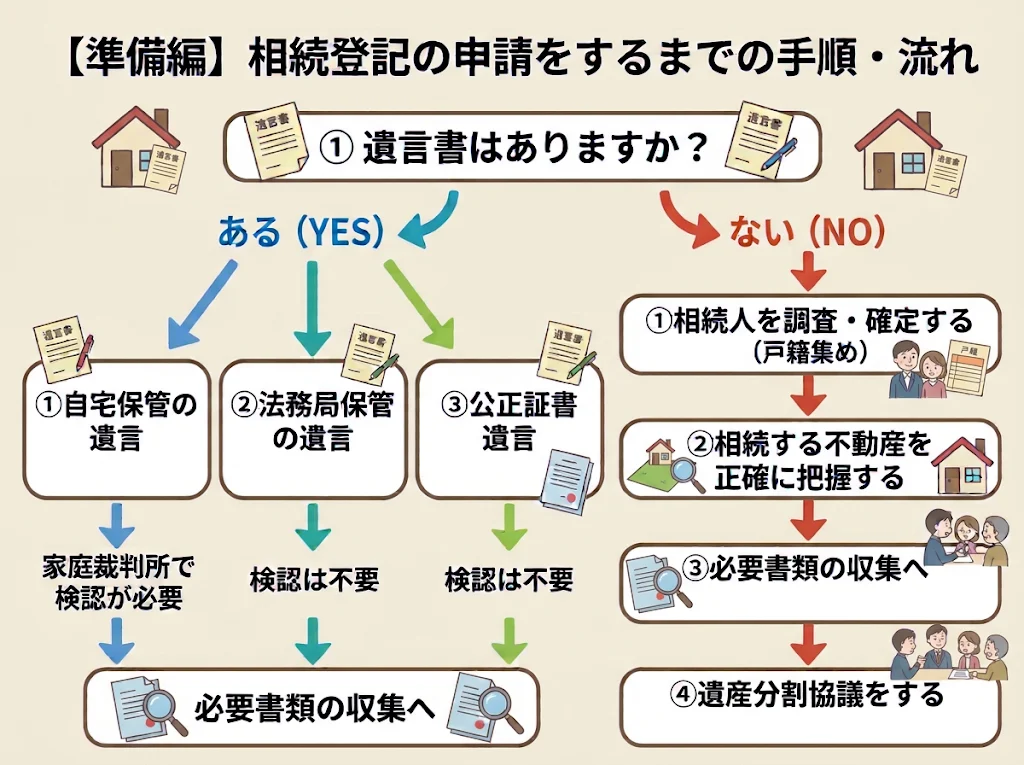
相続登記は「相続」を原因とする登記(不動産の名義変更)であることから、相続が発生すること、すなわち不動産の登記名義人(所有者)である被相続人が亡くなることが、相続登記のスタートとなります。被相続人が亡くなると、相続登記以外にも様々な手続きが必要になりますが、ここでは相続登記だけに焦点を当てて、その手順(流れ)について解説します。
なお、他の財産(預貯金など)の承継手続きと同様、相続登記も被相続人が遺言書で不動産を引き継ぐ人を指定していたかどうかで、その後の手順や集めるべき必要書類などが大きく変わってきます。そのため、相続登記においても、まずは被相続人が遺言書を残していたかどうかを確認することが必要となります。
以下では、生前、被相続人から遺言書の存在を明かされていなかった場合の「【1】遺言書の探し方」を解説した上で、被相続人(故人)が「【2】遺言書を作っていた場合」と、被相続人が遺言書を残しておらず「【3】(相続人間の)遺産分割協議が必要な場合」の相続登記の申請をするまでの準備の手順について解説していきます。
あわせて読みたい
【1】遺言書の探し方
生前に被相続人から遺言書の存在を明かされていなかったときは、被相続人が遺言書を作っているかどうかを確認することから始めなければなりません。なぜなら、遺言書に以下のような記載(特定の人に特定の不動産を引き継ぐ内容)が書かれていた場合は、原則として相続人全員で行う遺産分割協議を省略して相続登記の申請をすることができるからです。
第〇条 遺言者は、遺言者の有する下記不動産を、遺言者の長男〇〇(昭和〇年〇月〇日生)に相続させる。
第〇条 遺言者は、本遺言の遺言執行者として〇〇〇〇を指定する。
遺言書の探し方は、遺言書の種類によって異なります。「自筆証書遺言書保管制度を使っていない自筆証書遺言(以下「①の遺言書(自宅保管)」といいます)」の場合は、自宅を中心に遺品の中から直接探し出すことになります。具体的には、金庫や仏壇の中、書斎の机の引き出し、手帳や通帳の挟み込み、あるいは銀行の貸金庫などに保管されているケースが多く見られます。
一方で、「自筆証書遺言書保管制度を使った自筆証書(以下「②の遺言書(法務局保管)」といいます)」は法務局で、「公正証書遺言(以下「③の遺言書(公正証書)」といいます)」は公証役場でデータ管理されているため、それぞれに照会すれば遺言書が作られているかどうかがわかります。ですが、遺言書を探す前は、被相続人がどの種類の遺言書を作っているのか(あるいは、何も作っていないのか)がわかりません。そのため、まずは法務局や公証役場に照会を行い、そこにデータがないことが判明した後に自宅等を探す、という手順を踏めば漏れがなく確実だと思います。
遺言書を探してみた結果、被相続人が遺言書を作っていないことが確認できた場合は【2】を飛ばして「【3】遺産分割協議が必要な場合」に飛んでください。
【(種類別)遺言書の探し方】
| 遺言書の種類 | 保管場所 | 探し方 |
| ①自筆証書遺言(自宅などで保管) | 自宅の金庫、書斎、仏壇、通帳や印鑑の保管場所、銀行の貸金庫など | 遺品の中から直接探し出す |
| ②自筆証書遺言(法務局で保管) | 全国の法務局(遺言書保管所) | 法務局窓口で「遺言書保管事実証明書」を請求して確認する |
| ③公正証書遺言 | 全国の公証役場 | 公証役場にある「遺言検索システム」を利用して調べる(無料) |
あわせて読みたい
【2】故人が遺言書を作っていた場合
生前に被相続人から上記のような遺言書を託されていた、あるいは被相続人の死後に遺言書を探したら遺言書を作っていたことがわかった、という場合のその後の対応は、被相続人(遺言者)が作っていた遺言書の種類によって異なります。
【手順1】検認をする
まず、遺言者が「①の遺言書(自宅保管)」を作っていた場合は検認の手続きが必要です。一方、「②の遺言書(法務局保管)」「③の遺言書(公正証書)」を作っていた場合は検認は不要です。
検認とは、家庭裁判所で相続人の立ち会いのもと遺言書を開封し、遺言書の形状や状態、日付、署名などを確認して、その後の偽造や変造を防ぐための手続きです。ただ、検認はあくまで「見つかった時点での遺言書の状態を記録する」ためのものであり、遺言内容が法的に有効かどうかを判断する手続きではありません。遺言内容が法的に有効か否かの判断が難しいときは、司法書士などの専門家に相談することをおすすめします。
なお、この検認を経て家庭裁判所から「検認済証明書」を発行してもらわなければ、相続登記などの遺産承継手続きを進めることができません。「①の遺言書(自宅保管)」を見つけた場合は勝手に開封せず(開封した場合は5万円の過料に科される可能性があります)、速やかに管轄の家庭裁判所へ検認の申し立てを行う必要があります。
【遺言書の種類と検認の要否】
| 遺言書の種類 | 検認の要否 |
| ①自筆証書遺言(自宅などで保管) | ○ |
| ②自筆証書遺言(法務局で保管) | × |
| ③公正証書遺言 | × |
【手順2】遺言が有効かどうかを確認する
遺言書が見つかり、家庭裁判所での「検認」が終わった(または検認が不要だった)からといって、遺言書がすぐに相続登記の申請に使えるとは限りません。次に、その遺言書が「法的に有効なものかどうか」を確認する必要があります。
前の手順でも触れた通り、検認はあくまで遺言書の状態を保全するための手続きであり、遺言書が有効か無効かをジャッジしてくれるわけではありません。もし無効な遺言書を法務局に持ち込んでも、相続登記を受け付けてもらうことはできないため、以下のポイントをしっかりと確認してください。
遺言書が有効か無効かの判断は、大きく分けて「形式面」「実質面」「内容面」の3つにわけてチェックしていくとよいでしょう。なお、ご自身でのチェックに不安がある場合は自己判断で手続きを進める前に、行政書士など遺言書のチェックに対応している専門家に一度遺言書をチェックしてもらうとよいでしょう。
あわせて読みたい
1.形式面
遺言書の形式面では以下の点を重点的にチェックします。特に、「①の遺言書(自宅保管)」を遺言書一人で作っている場合は、誰のチェックも経ていないため注意が必要です。一方、「②の遺言書(法務局保管)」は法務局の、「③の遺言書(公正証書)」は公証人のチェックを経ているため、形式面で無効となることはまずありません。
- 全文が自筆で書かれているか
パソコンで作成して印刷したものや、他人が代筆したものは無効です。また、音声や動画による遺言も認められません(※ただし、別紙として添付する「財産目録」のみ、パソコンでの作成や通帳等のコピーによる代用も可能です)。 - 作成した「日付」が自筆で正確に書かれているか
「令和〇年〇月〇日」と、特定できる日付の記載が必要です。また、日付も「自筆」での記載が必要です。「令和〇年〇月吉日」といった記載は、作成日が特定できないため無効となります。 - 署名と押印があるか
本人の自筆による署名と、印鑑による押印が必要です。印鑑は実印である必要はなく、認印や拇印でも法的には有効とされていますが、後の不動産登記や銀行手続きをスムーズに進めるためには実印が推奨されています。 - 加除訂正(修正)のルールを守っているか
書き間違えた箇所を修正テープで消したり、ただ二重線を引いて書き直したりしている場合、その箇所は無効になります(元の字が読める場合は、修正前の内容がそのまま有効なものとして扱われます)。修正テープなどで元の文字が完全に読めなくなってしまっていると、その部分の遺言内容が不明確として無効になるおそれがあります。修正する場合も、法律で定められたルールを守っている必要があります。
あわせて読みたい
2.実質面
遺言書の実質面とは、遺言者が遺言書を作成したときに「自分の書いた遺言によって、どのような法的な結果が生じるかを理解できる能力(遺言能力)」があったかどうか、ということです。
たとえば、遺言書の日付の時点で、遺言書が重度の認知症を患っており、意思能力がなかったと客観的に判断される場合、その遺言書は無効となる可能性が高いです。このような「実質面」で遺言書の有効性に疑義がある場合、特定の相続人から「この遺言書は無効だ」と訴訟(遺言無効確認訴訟)を起こされる可能性があります。
形式面と異なり、遺言能力の有無については「①の遺言書(自宅保管)」だけでなく、「②の遺言書(法務局保管)」でも注意が必要です。法務局の窓口では形式面のチェックしか行われないためです。一方、「③の遺言書(公正証書)」は、作成時に公証人が遺言能力の有無も確認するため、他の遺言書に比べて無効となるリスクは低いといえます。しかし、それでも後から親族等に訴訟を起こされ、無効とされるリスクが全くないわけではありません。
あわせて読みたい
3.内容面
遺言書の内容面とは、遺言の内容が誰が見てもわかるように明確に書かれているかどうか、という観点からの確認です。法的に有効な遺言書であっても、「内容が曖昧すぎて相続登記の申請では使えない」というケースがあります。
たとえば、遺言書に「自宅の土地建物は長男に譲る」と書かれていたとします。家族の間では「自宅」がどこを指すのか明らかでも、相続登記の申請を受けた法務局の担当者から見れば、「いったいどの不動産のことを指しているのか」が分かりません。相続登記の申請を受け付けてもらうには、遺言書の「不動産の表示」の欄には登記事項証明書(登記簿謄本)に書かれてある情報を一言一句間違えることなく書き写しておく必要があります。
💡遺言が無効の場合はどうなる?
もし遺言が無効であった場合や、内容が曖昧で相続登記に使えないという判断に至った場合、その遺言書を使った相続登記の申請はできません。その場合は、遺言書がなかったものとして、法定相続人全員で話し合う「遺産分割協議」を一から行うことになります。
【手順3】遺言執行者が指定されているかどうかを確認する
遺言書の有効性が確認できたら、次に遺言書の中で「遺言執行者」が指定されているかどうかを確認します。遺言執行者とは、遺言の内容を具体的に実現するため、登記申請などの各種手続きを行う権利義務を持つ人のことです。
遺言執行者の有無を確認する必要があるのは、以下の表の通り、遺言執行者の有無及び遺言書の書き方(「相続させる」か「遺贈する」か)によって、「誰が相続登記の手続き(申請)を行うべきか(相続登記の当事者)」が変わるためです。
たとえば、上記(【1】遺言書の探し方)の遺言書の内容で長男が遺言執行者に指定されていたとき(【パターン1】の場合)は、遺言執行者である長男が単独で相続登記を申請することができます。
「単独で申請」とは、申請者(長男)以外の相続人に登記申請書などの書類に実印を押してもらうなどの他の相続人の協力を得る必要がなく、申請者だけで相続登記を終わらせることができるという意味です。他の相続人の協力が必要でない分、申請者の負担を減らし、スピーディーに相続登記を終わらせることができます。
一方、「共同申請」の場合は負担が増します。特に【パターン4】の場合は、「不動産を引き継ぐ人(受遺者)」と「法定相続人全員」で協力して申請を行わなければなりません(受遺者は遺贈を放棄することもできます)。相続人にとって受遺者は赤の他人である可能性も高く、感情的な対立から相続人が非協力的となり、手続きが難航する可能性もあります(そのため、【パターン4】のようなケースでは遺言執行者の指定が必須といえます)。
【「遺言執行者の有無」と「遺言内容」の関係による登記申請の当事者】
| 「〇〇に相続させる」 | 「〇〇に遺贈する」 | |
| 遺言執行者が指定されている場合 | 【パターン1】 不動産を引き継ぐ人が単独で申請できる | 【パターン3】 「引き継ぐ人」と「遺言執行者」が共同申請 |
| 遺言執行者が指定されていない場合 | 【パターン2】 不動産を引き継ぐ人が単独で申請できる | 【パターン4】 「引き継ぐ人」と「法定相続人全員」が共同申請 |
遺言書で遺言執行者が指定されていなかった場合、遺言者の死後、利害関係人(相続人や不動産を受け取る人など)は家庭裁判所に遺言執行者選任の申立てをすることができます。また、遺言の内容(認知や相続人の廃除など)によっては、必ず選任の申立てをしなければならないケースもあります。
なお、遺言書の中で「誰かに遺言執行者を選ぶよう委託する」と書かれていた場合は、その指定された人が遺言執行者を選任することになります。
💡専門家が遺言執行者になっている場合は連絡を
遺言書の中で、司法書士や弁護士、信託銀行などが遺言執行者として指定されているケースがあります。この場合は、ご自身で勝手に手続きを進めず、まずは指定されている専門家や金融機関に連絡を取って今後の進め方を相談してください。
あわせて読みたい
【手順4】必要書類を集める
法務局への相続登記は、後で紹介する必要書類を法務局に提出して申請します。相続手続きで集める書類(被相続人の戸籍(除籍)謄本、住民票の除票など)の中には相続登記の申請の際も使うことができる書類もありますが、一部、独自に集めなければならない書類もあります。後ほど詳しく解説します。
なお、遺言書がある場合の最大のメリットは、遺言書がない場合(遺産分割協議が必要な場合)に比べて集める書類が少なくて済むという点です。遺産分割協議が必要な場合は相続人全員の実印や印鑑登録証明書、被相続人の出生から死亡までの連続した戸籍謄本など様々な書類が必要ですが、遺言書がある場合はこうした書類の提出が不要となります。
【3】遺産分割協議が必要な場合
次に、以下のようなケースでは、相続人全員が関与して遺産の分け方について話し合う「遺産分割協議」が必要になります。
- 探したけれど遺言書が見つからなかった(作っていなかった)場合
- 遺言書はあるが、一部の財産(不動産など)についての記載が漏れていた場合
- 見つかった遺言書が法的に無効だった場合
【手順1】相続人を調査・確定する
遺産分割協議が必要な場合に最初に行わなければならないことが、誰が相続人かを調査し、確定することです。遺産分割協議は相続人全員が参加していなければ無効になるからです。
具体的には、まずは被相続人の「出生から死亡までのすべての戸籍謄本(除籍謄本・改製原戸籍など)」を役所から取り寄せ、内容を一つひとつ確認していく作業が必要です。出生から死亡までのすべての戸籍謄本が必要なのは、被相続人の一生涯の親族関係(結婚、離婚、認知、養子縁組など)を漏れなく把握し、「現在の戸籍には載っていない相続人(前妻との間の子や認知した子など)」がいないかを確認するためです。
被相続人の戸籍を出生まで遡り、被相続人の子どもを確定させたら、次はその子どもが現在生きているかどうかを調べます。子どもが生きていれば相続人となりますし、被相続人より先に亡くなっている場合は、その子どもの直系卑属(被相続人から見て孫など)が代わりに相続人(代襲相続人)となるため、遺産分割協議に参加させる必要があります。併せて子ども(または代襲相続人)らの戸籍謄本などの書類も取り寄せる必要があります。
被相続人や相続人の戸籍を集め、解読しながら「相続関係説明図」も作っていきます(相続登記以外の手続きが複数あるときは「法定相続情報一覧図」の写しを取得します」)。相続関係説明図とは、相続関係を一目でわかるようにした家系図のような図面のことです。相続登記を申請する上で必須ではありませんが、作っておけば法務局に提出した戸籍等の書類を返してもらう(原本還付を受ける※原本還付のやり方は後ほど解説します)ことができます。返してもらった戸籍等の書類は、他の手続きにも使うことができます。また、誰が相続人になるのか、ご自身の頭の整理のためにも非常に役立ちます。
なお、相続人の中には未成年者や行方不明の方がいたり、認知症の方、海外に住んでいる方がいたりすることもあります。しかし、だからといってこれらの人を協議から外すことはできません。未成年者には特別代理人、行方不明者には不在者財産管理人、認知症の方には成年後見人の選任を家庭裁判所に申し立てるなど、事情に応じた法的手続きを経た上で協議に参加させる必要があります。
また、相続放棄をした人、相続分を第三者に譲渡した人、相続欠格に該当する人、廃除された人などは協議から外すことができますが、相続登記の申請の際、「協議に参加させなくてよかった人」であることを証明するための証明書(相続放棄申述受理証明書など)を取り寄せておく必要があります。
このように、ご事情によっては、相続人の調査・確定の作業が一番難航することも考えられます。
💡古い戸籍は解読が難しい
明治や大正、昭和初期の古い戸籍(除籍謄本や改製原戸籍)は、すべて手書きで書かれています。独特の崩し字や古い法律用語で記録されているため、一般の方が読んでも「誰がどこに転籍したのか」「隠し子や前妻との子供がいないか」などを正確に読み解くのは非常に困難です。読み落とし相続人の把握漏れが生じると、のちの遺産分割協議自体が無効となってしまいます。
あわせて読みたい
【手順2】相続する不動産を正確に把握する
相続人の調査(戸籍集め)と並行して進めておきたいのが、被相続人が「どこに、どんな不動産を所有していたか」を漏れなく調査し、正確に把握する作業です。
遺産分割協議では「誰がどの財産を引き継ぐか」を話し合います。しかし、もしここで一部の不動産が協議から漏れていた際に困るのが、将来その不動産を売却するなどの処分のタイミングです。被相続人の名義のままでは不動産を処分できないため、いざ手続きを進めようとした段階で慌てて「追加の相続登記」を行わなければなりません。結果として、戸籍集めの手間や司法書士へ払う費用が「二重に」かかってしまいます。
また、不動産の漏れに気づかず名義変更を長期間放置した結果、その間に相続人の誰かが亡くなって数次相続が発生したり、認知症になってしまったりすると、新たな相続人を巻き込んだり成年後見人を立てたりする必要が生じます。いざ追加の相続登記をしようにも手続きが極めて複雑化し、場合によっては遺産分割協議をすること事態が不可能となってしまう可能性もあります。
そのような「不動産の漏れ」を少しでも防ぐためには、以下の手順で調査を進めていくとよいでしょう。
①固定資産税の納税通知書(課税明細書)を確認する
まずは、毎年春頃に不動産のある市区町村(東京23区の場合は都税事務所)から送られてくる「納税通知書」を確認します。この中に同封されている「課税明細書」を見れば、被相続人が所有していた主な土地や家屋の一覧と、それぞれの評価額を確認することができます。手元にある場合は、これが一番手軽な基本資料となります。
②市区町村役場から「名寄帳」を取り寄せる
次に、市区町村役場から名寄帳を取り寄せます。実は、上の納税通知書には、基本的に「固定資産税が課税されている不動産」しか記載されていない自治体が多くあります。一方、名寄帳には課税・非課税にかかわらず、被相続人がその市区町村内に所有しているすべての不動産が一覧で記載されています(ただし、他の市区町村にある不動産などは名寄帳に載らないため、「③」の権利証などを確認する作業も必要です)。そのため、不動産の漏れを防ぐために名寄帳を取り寄せる必要があります。名寄帳を取り寄せることにより、評価額が低くて非課税となっている山林や農地、共有名義の不動産などの存在を把握できます。
あわせて読みたい
③権利証(登記済証)や登記識別情報通知を探す
次に、自宅の金庫や引き出しの中に、昔の「権利証(登記済証)」や新しい「登記識別情報通知」が眠っていないかを探します。名寄帳は、あくまで「その市区町村内」の不動産しか一覧にできないため、他の市区町村にある遠方の別荘や、実家とは別の県にある先祖代々の山林などはどうしても漏れてしまいます。そうした「役所の資料(納税通知書や名寄帳)だけでは判明しない不動産」の漏れを防ぐために、「権利証(登記済証)」や「登記識別情報通知」が保管されていないかを探します。これらの書類を確認することで、別の市区町村に持っている不動産はもちろん、固定資産税が非課税のため名寄帳にも載りにくい共有の私道などの存在を確実に見つけ出すことができます。
あわせて読みたい
④公図を取り寄せる
自宅などのメインとなる不動産の地番(※住所である住居表示とは異なる、土地の番号)が判明したら、法務局からその土地周辺の「公図」を取り寄せます。
公図とは、土地の区画や位置関係、そして地番が描かれている地図のような公的資料のことです。公図を取り寄せることで、公図を取り寄せることで、主に以下のような「隠れ不動産」を発見することができます。
- 自宅の敷地が複数の地番(筆:ひつ)に分かれていた
- 自宅の目の前の道路(私道)に被相続人の共有持分があった
- 近隣のゴミ置き場や集会所などに共有持分があった
- 自宅に隣接する小さな土地(駐車場や庭など)が別地番になっていた
公図での確認を行わず、納税通知書や名寄帳だけで相続登記を済ませてしまうと、後になって「私道や一部の敷地だけ、被相続人の名義のままになっていた」という事態になりかねません。こうした失敗を防ぐためにも、必ず公図を取り寄せて周辺箇所も確認する必要があります。
⑤法務局から「登記事項証明書(登記簿謄本)」を取り寄せる
不動産の所在(地番・家屋番号など)が特定できたら、最後に法務局からその不動産の「登記事項証明書(登記簿謄本/全部事項証明書)」を取り寄せます。これにより、「現在の正確な登記名義人は誰か」「他の親族等と共有名義になっていないか」「古い抵当権などが残っていないか」といった、正確な権利関係を最終確認することができます。
登記事項証明書は「共同担保目録付きの全部事項証明書」を取り寄せてください。「共同担保目録付きの全部事項証明書」とは、その不動産に住宅ローンなどの抵当権が設定されている(または過去に設定されていた)場合に、「ほかにどの不動産がセットで(共同で)担保に入れられているか」を一覧にしたリスト(目録)が付属している証明書のことです。
登記事項証明書を取得することで、住宅ローンを組む際にメインの不動産と一緒に担保に入れられた「私道の持分」や「ゴミ置き場などの共有持分」を確認できるため、名寄帳などでは見落としがちな「隠れ不動産」を芋づる式に発見できる可能性があります。
なお、登記事項証明書は管轄外の最寄りの法務局窓口でも取得できるほか、郵送請求や「登記ねっと(登記・供託オンライン申請システム)」を利用したオンライン請求(窓口受取・郵送受取)も可能です。
あわせて読みたい
【手順3】必要書類を集める
被相続人が遺言書を作っていた場合と同じく、遺産分割協議が必要な場合でも法務局に提出するための書類を集めておく必要があります。遺言書がある場合と違い、遺産分割協議が必要な場合は手続きに参加する相続人の数が増える分、集める書類も多くなります。
もっとも、ここまでの手順の中で、「被相続人や相続人の戸籍謄本【手順1】」や「名寄帳・登記事項証明書【手順2】」など、相続登記の申請に必要な書類のいくつか集めているはずです。さらに追加で集める必要がある書類については、後ほど詳しく解説します。
【手順4】遺産分割協議をする
相続人の調査と不動産の調査が終わったら、いよいよ相続人全員で「誰が・どの財産を・どう引き継ぐか」について話し合う「遺産分割協議」を行います。遺産分割協議を進めるにあたり、必ず押さえておくべきポイントは以下の通りです。
①必ず「相続人全員」が協議に関与させること
遺産分割協議で必ず守らなければならないルールは、「相続人(相続放棄や相続分を譲渡した人、欠格者などを除く)全員を協議に関与させなければならない」ということです。行方不明だから、連絡がとれないから、面識がないから、協議に応じないから、認知症だから、障害があるから、などといって協議から外してはいけません。一人でも欠けた状態で行われた協議や、一人でも合意していない協議の法的効力は無効です。
②一堂に会して話し合う必要はない
「全員参加」といっても、必ずしも全員が実家などに集まって顔を突き合わせて話し合う必要はありません。電話や手紙、メール、LINEなどでのやり取りでも構いませんし、代表者(長男など)が他の相続人に個別に連絡を取って同意を取り付ける(持ち回り方式)形でも、最終的に全員の合意が形成されれば問題ありません。
③合意内容は「遺産分割協議書」に残す
協議がまとまったら、「言った・言わない」のトラブルを防ぐため、そして法務局や金融機関で名義変更の手続きを行うため、協議内容を文字に起こして「遺産分割協議書」という一つの書面にまとめます。なお、離れて暮らす相続人同士で合意内容を書面にする際、1枚の用紙を順番に郵送し合う(持ち回り方式)と、完成までに時間がかかり、途中で紛失するおそれもあります。そのような場合は、相続人がそれぞれ同じ内容の書面に個別に実印を押す「遺産分割協議証明書」という形式をとることで、全員に一斉に郵送して同時に集めることができ、非常にスムーズです。
④不動産の記載は「登記事項証明書」の通りに正確に書く
遺産分割協議書に不動産を記載する際は、「実家の土地建物は長男が相続する」といった曖昧な書き方をしてはいけません。法務局に相続登記を受け付けてもらうためには、取り寄せた「登記事項証明書(登記簿謄本)」を見ながら、所在、地番、地目、地積(建物の場合は家屋番号、種類、構造、床面積など)を、一言一句違わずに正確に書き写して特定する必要があります。
⑤全員が「署名」し「実印」を押す
遺産分割協議書が完成したら、相続人全員が署名(自筆で名前を書くこと)し、市区町村に登録している実印を押印します。また、その印鑑が間違いなく本人の実印であることを証明するため、「印鑑登録証明書(印鑑証明書)」もあわせて用意します。なお、相続登記の申請では、有効期限のある印鑑登録証明書の提出を求められることはありません。しかし、金融機関での預貯金の解約手続きでは「発行から3ヶ月以内(または6ヶ月以内)」のものを求められるのが一般的なため、預貯金の解約手続きを併せて行う場合には、取得のタイミングに注意が必要です。
あわせて読みたい
この「全員の実印が押された遺産分割協議書(または遺産分割協議書証明書)」と「相続人全員分の印鑑登録証明書」が揃うことで、ようやく法務局に相続登記を申請できるようになります。
【ケース別:一覧表付き】相続登記の必要書類
前述の通り、法務局に対する相続登記の申請は必要書類を提出して行います。法務局に提出する必要書類は、大きく「登記申請書」と「登記申請書以外の書類(添付書類/添付情報)」にわけることができます。また、登録免許税を収入印紙で納める場合は「収入印紙貼付台紙」という紙を(自前で)作り、そこに収入印紙を貼付して登録免許税を納付します。
【1】登記申請書
登記申請書とは「どんなことがきっかけ(登記の原因)で、誰が、どの不動産(あるいは持分)を引き継ぐのか」などについて書いた、登記申請のための書類です。「被相続人が遺言書を作っていた場合」「遺産分割協議が必要な場合」いずれの場合でも作成が必要です。
登記申請書は、法務局が定めたフォーマットに沿ってA4サイズの用紙(横書き・白紙)で作成します。主に以下のような内容を記載します。
- 登記の目的: 「所有権移転」(※被相続人が持分を持っていた場合は「〇〇(被相続人の氏名)持分全部移転」)など
- 登記の原因: (相続が原因の場合)「令和〇年〇月〇日(※被相続人の死亡日) 相続」
- 相 続 人:(被相続人の氏名を付記した上で)新しく不動産の名義人になる方の住所・氏名・連絡先電話番号・押印(認印可)
- 添 付 情 報:「登記原因証明情報」「住所証明情報」など、一緒に提出する添付書類の名称
- 課税価格および登録免許税: 固定資産評価額から算出した「課税価格」と、実際に納める「登録免許税」の税額
- 不動産の表示: 相続する土地や建物の詳細
遺産分割協議書と同じく「不動産の表示」は、登記事項証明書(登記簿謄本)に記載されている通りに一言一句正確に書き写す必要があります(所在、地番、地目、地積、家屋番号、構造、床面積など)。申請書のひな形や具体的な記載例は、法務局のホームページからWordファイル等でダウンロードすることが可能です。
【2】登記申請書以外の書類(添付書類/添付情報)
登記実務において、登記申請書以外の書類は「添付書類/添付情報」と呼びます。添付書類とは、登記申請書に記載された内容(登記申請の対象となる不動産、登記の目的、登記の原因、相続人など)が間違いなく事実であることを証明するための書類です。
「被相続人が遺言書を作っていた場合」「遺産分割協議が必要な場合」の事前準備の中で集める「必要書類」がこの添付書類になると考えてよいです。以下では、「被相続人が遺言書を作っていた場合」と「遺産分割協議が必要な場合」で必要となる書類(添付書類(必要書類))について詳しく解説します。なお、以下で紹介する書類はあくまで基本的な書類であり、特殊なケース(相続人の中に未成年者や海外在住者、相続放棄した人がいる場合など)では追加で必要となる書類があります。
①被相続人が遺言書を作っていた場合
| 必要書類 | ①自宅保管の遺言書 | ②法務局保管の遺言書 | ③公正証書 |
| ㋐遺言書 | 〇 (+検認済証明書) | 〇 (遺言書情報証明書) | 〇 (正本または謄本) |
| ㋑被相続人の戸籍謄本 | 〇 | 〇 | 〇 |
| ㋒被相続人の本籍地の記載のある住民票の除票 (または戸籍の附票) | 〇 | 〇 | 〇 |
| ㋓不動産を取得する人の戸籍謄本 | 〇 | 〇 | 〇 |
| ㋔不動産を取得する人の本籍地の記載のある住民票 | 〇 | 〇 | 〇 |
| ㋕固定資産評価証明書 (または名寄帳・課税明細書) | 〇 | 〇 | 〇 |
㋐遺言書
「①の遺言書(自宅保管)」は検認を経た上で「検認済証明書」とセットで提出する必要があります。
「②の遺言書(法務局保管)」の場合は、全国どこの法務局(遺言書保管所)からでも「遺言書情報証明書」を取得することができ、それを遺言書の代わりに提出します。
「③の遺言書(公正証書)」は、正本または謄本を提出します(原本は公証役場に保管されています)。もし、遺言者から生前に正本や謄本を預かっていなかったり、紛失してしまった場合でも、請求すれば公証役場で「謄本」を再発行してもらうことができます。ただし、再発行の請求ができるのは「遺言書を作成し、原本が保管されている公証役場」のみとなります。もし「親が公正証書で遺言を残したはずだが、どこの公証役場で作ったかわからない」という場合は、全国どこの公証役場からでも利用できる「遺言検索システム」を利用して、まずは保管場所を調べてもらうことができます。
㋑被相続人の戸籍謄本・㋒被相続人の本籍地の記載のある住民票の除票
法定相続情報一覧図の写しを提出する場合は不要です。
㋓不動産を取得する人の戸籍謄本
「相続させる遺言」の場合、「遺贈させる遺言」でも受遺者が相続人の場合は必要です。一方、「遺贈させる遺言」で受遺者が相続人以外の人の場合は不要です。不動産を引き継ぐ人が相続人の場合は登録免許税の優遇措置(固定資産税評価額の0.4%)を受けることができるため、相続人であることの証明が必要となるからです。
㋔不動産を取得する人の本籍地の記載のある住民票
登記事項証明書(登記簿)に新しく不動産を取得した人の住所を載せるために必要です。
㋕固定資産評価証明書
固定資産評価証明書は、登録免許税が正確に計算されているか法務局がチェックするために提出を求められる書類です。注意点は、必ず「相続登記を申請する年度(4月1日〜翌年3月31日)」の証明書を用意することです。書類集めに時間がかかって4月1日をまたいでしまうと、新しい年度のものを再取得しなければならないため注意が必要です。なお、「名寄帳」や「固定資産税の納税通知書」に同封された「課税明細書」でも代用できるため、これらの書類がある場合は改めて取り寄せる必要はありません。
あわせて読みたい
②遺産分割協議が必要な場合(相続人が配偶者と子(1人)の場合)
| 必要書類 | 備考 |
| ㋐被相続人の出生から死亡までの連続した戸籍謄本 | 被相続人が亡くなった事実と、配偶者と子どもだけが法定相続人であることを証明するために必要です。 |
| ㋑被相続人の本籍地の記載のある住民票の除票 (または戸籍の附票) | 登記簿上の住所と被相続人とを結びつけるために必要です。 |
| ㋒相続人全員の現在の戸籍謄本 (配偶者・子どもの分) | 配偶者と子どもが、現在も生存していることを証明するために必要です。 |
| ㋓相続人全員の印鑑登録証明書 (配偶者・子どもの分) | 遺産分割協議書に押印した実印が本物であることを証明するため、必ず2名全員分が必要です。 |
| ㋔不動産を取得する人の本籍地の記載のある住民票 | 新しく登記名義人になる人の住所を証明するために必要です。不動産を引き継がない人の分は不要です。印鑑登録証明書に記載されてある住所で証明できるときは、取得は不要です。 |
| ㋕遺産分割協議書 | 配偶者と子どもで「誰がどの不動産を引き継ぐか」を話し合った結果を記載し、2名全員が署名・実印を押印して作成します。 |
| ㋖固定資産評価証明書 (または名寄帳・課税明細書) | 登録免許税を計算するために必要です。毎年春に届く納税通知書の「課税明細書」でも代用可能です。 |
| ㋗相続関係説明図(任意) | 提出は必須ではありませんが、原本還付の手続きをとった上で提出することで、戸籍謄本等の書類を返してもらうことができます(原本還付)。 |
法定相続情報一覧図の写しを提出する場合は「㋐被相続人の出生から死亡までの連続した戸籍謄本、㋑被相続人の本籍地の記載のある住民票の除票、㋒相続人全員の現在の戸籍謄本」の提出は不要です。
相続関係説明図の提出は必須ではありませんが、原本還付の手続きをとった上で提出することで、戸籍謄本、遺産分割協議書、印鑑登録証明書などの書類を返してもらうことができます。
【3】登録免許税納付用台紙
法務局へ相続登記を申請する際には「登録免許税」という税金を国に納める必要があります。この税金は現金で直接支払うのではなく、必要な金額分の「収入印紙」を購入し、台紙に貼り付けて提出するのが一般的なルールです(税額が多額になる場合は、金融機関窓口で納付した「領収証書」を貼り付けて提出することもできます)。作成や準備にあたっては、以下のポイントに注意してください。
①台紙(用紙)は「白紙のA4コピー用紙」でOK
「収入印紙貼付台紙」という名前がついていますが、公式の書式があるわけではありません。ご自宅にある白紙のA4コピー用紙を1枚用意し、上部に「登録免許税納付用台紙(または収入印紙貼付台紙)」と書いて、中央付近に収入印紙を貼り付けるだけで完成です。
②収入印紙の購入場所
登録免許税の金額は数万円〜数十万円と高額になることが多いため、コンビニ等では必要な額面の印紙が揃わないことがあります。基本的には郵便局の窓口か、法務局の中に併設されている印紙売り場で購入するのが確実です。
③【超重要】絶対に「割印(消印)」をしてはいけない!
一番やってしまいがちな失敗が、収入印紙を台紙に貼った後、印紙と台紙にまたがるように自分のハンコで「割印(消印)」をしてしまうことです。 領収書や契約書に貼る印紙とは異なり、法務局へ提出する収入印紙は、法務局の担当者(登記官)が専用のハンコで消印をするルールになっています。自分で消印をしてしまうと、その印紙は「使用済み」とみなされて受付できなくなり、再購入や還付請求などの大変な手間が発生する恐れがあります。収入印紙に押印・消印をしてしまわないようご注意ください。
④登記申請書との綴じ方
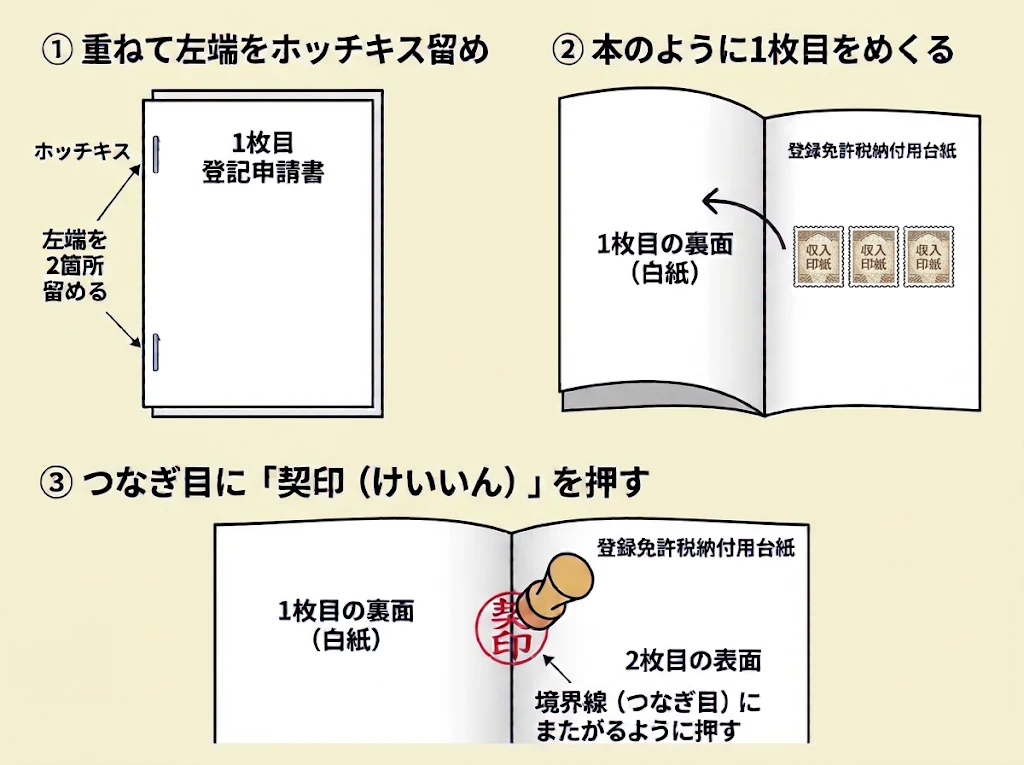
登録免許税納付用台紙は、登記申請書(複数枚ある場合は最後のページ)のすぐ後ろに重ねて、左端の2箇所をホッチキスで留めます。なお、登記申請書が複数枚(1枚目が申請書、2枚目が印紙貼付台紙)になるため、用紙のつなぎ目には必ず「契印」を押す必要があります。1枚目の申請書に押したものと同じ印鑑を使って、1枚目と2枚目にまたがるように押印してください。
【申請編】相続登記の申請までの手順・流れ
【準備編】で解説した準備が終わったら、いよいよ管轄の法務局へ相続登記の申請をする(書類を提出する)フェーズに入ります。ここからは、作成・収集した書類の扱い方やまとめ(綴じ)方、法務局への提出(申請)方法についてわかりやすく解説します。
なお、法務局への申請方法は「①書面申請(法務局への持参または郵送)」と「②オンライン申請」の方法がありますが、ここから解説するのは「①書面申請(法務局への持参または郵送)」をする場合を想定しています。
【1】原本還付の手続きをとる
はじめに原本還付の手続きをとります。
これまでも所々で触れてきましたが、原本還付とは、法務局に提出した書類(原本)を、相続登記が終わった後に返してもらうことです。必要書類の箇所を見てもおわかりいただけるように、相続登記の申請では、それまでに苦労して作成・収集した書類をたくさん提出します。しかし、提出した書類すべてを法務局に回収されてしまうと、相続登記以外の手続きを進めるにあたって再度、一から書類を集めなければならず相続人の方々に重い負担となってしまいます。そこで、一度提出した書類を取り戻して再度使うために、法務局に対して「用が済んだら、書類を返してください」と申出ておくのが原本還付の手続きです。ただ、「手続き」といっても、法務局に申請書を提出するなどの何か難しいことをやるわけではありません。具体的には以下の手順を踏めば、原本還付の手続きは完了します。
【手順1】原本還付ができる書類とできない書類を仕分ける
原本還付できるといってもすべての書類を原本還付できるわけではありません。そこで、まずは、原本還付できる書類とできない書類を仕分けすることから始めます。
【原本還付できる書類とできない書類】 ○…原本還付できる ✕…できない
| 書類 | 原本還付の可否 |
| 遺産分割協議書 | ○ |
| 印鑑証明書(遺産分割協議書に添付したもの) | ○ |
| 戸籍謄本・除籍謄本・改製原戸籍 | ○ |
| 住民票の写し・住民票の除票 | ○ |
| 戸籍の附票 | ○ |
| 遺言書 | ○ |
| 固定資産税評価証明書 | ○(※) |
| 登記申請書 | ✕ |
| 登録免許税納付用台紙 | ✕ |
| 委任状(司法書士などの代理人へ依頼した場合) | ✕ |
| 相続関係説明図(※戸籍等の原本還付のために提出する図面) | ✕ |
| 法定相続情報一覧図の写し(※戸籍の代わりとして提出する場合) | ✕ |
※固定資産税評価証明書はコピーの提出でもよい法務局もあります。コピーの提出でよいのであれば、そもそも原本還付の手続きをとる必要はなくなります。
【手順2】コピーをとる
次に、原本還付して欲しい書類のコピーをとります。
これは、法務局が原本を返す代わりに、そのコピーを添付(証拠)書類として法務局内に保管しておく必要があるからです。もっとも、法務局に相続関係説明図を提出する場合は、一部の書類についてコピーを省略することができます。これは、法務局が相続関係説明図さえ保管しておけば、関係図の資料元となったコピーをわざわざ保管しておく必要性がない(関係図だけで相続関係を把握できる)ためです。コピーする際は以下の点に注意が必要です。
【コピーの注意点】
- A4用紙に等倍で綺麗にコピーする
- 裏面に記載やスタンプがある場合は両面ともコピーする
- 原本とコピーを見比べ、すべてコピーできているか確認する
なお、以下の表の通り、相続関係説明図を提出してもコピーを省略できない(法務局にコピーを保管しておく必要がある)書類もあるため注意が必要です。
【相続関係説明図を提出する場合の書類コピーの要否】○…要 ✕…否
| 書類 | コピーの要否(○、✕) |
| 遺産分割協議書 | ○ |
| 印鑑証明書(遺産分割協議書に添付したもの) | ○ |
| 戸籍謄本・除籍謄本・改製原戸籍 | ✕ |
| 住民票の写し・住民票の除票 | ○(※) |
| 戸籍の附票 | ○(※) |
| 遺言書 | ○ |
| 固定資産税評価証明書 | ○ |
※住民票(写し・除票)や戸籍の附票の例外:原則としてこれらの書類の原本還付を希望する場合はコピーが必要ですが、例外的があります。それは、相続関係説明図の中に、亡くなった方(被相続人)の最後の住所と、不動産を引き継ぐ相続人の住所を併記して作成している場合に限り、住民票(写し・除票)や戸籍の附票のコピー提出を省略することができる、というものです。関係図に住所の記載がない場合は、原則通りコピーの提出が必要です。
【手順3】コピーをまとめ契印を押す
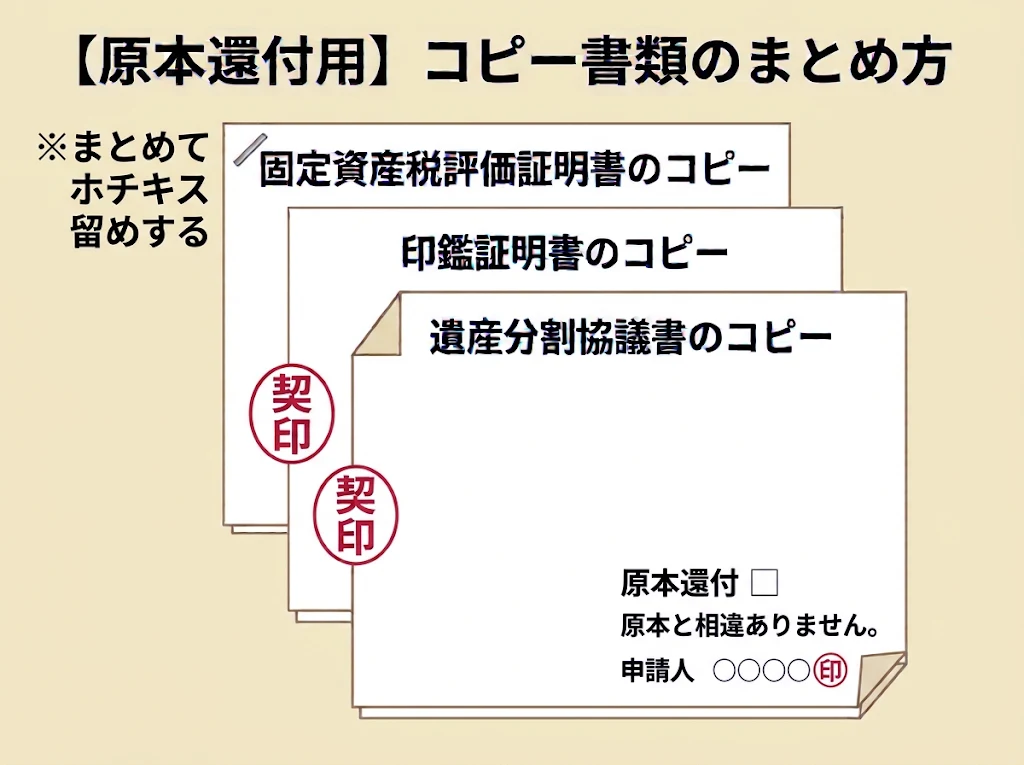
次に、コピーした書類をホチキス留めしてまとめます。また、一番上のコピーの余白に次の通り記入します(司法書士実務では専用の印判を使います)。横書きでも縦書きでもかまいません。
原本還付□ 原本と相違ありません。
申請人 〇〇〇〇 ㊞
※原本還付の横の「□」には、登記官(申請の審査をする法務局の担当者)が印鑑を押します。
最後に、ひとまとめの書類であることを示すため「契印」を押します。契印は登記申請書に押した印鑑で押してください。
【完成イメージ図】
【2】書類をまとめる
原本還付の処理が終わったら、以下の表の通り、これまで作った(集めた)書類を一つにまとめます。
| 書類の種類 | 参照 | |
| ①登記申請書群 | ・登記申請書 ・登録免許税納付用台紙 | 【3】登録免許税納付用台紙_「④」 |
| ②-1添付書類群【原本還付できない書類】 | ・委任状 ・相続関係説明図 ・法定相続情報一覧図 | 【1】原本還付の手続きをとる_【手順1】 |
| ②-2添付書類群【原本還付】 | ・遺産分割協議書のコピー ・印鑑証明書のコピー ・固定資産税評価証明書のコピー | 【1】原本還付の手続きをとる_【手順3】 |
| ③原本還付書類群 | ・戸籍謄本 ・住民票(除票)の写し ・遺産分割協議書 ・印鑑証明書 ・固定資産税評価証明書 | 原本のままファイルに入れる |
「①・②」をクリップで留め、「③」(原本書類を入れたファイル)とともに法務局に提出します。
【3】最終チェックをする
書類をまとめたら後は法務局に提出するだけ、といきたいところです。しかし、書類に不備があったり、ちょっとのミスだけで法務局から電話がかかり、場合によっては法務局まで補正のために足を運ばなければならなくなる場合も出てきます。そうした二度手間を防ぐためにも、以下の表で最終チェックをしてから法務局に提出するとよいでしょう。
【全般】
| チェック欄 | チェック項目 | チェックポイント |
| □ | 提出先の「管轄法務局」は合っていますか? | ご自身の住所地ではなく、「相続する不動産の所在地」を管轄する法務局に提出する必要があります。事前に法務局のホームページ等で管轄を確認しましょう。 |
| □ | 提出書類一式の控え(コピー)はとりましたか? | 提出後に法務局から内容について電話で問い合わせがあった際、手元に控えがないと確認・対応が難しくなります。提出前に必ず全書類のコピーをとり、手元に保管しておきましょう。 |
| □ | 書類を正しい順番でまとめ、クリップ等で留めましたか? | 「①登記申請書群」「②添付書類群」「③原本還付書類群」に分け、最終的にすべてをクリップなどでひとまとめにしているか確認しましょう。 |
| □ | 郵送での提出や書類の郵送返却を希望する場合、返信用封筒を用意していますか? | 郵送でやり取りする場合、宛名を記入し、書留郵便等に必要な分の切手を貼った返信用封筒(赤字で「簡易書留」等と記載)を同封する必要があります。 |
| □ | (窓口へ持参する場合)申請書に押印した印鑑を持っていきますか? | 窓口で提出する際、その場で軽微な不備(誤字脱字など)を指摘された場合、申請書に押した印鑑があればその場で訂正(補正)できることがあります。 |
【登記申請書】
| チェック欄 | チェック項目 | チェックポイント |
| □ | 申請人の住所・氏名は、住民票や印鑑証明書と全く同じに記載していますか? | 「1-2-3」のように省略せず、「1丁目2番3号」などと住民票の表記通りに正確に記載する必要があります。 |
| □ | 「不動産の表示」欄は、登記事項証明書(登記簿謄本)と一言一句同じですか? | 所在、地番、地目、地積、家屋番号などを、登記簿謄本を見ながら一文字も間違えずに正確に書き写しているか確認しましょう。 |
| □ | 連絡先電話番号は、平日の日中に連絡が取れる番号を記載していますか? | 書類に不備があった場合、法務局の担当者から平日の日中(8:30〜17:15)に電話がかかってきます。携帯電話の番号でも構いません。 |
| □ | 申請人の押印はしていますか? | 申請人(相続人)の氏名の横に忘れずに押印しましょう。認印でも可能ですが、遺産分割協議書と同じ実印を押しておくと安心です。 |
| □ | 申請書が複数枚にまたがる場合、契印(割印)を押していますか? | 申請書が2枚以上になる場合は、各ページの見開き部分(またはつなぎ目)に、申請書に押したのと同じ印鑑で契印が必要です。 |
【登録免許税】
| チェック欄 | チェック項目 | チェックポイント |
| □ | 登録免許税の金額(課税価格および税額)の計算は合っていますか? | 固定資産評価証明書をもとに、「課税価格(1,000円未満切り捨て)× 0.4% = 税額(100円未満切り捨て)」の計算が間違っていないか、再度計算機で確認しましょう。 |
| □ | 計算した金額分の「収入印紙」を台紙に貼っていますか? | 登録免許税は現金ではなく収入印紙で納付します。税額が高額で金融機関窓口で現金納付した場合は、その「領収証書」を貼り付けます。 |
| □ | 収入印紙に自分で割印(消印)をしていませんか? | 絶対に自分で印紙にハンコやペンで消印をしてはいけません。 消印は法務局の担当者が行うルールのため、自分で消印すると無効になってしまいます。 |
| □ | 申請書と印紙貼付台紙をホチキスで留め、つなぎ目に契印を押していますか? | 登記申請書(の最後のページ)の後ろに印紙貼付台紙を重ねて左側をホチキスで留め、申請書に押したものと同じ印鑑でつなぎ目に契印を押しましょう。 |
【添付書類】
| チェック欄 | チェック項目 | チェックポイント |
| □ | 添付書類の添付を忘れていませんか? | 戸籍謄本、住民票、印鑑証明書、固定資産評価証明書など、ご自身のケースに必要な書類がすべて揃っているか、提出前にもう一度一覧表と照らし合わせて確認しましょう。 |
| □ | 固定資産評価証明書は「申請する年度」のものですか? | 評価証明書は「登記を申請する年度(4月1日〜翌年3月31日)」の最新のものである必要があります。年をまたいで古い年度のものになっていないか注意しましょう。 |
| □ | (遺産分割協議の場合)協議書に押した印鑑と印鑑証明書は一致していますか? | 相続人全員の印鑑証明書が揃っているか、そして協議書に押された印鑑が間違いなくその印鑑証明書の実印であるかを確認しましょう。 |
| □ | 集めた戸籍類から、相続人が漏れていませんか? | 被相続人の「出生から死亡まで」の戸籍が連続して揃っているか、前妻(夫)との子や養子など、見落としている相続人がいないか再度確認しましょう。 |
| □ | 原本還付(書類の返却)の準備は完璧ですか? | 戸籍謄本や遺産分割協議書など、後で返してほしい書類のコピーを取り、一番上の余白に「原本と相違ありません」の記載+署名・押印・契印を済ませているか確認しましょう。 |
【4】相続登記の申請をする(書類を提出する)
チェック表を使って不備がないことが確認できたらいよいよ法務局へ提出です。
①書面申請では「持参」か「郵送」
書面申請する場合、書類の提出方法は法務局の窓口へ直接「持参」するか、「郵送」するかの2つの方法があります。ご自身の状況に合わせて選びましょう。
持参の方法・注意点
| 項目 | 詳細 |
| 提出先・受付時間 | 管轄法務局の不動産登記部門の窓口 【2026年12月まで】 ・平日 9:00〜17:00(※土日祝日・年末年始は休み) 【2026年1月4日以降】 ・平日 9:00〜16:00 |
| メリット | 提出時に、書類の並び順や明らかな不備がないか、窓口で簡単な形式チェックをしてもらえる可能性があります。 |
| 注意点 | 申請書に押印した印鑑(実印や認印)を必ず持参してください。 万が一その場で軽微な誤字脱字などを指摘された際、印鑑があればその場で訂正(補正)して受理してもらえるケースがあるためです。 |
| 完了後の書類の受け取り | 後日、登記完了後に再度窓口へ書類を受け取りに行くか、申請時に「郵送返却」の手続きをしておく必要があります。 |
郵送の方法・注意点
| 項目 | 詳細 |
| 利用する郵送方法 | 必ず「追跡サービス」があり、かつ「対面で配達される」郵送方法を利用してください。(例:簡易書留、一般書留、赤色のレターパックプラス等※普通郵便や青色のレターパックライトは不可) |
| メリット | 平日の日中に法務局へ行く時間が取れない方や、管轄の法務局が遠方にある場合でも、無理なく提出手続きが可能です。 |
| 封筒の書き方の注意点 | 宛名を記載した送付用封筒の表面に、「不動産登記申請書在中」と赤いペンで目立つように記載(赤字で記載)してください。 |
| 完了後の書類の受け取り | 申請書類と一緒に、「返信用封筒」を必ず同封してください。返信用封筒にはご自身の宛名を記載し、書留郵便等に必要な分の切手を貼っておくか、返信用としてレターパックプラスを半分に折りたたんで同封します。 |
②申請先は管轄の法務局
相続登記の申請書類が完成し、いざ提出!となった際に絶対に間違えてはいけないのが「どこの法務局に提出するか」です。相続登記の申請先は、
「相続する不動産の所在地」を管轄する法務局(本局・支局・出張所)
です。申請する人の自宅から近い法務局、被相続人(不動産の名義人)が住んでいた場所の近くの法務局ではないため注意が必要です。
例えば、あなた(相続人)が東京にお住まいで、被相続人の親が所有していた土地が北海道にあったとします。この土地を相続する場合、書類の提出先は東京の法務局ではなく、その土地がある北海道の管轄法務局となります。 もし間違えて管轄外の法務局に書類を持参したり郵送したりしても受理してもらえず、申請を取り下げる(または却下される)ことになり、余計な時間と手間がかかってしまうため注意が必要です。
管轄法務局の調べ方
不動産の所在地を管轄する法務局は、「管轄のご案内-法務局-法務省」から簡単に調べることができます。
同じ都道府県内であっても、市区町村によって管轄する本局・支局・出張所が細かく分かれています。必ず事前にホームページで正確な申請先を確認し、郵送の場合は「〇〇地方法務局 〇〇支局(または出張所) 登記部門(不動産登記係) 御中」のように、正しい宛先へ送りましょう。
複数の管轄にまたがって不動産がある場合
「実家はA市の管轄だけど、別荘はB市の管轄」というように、相続する不動産が複数の管轄にまたがっている場合は注意が必要です。この場合、1つの法務局でまとめて手続きをすることはできず、それぞれの管轄法務局に対して別々に申請書を作成し、提出する必要があります。
このとき、戸籍謄本や遺産分割協議書などの「原本還付書類」は1セットしか手元にないことが多いため、以下のいずれかの方法で進めることになります。
- 方法1:順番に手続きを進める(一般的)
まずはA市の法務局に申請して登記完了・原本還付を受け、その返却された原本書類を使って後日B市の法務局へ申請する、という順番で進めます。時間はかかりますが、書類を複数用意する必要がありません。 - 方法2:同時に手続きを進める(急ぐ場合)
法務局で「法定相続情報一覧図の写し」をあらかじめ複数枚取得しておけば、戸籍一式を何セットも集め直すことなく、複数の法務局へ同時に申請できます。ただし、遺産分割協議書(実印・印鑑証明書付き)についてはコピーでの提出が認められず、同時に申請する法務局の数だけ「原本」が必要になります。そのため、あらかじめ協議書を複数通(同じものを2部など)作成して全員に実印を押してもらい、印鑑証明書も複数枚取得しておく必要があります。
【完了編】相続登記の申請後の対応
【1】補正の連絡がくることも
法務局に提出した申請書や添付書類の内容に何らかの不備(誤字脱字、登録免許税の計算ミス、必要な戸籍の不足など)があった場合、法務局から修正の指示が入ります。この修正指示を受けて対応することを「補正」と呼びます。
①補正の連絡は「電話」でかかってくる
書類に不備が見つかると、登記申請書に記載した「連絡先電話番号」宛に、法務局の担当者から直接電話がかかってきます。申請してから登記が完了するまでの間(約1週間〜10日程度)は、見知らぬ市外局番から着信があっても、法務局からの補正の連絡かもしれないと考えて電話に出られるようにしておくか、着信履歴があれば速やかに折り返すようにしましょう。放置したまま一定期間が過ぎると、申請が「却下」されてしまう恐れがあります。
②補正の対応方法
不備の内容によって、対応の負担は大きく異なります。
- 軽微なミスの場合(誤字脱字など)
法務局の窓口まで出向き、申請書に押したものと同じ印鑑(訂正印)を押すことで、その場で修正できるケースが多いです。 - 書類が不足している場合
「〇〇さんの戸籍謄本が1通足りません」「〇〇年度の評価証明書を追加で出してください」といった指示を受けた場合は、役所で追加取得し、窓口へ持参するか郵送(追完)することで対応します。 - 重大なミスの場合
「遺産分割協議書の内容が間違っており、相続人全員の実印を押し直す必要がある」「そもそも提出先の管轄法務局が間違っている」といった不備の場合は、補正では対応しきれません。この場合は、一度申請を「取り下げ」て書類をすべて返却してもらい、一から申請をやり直すことになります。
このように、ご自身で申請をして不備があった場合は、平日の日中に法務局へ足を運ぶなどの対応を迫られる可能性があります。平日の日中に補正に対応するすることが難しい場合は、始めから相続登記のプロである司法書士に依頼することも検討してみましょう。
【2】相続登記が完了した後について
補正の連絡もなく無事に審査を通過すると、いよいよ不動産の名義が「被相続人」から「新たに不動産を引き継ぐ人」に変更され、登記が完了します。
①相続登記完了の連絡は来ない(便りのないのは良い便り)
実は、書面申請(持参や郵送)の場合、法務局から「無事に登記が完了しましたよ」という相続登記の完了の電話や手紙は来ないルールになっています(返送用の切手が不足している等のトラブルがあった場合を除く)。
ではどうやって相続登記が完了したのかを知るかというと、申請した際に案内される(または法務局のホームページに掲載されている)「完了予定日」が基準になります。「完了予定日を過ぎても法務局から補正の電話がかかってこなかった=無事に審査が終わって完了した」と判断して問題ありません。
②相続登記完了後の書類の受け取り方法
登記が完了したら、新しい名義の登記識別情報通知(権利証)などを法務局から受け取ります。受け取り方法は、申請時にいずれを希望したかによって異なります。
- 窓口での受け取りを希望:完了予定日以降に、申請書に押印した印鑑(認印で可)と身分証明書(運転免許証やマイナンバーカードなど)を持って法務局の窓口へ行き、書類一式を受け取ります。
- 郵送での受け取りを希望:申請時に「返信用封筒(赤色のレターパックプラス等)」を同封していた場合は、完了予定日から数日後に自宅へ書類一式が郵送されてきます。これが手元に届くことで、相続登記が完了したことを知ることになります。
③受け取る書類の内容・扱い方など
相続登記が完了すると、法務局から次の書類を受け取ることになります。そのまま放置せず、中身をよく確認して書類ごとに適切に対応しましょう。
| 書類 | 書類の解説 | 受領後の扱い方 |
| 登記識別情報通知 | 昔の「権利証(登記済証)」にあたる最も重要な書類です。A4サイズの緑色の用紙で、下部に「12桁の英数字(パスワード)」が印字されています。 | このパスワードは将来の不動産の売却や贈与等で必要になる情報です。目隠しシールは絶対に剥がさず(他人に知られないようにするため)、金庫などで厳重に保管してください。 |
| 登記完了証 | 「予定通り、相続登記の手続きが完了しました」ということを証明する、法務局からのお知らせの紙(完了報告のレシートのようなもの)です。 | これ自体に権利証のような法的な効力はありません。その後の手続き等で使うことはないため、万が一紛失しても問題ありません。 |
| 原本還付された書類一式 | 申請時に「原本還付」の手続きをしておいた戸籍謄本、住民票、遺産分割協議書、印鑑証明書などの原本です。 | 引き続き「銀行口座の解約・名義変更」や「証券会社の相続手続き」などに使います。紛失しないようひとまとめにして、次の相続手続きに活用しましょう。 |
登記識別情報通知は、不動産ごと、所有者ごとに1通発行されます。
例えば、実家の「土地」と「建物」を長男が1人で相続した場合、土地と建物はそれぞれ別々の不動産としてカウントされるため、長男宛てに合計2通の登記識別情報通知が発行されます。また、もし、この土地と建物を長男と次男の2人で「共有名義」にして相続した場合は、不動産2つ × 所有者2人となるため、長男宛てに2通、次男宛てに2通の合計4通が発行されます。
手元に届いたら、登記識別情報通知の通数がきちんと揃っているか確認しましょう。
あわせて読みたい
④正しく名義が変わったか確認するには?
法務局から受け取る書類の中には、「新しく名義が変わった後の登記簿謄本」は入っていません。しかし、申請した内容が登記簿に正しく反映されているか登記簿謄本を取り寄せて確認しましょう。登記簿謄本の取り寄せ方などは以下の記事でも詳しく解説しています。
あわせて読みたい
相続登記にかかる費用はいくら?
相続登記をする際にかかる費用は、大きく
- 実費
- 司法書士報酬
に分けることができます。
実費は司法書士に相続登記を依頼してもしなくても(自分で相続登記の申請をしても)かかる費用です。一方、司法書士報酬は司法書士に相続登記を依頼した場合にのみかかる費用です。
【1】実費
実費には、主に「①登録免許税」と「②必要書類(戸籍謄本・住民票・登記事項証明書など)の取得費用」があります。
①登録免許税
登録免許税とは相続登記の申請をする際に法務局に納めなければならない税金です。相続税とは全く異なる税金ですので、相続税が発生しない(相続税の基礎控除内の)ケースであっても、原則として納める必要があります。
登録免許税=固定資産評価額 × 0.4%
「固定資産税評価額」は市区町村から届く課税明細書や役所で取得する固定資産評価証明書などで確認します。「税率(0.4%)」は、「相続」を原因とする場合に適用される税率です。
例えば、「評価額2,000万円の土地・建物」を「相続」を原因として引き継ぐ場合の登録免許税は「8万円(=2,000万円×0.4%)」となります。なお、相続人以外の人への遺贈の場合は税率が「2%」と5倍になります。
【登録免許税の免除について】
一定の要件を満たす土地については、登録免許税の免税措置により登録免許税の納付が免除されます。この措置を受けるには、登記申請書の「登録免許税」の箇所に根拠となる条文を記載しなければなりません。
- 相続登記の対象となる「土地」の固定資産評価額が「100万円以下」の場合
根拠条文:租税特別措置法第84条の2の3第2項
(※建物は対象外です) - 土地を相続した相続人が相続登記をしないまま亡くなり、その相続人が亡くなった場合(数次相続)
根拠条文:租税特別措置法第84条の2の3第1項
(※亡くなった中間の相続人が取得するはずだった土地の登記が対象となります。こちらも建物は対象外です)
②必要書類の取得費用
書類の取得費用には「添付書類の取得費用」と「その他の費用」があります。
| 必要書類・発生する実費 | 費用の目安 | 備考・注意点 |
| 戸籍謄本(全部事項証明書) | 1通 450円 | 相続人の現在の戸籍です。全国一律料金です。 |
| 除籍謄本・改製原戸籍謄本 | 1通 750円 | 被相続人の出生から死亡までを遡るための古い戸籍です。転籍や結婚・離婚の回数が多いほど必要な通数が増え、数千円〜1万円を超えることもあります。(全国一律料金) |
| 住民票(本籍地入り) 住民票の除票 | 1通 300円前後 | 被相続人と不動産を引き継ぐ人の住所証明に必要です。市区町村によって200円〜400円と料金が異なります。 |
| 戸籍の附票 | 1通 300円前後 | 住民票の除票が廃棄等で取得できない場合に代わりに取得する住所証明書です。(市区町村により異なる) |
| 印鑑登録証明書 | 1通 300円前後 | 遺産分割協議を行う場合、相続人全員分が必要です。(市区町村により異なる) |
| 固定資産評価証明書 (または名寄帳) | 1通 300円前後 | 登録免許税の計算に必須です。市区町村によって「1通(1所有者)につき300円」「1筆(土地1つ)増えるごとに〇円加算」など料金体系が異なります。 |
| 登記事項証明書 (登記簿謄本) | 窓口請求:600円 ネット請求・郵送受取:500円 ネット請求・窓口受取:480円 | 事前調査や登記完了後の名義確認のために取得します。法務局の「登記ねっと」からオンライン請求をすると窓口より少し安く取得できます。 |
| 【郵送請求時】 定額小為替の発行手数料 | 小為替1枚につき 200円 | 遠方の役所に郵送で戸籍等を請求する場合、現金ではなく「定額小為替」を買って同封します。この「郵便局で小為替を発行してもらう手数料」が1枚につき200円かかるため、複数枚買うと意外な出費になります。 |
| 【郵送請求時】 往復の郵送料 | 数百円〜数千円 | 役所への請求や、法務局への提出・原本還付の受け取りにかかる切手代やレターパック代(520円など)の実費です。 |
| トータル取得費用(概算) | 約5,000円〜20,000円程度 | 相続人の人数、被相続人の転籍回数(集める古い戸籍の数)、郵送請求の多さなどによって大きく変動します。 |
【2】司法書士報酬
司法書士に相続登記を依頼した場合には司法書士へ支払う報酬が発生します。ご自分で相続登記の申請を行う場合には、この費用はかかりません。
一般的な相続登記(自宅の土地・建物を配偶者や子どもが相続するような標準的なケース)における司法書士報酬の相場は、おおよそ「6万円〜15万円程度(消費税別)」です。
もっとも、司法書士の報酬は以下の要因によって大きく変動(増額)する可能性があります。ご自分のケースでいくらかかるか知りたい方は司法書士に相談の上、見積もりを出してもらうとよいでしょう。
| 報酬増額の要素 | 具体的ケース |
| 依頼するサポートの範囲 | 戸籍謄本などの書類収集や遺産分割協議書の作成など、手続きをすべて「丸投げ」で任せる場合 |
| 相続人の数や関係性 | 相続人の数が多い、面識のない相続人がいる、数次相続や代襲相続が発生しているなど、権利関係の調査が複雑な場合 |
| 不動産の数・管轄法務局の数 | 土地の筆数や家屋数が多い、実家以外にも複数の不動産がある、管轄の法務局が複数にまたがっている場合 |
| 不動産の評価額 | 遺産全体の価格(不動産の評価額)が高額な場合 |
【ケース別解説】相続登記は自分でできる?
ここまでの解説を読まれてきて、「相続登記を自分でやってみよう」と思われた方も多いかもしれません。確かに、相続登記をご自分で行うことも不可能ではありません。しかし、チャレンジすることと、それを最後までやり遂げ、最終的に登記簿にきちんと結果を反映させることができるかどうかは別次元の話となります。
途中で「古い戸籍が読み解けない」「法務局から何度もやり直しの指示(補正)を受けた」と挫折してしまう方や、無事に終わったと思い込んでいても、数年後にいざ実家を売却しようとした際に「私道や山林など一部の不動産の名義が漏れていた」といった重大なミスが発覚するケースは決して珍しくありません。
大切なことのは、ご自身の直面している相続が「自分で手続きを進められる難易度なのか」をきちんと見極めることです。そこで、ここでは、ご自身の状況を客観的に判断できるよう、「自分でチャレンジしてもいいケース」「ご自身でやってみた結果よくある結末」「最初から司法書士に頼るべきケース」の3つに分けて詳しく解説します。
相続登記に着手する前に、ぜひご自身の状況と照らし合わせてチェックしてみてください。
【1】自分でチャレンジしてもいいケース(難易度:低)
以下のような場合は、戸籍の収集も比較的簡単で、法的なトラブルが起こる可能性も低いため、本記事の手順を参考にしながらご自身でチャレンジしてみる価値が十分にあります。
- 相続人が「配偶者と子どもだけ」など、相続関係がシンプルである
- 相続人同士の仲が良く、誰が不動産を引き継ぐかですでに合意ができている
- 法的に有効で内容が明確な「遺言書」がある
- 対象となる不動産が「現在住んでいる実家の土地と建物だけ」など数が少なく、漏れなく把握できている
- 平日の日中に、役所や法務局へ行く時間、または電話対応をする時間が確保できる
- 手続きを急いでおらず、完了までに数ヶ月の時間がかかっても問題ない
このようなケースは、いわゆる「標準的で揉めない相続」です。必要な戸籍の数も少なく、法務局の登記相談窓口(要事前予約)などを活用しながら進めれば、司法書士に依頼せずとも数万円の実費のみで完了させることが可能です。
もちろん、金銭的に余裕のある場合、気軽に相談できる(頼める)司法書士がいる場合などは司法書士に依頼してもよいでしょう。
【2】司法書士に「相談」した方がいいケース(難易度:中)
基本的には自分で手続きを進めたいと考えているものの、以下のような不安要素が一つでも当てはまる場合は、自己判断で相続登記を進める前に一度、司法書士の「無料相談」などを活用してアドバイスを受けることを強くおすすめします。
- 誰が法定相続人になるのか、自分の認識が合っているか確証が持てない
- 役所で古い戸籍(除籍謄本や改製原戸籍)を集めてみたが、崩し字が読めない、または転籍が多くて本当に全部揃っているのかわからない
- 相続人の中に、長年連絡をとっていない疎遠な人がいる
- 不動産の権利証や名寄帳を見たが、私道や山林など漏れがないか不安がある
- 相続登記の義務化に伴い、自分が「10万円以下の過料」の対象になっていないか不安がある
- 遺言書は見つかったが、自筆で書かれており、内容が法的に有効か(登記申請に使えるか)自信がない
- 相続した実家をすぐに売却したいと考えており、スケジュールに余裕がない
これらのケースは、「手続きが途中で行き詰まる」「間違ったまま進めてしまい後戻りができなくなる」といったリスクを孕んでいます。司法書士に状況を整理してもらうことで、そのまま自分で進められるか、やはり依頼すべきかの正しい判断ができるようになります。
【3】絶対に司法書士に「依頼」した方がいいケース(難易度:高)
以下のケースに該当する場合は、一般の方がご自身で相続登記を完了させるのは極めて困難です。無理をして時間と労力を浪費する前に、あるいは将来取り返しのつかない事態を招くことを防ぐために、最初から司法書士へ手続きを一括して依頼することを強くおすすめします。
①依頼すべき具体的なケース
- 相続人の数が多く、面識のない人や全く付き合いのない親戚がいる
- 数次相続が発生している(名義変更をしないまま放置していた結果、当時の相続人が亡くなり、さらにその子どもへと権利が細分化している)
- 代襲相続が発生している(被相続人の子どもが先に亡くなっており、孫やひ孫が相続人に入っている)
- 相続人の一部が認知症を発症している、または未成年者である
- 相続人の中に行方不明者や、海外に住んでいる人、外国籍の人がいる
- 相続人間で感情的な対立があり、話し合いが進まない(※すでに激しい紛争になっている場合は弁護士への相談が必要です)
- 亡くなったのが「兄弟姉妹」や「おじ・おば」である(第3順位の相続)
- 不動産の数が非常に多い、または複数の都道府県(管轄法務局)にまたがっている
- 古い抵当権(住宅ローン等の担保や明治・大正期の休眠担保権)が抹消されずに残っている
- 未登記の建物(登記簿に載っていない増築部分や離れなど)がある
- 平日の日中に、役所や法務局へ行く時間が全く取れない
②なぜ司法書士に依頼した方がいいのか?
上記のような複雑なケースにおいて、費用を払ってでも司法書士に依頼すべき理由は以下の4点です。
【理由1】戸籍収集と相続人確定の難易度が極めて高いため
数次相続や兄弟姉妹の相続では、集めなければならない戸籍が数十通から、場合によっては100通近くに及ぶことも珍しくありません。一般の方が全国の役所からこれらを漏れなく集め、複雑な家系図(相続関係)を正確に読み解くのは至難の業です。もし一人でも相続人を見落としたまま遺産分割協議を行うと、その協議はすべて無効となり、一からやり直しになってしまいます。司法書士に依頼すれば、「職務上請求」により代理人として全国の役所から戸籍を正確かつ迅速に収集してくれます。
【理由2】特殊な手続き(家庭裁判所への申立て等)が必要になるため
認知症の方、未成年者、行方不明者が相続人に含まれる場合、そのままでは遺産分割協議ができません。事前に家庭裁判所へ「成年後見人」「特別代理人」「不在者財産管理人」などの選任を申し立てる必要があります。これらの裁判所手続きの書類作成と相続登記を並行してミスなく進めるには、法律の専門知識が不可欠です。
【理由3】第三者の専門家が間に入ることで「親族間のトラブル」を未然に防げるため
疎遠な親族や普段付き合いのない親戚に対し、当事者の一人が直接「実印を押して、印鑑証明書を送ってほしい」と連絡すると、相手は「騙されているのではないか」「自分に不利な内容ではないか」と警戒し、トラブルに発展しがちです。しかし、国家資格者である司法書士が客観的な立場で「法的な手続きのご案内」として丁寧な手紙(協力要請書)を送り、書類のやり取りを代行することで、相手も安心して応じてくれ、スムーズに手続きが進むケースが多々あります。
あわせて読みたい
【理由4】重大な「登記ミス」や「不動産の漏れ」による将来の損害を防ぐため
私道や山林などの「隠れ不動産」を見落としたり、古い抵当権を放置したりしたままにすると、将来いざ実家を売却しようとした際に「名義が違う」「担保が残っている」という理由で売却できず、重大な不利益を被ります。司法書士はプロの調査によって不動産を漏れなく洗い出し、複雑な権利関係も綺麗に整理して登記を行うため、将来の売却や次世代への相続を安心な状態で迎えることができます。また、面倒な作業をすべてお任せできるため、ご自身の仕事や生活への影響を最小限に抑えられるのも最大の魅力です。
相続登記後、実家を売却するなら「空き家特例」を確認
相続登記が無事に完了し、不動産がご自身(または相続人)の名義になれば、その不動産を自由に売却できるようになります。実家を相続したものの、「遠方に住んでいて管理できない」「誰も住む予定がない」といった理由から、名義変更後にそのまま売却を検討される方は非常に多いです。
しかし、不動産を売却して利益(譲渡所得)が出た場合、通常は約20%(所有期間5年超の長期譲渡所得の場合:所得税・住民税・復興特別所得税計20.315%)の税金がかかります。長年所有していた実家は、購入時の価格(取得費)が不明なことも多く、売却代金の多くが利益とみなされて想定以上の税金が課せられるケースも少なくありません。
そこで売却前に必ず確認しておきたいのが「空き家特例(被相続人の居住用財産を売ったときの特例)」です。
【1】空き家特例とは?適用の要件
これは、一定の要件を満たす実家(空き家)を売却した場合、譲渡所得(売却益)から最大3,000万円(※相続人が3人以上の場合は最大2,000万円)を控除できるという節税制度です。この空き家特例を適用できれば、税金が数百万円単位で安くなる、あるいは完全にゼロになるというケースも珍しくありません。
主な適用要件としては、以下のようなものが挙げられます。
- 昭和56年(1981年)5月31日以前に建築された家屋(旧耐震基準の戸建て住宅・区分所有建物は除く)であること
- 亡くなる直前まで被相続人が一人で住んでいたこと(※老人ホームに入所していた等の例外あり)
- 相続してから売却するまで、ずっと空き家であったこと(事業の用、貸付けの用、または居住の用に供されていないこと)
- 売買代金の合計額が1億円以下であること
- 相続開始の日から3年を経過する日の属する年の12月31日までに売却すること
- 売却時までに一定の耐震基準を満たすリフォームを行うか、建物を解体して更地にして売却すること(※法改正により、売買契約後に買主側が解体や耐震工事を行う場合でも、翌年2月15日までに完了すれば適用可能になりました)
【2】検討する際の注意点
空き家特例は節税効果は大きいですが、要件が細かく、売却前の事前準備(自治体での「被相続人居住用家屋等確認書」の取得など)が必要になります。「売ってしまってからでは適用できなかった」と後悔しないよう、相続登記の段階、あるいは売却活動を始める前に、ご自身の実家が対象になるか確認しておくことが大切です。
空き家特例のさらに詳しい適用要件や注意点については、以下の記事で詳しく解説しています。実家の売却を少しでも検討している方は、こちらもあわせてご覧ください。
相続登記に関するよくある質問(Q&A)
ここでは、相続登記をこれから進めようとされている方からよく寄せられる疑問をピックアップしてお答えします。
Q1. 相続登記には期限がありますか?放置するとどうなりますか?
A.2024年(令和6年)4月1日より相続登記が義務化され、「不動産を相続で取得したことを知った日から3年以内」に申請する必要があります(※遺産分割協議が成立した場合は、その成立日から3年以内)。正当な理由なく期限を過ぎると10万円以下の過料の対象になる可能性がありますが、過料以上に深刻なのが「遺産凍結」のリスクです。
相続人が複数いる場合、相続登記しないと不動産は相続人の共有遺産のままとなります。この共有状態が続くと、相続人の誰かが認知症になったり行方不明になったりした時点で、実家の売却や活用が一切できなくなります。さらに、長期間放置して次の相続(数次相続)が起きると、面識のない相続人が数十人にまで膨れ上がり、その時点で遺産分割協議しようと思っても、事実上話し合いが不可能となり、不動産を活用できなくなる可能性もあります。
あわせて読みたい
Q2. 実家の権利証(登記済証)が見当たらないのですが、相続登記はできますか?
A. はい、可能です。
通常の売買などとは異なり、相続登記の申請自体には、以前の権利証(登記済証)や新しい登記識別情報通知の提出は原則として不要です。ただし、すでに解説した通り、権利証は「他の市町村に漏れている隠れ不動産がないか」を確認するための重要な手がかりになるため、手続きの準備段階で一度は探してみることをおすすめしています。なお、登記簿上の故人の住所と最後の住所の繋がりが戸籍の附票などで証明できない場合、権利証の提出が必要となることもあります。
あわせて読みたい
Q3. 相続人の中に、連絡が取れない人や認知症の人がいる場合、その人を外して話し合ってもいいですか?
A. いいえ、絶対に外してはいけません。
遺産分割協議は「相続人全員」の関与が必須であり、一人でも欠けた状態で行うと協議自体が法的に無効になります。行方不明者がいる場合は「不在者財産管理人」、認知症などで判断能力が不十分な方がいる場合は「成年後見人」、未成年者がいる場合は「特別代理人」の選任を家庭裁判所に申し立てるなど、適切な法的手続きを経てから協議を進める必要があります。
Q4. 相続する不動産が遠方(別の都道府県)にあります。現地の法務局まで行かなければなりませんか?
A. いいえ、現地の法務局まで直接足を運ぶ必要はありません。
相続登記の書類は、不動産の所在地を管轄する法務局へ「郵送」で提出することが可能です(配送状況の追跡や対面受け取りができる「書留郵便」または「レターパックプラス(赤色)」を利用してください)。また、返信用封筒(レターパックプラス等)を同封しておけば、完了後の書類(権利証など)も郵送で自宅へ受け取ることができます。インターネット環境があれば「オンライン申請」を利用することも可能です)。
Q5. 自分で手続きするか、司法書士に依頼するか迷っています。どう判断すればいいですか?
A. 相続人が「配偶者と子どもだけ」で話し合いがまとまっており、不動産の数も少なく、平日の日中に動けるシンプルなケースであれば、ご自身で手続きを進めることも十分に可能です。
しかし、「数次相続(過去の相続を放置していた)が発生している」「相続人の数が多い・面識がない」「未成年や認知症の人がいる」「不動産が複数ある・私道や未登記建物の有無が不明」といった複雑なケースは難易度が跳ね上がるため、最初から司法書士に依頼することを強くおすすめします。
まとめ:相続登記は司法書士にご相談・ご依頼を
本記事では、相続登記の基本的な流れから必要書類、費用の目安、そしてご自身で手続きができるかどうかの判断基準までを詳しく解説してきました。
2024年(令和6年)4月より相続登記が義務化されたことで、「実家の名義を親のまま放置している」「手続きが面倒で後回しにしている」という状態は、10万円以下の過料の対象となるだけでなく、将来の売却や次世代への相続において取り返しのつかないトラブルを引き起こす原因となります。
確かに、相続関係がシンプルで平日に時間が取れる方であれば、ご自身で手続きを完了させることも十分に可能です。しかし、いざ手続きを始めてみると「古い戸籍の収集が行き詰まった」「法務局に何度も足を運ぶことになった」「他の相続人とのやり取りで精神的に疲弊した」と、想像以上の負担に直面する方が後を絶ちません。
相続登記を含めた不動産の名義変更は、「司法書士」が得意とする分野の一つです。ご自身で悩み続ける前に、まずは相続を専門とする司法書士の「無料相談」を活用してみてください。プロの視点で状況を整理してもらうことで、最も安心でスムーズな解決策が見つかるはずです。
大切なご家族から引き継いだ不動産を、次の世代へ「負動産」として残さないためにも、ぜひ早めの一歩を踏み出しましょう。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚