死後事務委任契約とは?かかる費用やどこに頼むべきかを徹底解説
 執筆者:小吹 淳
- 「身寄りがない」
- 「親族と疎遠になっている」
- 「残される高齢の配偶者に面倒な手続きをさせたくない」
――そんな将来の不安を抱える方に選ばれているのが「死後事務委任契約」です。
人が亡くなった後には、お葬式の手配や病院・施設の未払い金の清算、アパートの退去手続き、遺品整理など、数多くの煩雑な事務手続きが発生します。頼れる家族がいない場合、これらを誰が担うのかが大きな問題となります。死後事務委任契約を元気なうちに結んでおけば、こうした死後の手続きをあらかじめ指定した専門家や法人に任せることができ、周囲に迷惑をかける心配がなくなります。
本記事では、「死後事務委任契約とはどのような契約なのか?」といった基礎知識から、遺言書や成年後見制度との違い、気になる費用の相場(預託金と報酬の内訳)、そして「どこに頼むべきか」という依頼先選びのポイントまで徹底解説します。終活の一環として、ご自身に最適な備えを見つけるための参考にしてください。
あわせて読みたい
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
死後事務委任契約とは?
死後事務委任契約とは、自分が亡くなった「後」に発生するさまざまな事務手続きを、あらかじめ指定した第三者(専門家や法人、知人など)に委任しておく契約のことです。
通常、人が亡くなった後の手続き(お葬式の手配、未払い費用の清算、遺品整理など)は残された家族が行います。しかし、「身寄りがない」「親族と疎遠である」「高齢の配偶者しかおらず負担をかけたくない」といった場合、手続きを担う人がいなくなってしまいます。
そこで、元気なうちに自分が望む内容で第三者と契約を結んでおき、死後の煩雑な手続きを確実に代行してもらうための仕組みが「死後事務委任契約」です。
【1】どのような手続きを任せられるのか?
死後事務委任契約で任せられる内容は多岐にわたります。具体的には、本人が亡くなった直後から必要となる以下のような実務的な手続き全般をご自身の希望に合わせて依頼することができます。
1. 葬儀・火葬・納骨の手配と支払い
ご自身の希望する形式(一般葬、家族葬、直葬、樹木葬など)での葬儀や火葬、納骨の手配を行います。あらかじめ預けておいた費用(預託金)の中から、葬儀社や宗教者への支払いも代行してもらえます。
あわせて読みたい
2. 病院の入院費や介護施設の未払い金の清算
亡くなった時点で発生している入院費用や、老人ホーム・介護施設の利用料などの未払い金を精査し、病院や施設へ適切に支払いを済ませます。
あわせて読みたい
3. アパートや老人ホームの退去手続き・家財の処分
賃貸アパートや施設に入居していた場合、契約の解除(退去・明け渡し手続き)を行います。また、部屋に残された家具や日用品の片付け(遺品整理)や、不用品処分業者の手配も依頼できるため、家主や管理会社に迷惑をかける心配がありません。
4. クレジットカードや携帯電話、公共料金の解約
クレジットカード、スマートフォン、インターネット回線、電気・ガス・水道といった各種インフラの契約を速やかに解約します。これにより、死後の不正利用や無駄な基本料金の引き落としを防ぎます。
5. デジタル遺品の整理(SNSアカウントの削除・退会)
近年トラブルになりやすい「デジタル遺品」の処理も重要です。パソコンやスマートフォンのデータ消去をはじめ、SNS(XやInstagramなど)のアカウント削除、有料サブスクリプションサービスの退会手続きなどを行い、プライバシーを守ります。
あわせて読みたい
6. 残されたペットの引き渡し
ご自身が亡くなった後、大切なペットが路頭に迷わないよう、事前に決めておいた引き取り手(新しい飼い主や動物保護団体など)へ安全に引き渡す手続きも任せることができます。
なお、上記は代表的な例であり、死後事務委任契約は定型的なものではありません。「友人へのお別れの連絡を入れてほしい」「特定のコレクションを寄付してほしい」など、ご自身の状況と希望に合わせて自由に契約内容をカスタマイズすることが可能です。
【2】死後事務委任契約が必要なのはどんな人?
死後事務委任契約は、「自分の死後の手続きを頼める家族がいない方」や「家族に負担をかけたくない方」にとって非常に重要な備えとなります。具体的には、以下のような方に特にお勧めです。
1. 身寄りのない単身者(おひとりさま)
頼れるご親族がいない場合、ご自身が亡くなった後に誰がお葬式を手配し、遺品を整理し、アパートの退去手続きを行うのでしょうか。誰にも依頼していないと、大家さんや病院、自治体などに多大な迷惑をかけてしまう可能性があります。最期まで自立し、周囲に迷惑をかけずに人生を締めくくるための必須の備えと言えます。
あわせて読みたい
2. 子供がいないご夫婦
「配偶者がいるから大丈夫」と思いがちですが、万が一の際、残された配偶者が高齢で足腰が弱っていたり、認知症を患っていたりすると、煩雑な死後手続きを一人で行うのは極めて困難です。また、最終的にお二人とも亡くなった後に手続きをしてくれる人がいなくなってしまうため、元気なうちに夫婦そろって専門家と契約しておくケースが増えています。
3. 親族はいるが、遠方だったり疎遠で迷惑をかけたくない人
甥や姪、兄弟などの親族はいるものの、「遠方に住んでいて交通費や時間をかけさせるのは申し訳ない」「長年疎遠になっており、いきなり死後の面倒を押し付けたくない」と考える方にも適しています。専門家や法人に費用を払って事務的に依頼することで、親族への気兼ねや心理的な負担をなくすことができます。
4. 内縁の妻(夫)や同性パートナーに事務手続きを任せたい人
戸籍上の夫婦ではない事実婚や同性パートナーの場合、法律上の親族(法定相続人)とはみなされないため、病院での遺体の引き取りや火葬の手配、役所での手続き、賃貸住宅の解約などを断られてしまうトラブルが少なくありません。死後事務委任契約をパートナーと結んでおく(あるいはパートナーを受任者として指定しておく)ことで、大切な人に正当な権限を与え、スムーズに手続きを任せることができるようになります。
死後事務委任契約と各制度との違い
死後事務委任契約は終活で使うことのできる契約です。終活で使うことができる制度、契約には、死後事務委任契約のほかにも、遺言書、任意後見、法定後見(成年後見)などがありますが、これらとはどのような違いがあるのでしょうか?
【1】遺言書との違い
まず、死後事務委任契約と「遺言書」の違いは、それぞれの役割です。
- 遺言書: 主に「誰に、どの財産を、どれくらい譲るか」という「財産の引き継ぎ(遺言事項)」について定めるものです。葬儀の執行や賃貸の退去手続きといった遺言事項以外のことについて法的な効力をもたせることができません。
- 死後事務委任契約: 財産の行き先ではなく、亡くなった直後から必要になる具体的な「事務手続き」を確実に実行してもらうための契約です。
あわせて読みたい
【2】任意後見契約との違い
次に、死後事務委任契約と「任意後見契約」との違いは、サポートを受けられる期間(契約の効力が発生するタイミング)です。
- 任意後見契約: 本人がご存命で、かつ認知症などで「判断能力が低下した後」から効力が発生する契約です。生きている間の財産管理や、介護・医療サービスの契約手続きなどをサポートします。本人が亡くなった時点で、契約の効力は消滅します。
- 死後事務委任契約: 本人が「亡くなった時点」から契約の効力が発生し、葬儀や遺品整理、未払い費用の清算など、死後の事務手続きをサポートする契約です。
あわせて読みたい
【3】成年後見制度との違い
死後事務委任契約と「成年後見制度」との違いは、対応する期間です。
- 成年後見制度: 本人が「生きている間(生前)」の財産管理や契約手続きをサポートする制度です。本人が亡くなった時点でその権限は原則として消滅するため、死後の手続きはできません。
- 死後事務委任契約: 本人が「亡くなった時点」から効力が発生し、死後の事務サポートを開始するための契約です。
あわせて読みたい
他の制度・契約との組み合わせで「安心した生活」を送る
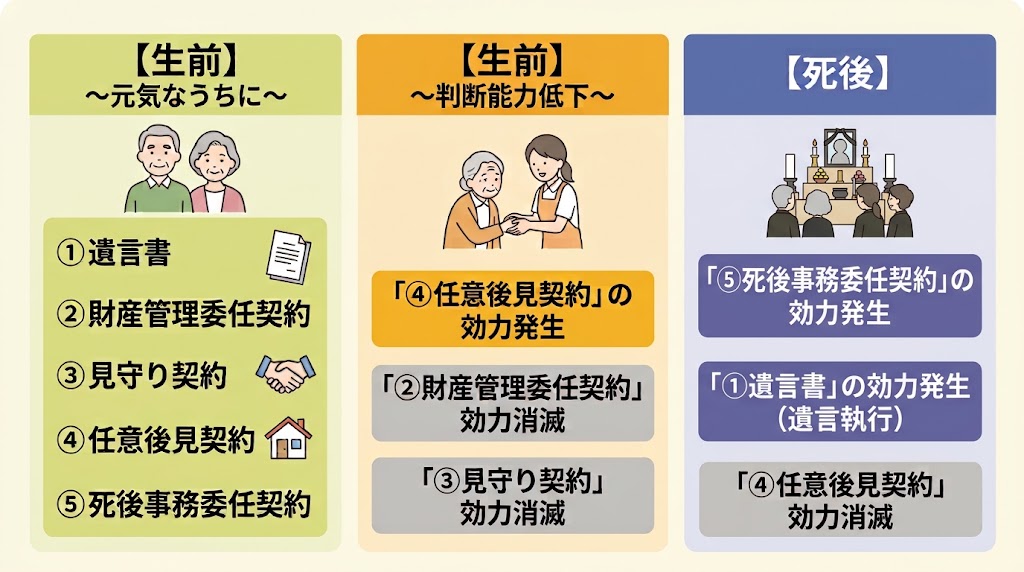
このように、各種制度・契約ひとつだけでは、将来の不安をカバーすることはできません。将来の不安をカバーするには、状況に合わせて「死後事務委任契約」のほか、「①遺言書、②財産管理委任契約、③見守り契約、④任意後見契約」などの各種制度・契約を組み合わせる必要があります。
なお、①も⑤も効力が発生するのは死後ですが、いずれも判断能力がしっかりしているときに行っておかなければならないことに注意が必要です。
| 目的・備えたい時期 | 組み合わせる制度・契約 | サポートされる内容・効果 |
| 生前から死後まで全ての不安をなくしたい | 見守り契約 + 財産管理委任契約 + 任意後見契約 + 遺言書 + 死後事務委任契約 | 元気なうちの安否確認や日々の財産管理、認知症後のサポート、死後の手続き・遺産分割まで、途切れることなくカバーします。 |
| 認知症になった後と、死後の備えをしたい | 任意後見契約 + 遺言書 + 死後事務委任契約 | 認知症等で判断能力が低下した後の財産管理・施設入所手続きと、死後の煩雑な手続き・財産の承継をセットで任せます。 |
| 死後の手続きと財産の引き継ぎだけ任せたい | 遺言書 + 死後事務委任契約 | 生前はすべて自分で管理できる方に。ご自身の財産の引き継ぎ先(遺言)と、葬儀・遺品整理などの死後手続きを任せます。 |
| 死後の実務的な手続きのみ任せたい | 死後事務委任契約(単独) | 財産(遺産)の引き継ぎ先は親族で問題ないが、葬儀の手配や家財の処分など「死後の事務作業」だけを第三者に頼みたい方に。 |
あわせて読みたい
死後事務委任はどこに頼むべきか?
死後事務委任契約の依頼先には、家族や親族のほか、士業(弁護士・司法書士など)、NPO法人、民間企業などさまざまな選択肢があります。ここでは、代表的な5つの依頼先を挙げ、それぞれのメリット・デメリットや、どのような人に向いているのかを比較・解説します。
【1】家族・親族
まず、家族・親族です。
- メリット: 専門家報酬がかからない分、費用を大幅に抑えられます。また、ご自身の希望や好み(希望する葬儀の形など)を気兼ねなく伝えやすい点も魅力です。
- デメリット: 葬儀代などを一時的に自己資金で立て替えなければならない可能性があります。また、役所通いや家財処分などの実務が重い負担となり、他の親族から使い込みを疑われるなどトラブルの原因となる可能性もあります。
| こんな人に | ・信頼できる家族が近くにいる方 ・できるだけ費用を抑えたい方 |
【2】弁護士・司法書士・行政書士などの士業
次に、法律の専門家である弁護士や司法書士、行政書士などです。
- メリット: 法律や手続きのプロであるため、複雑な事務も迅速に遂行してもらえます。遺言書の作成や任意後見契約など、他の法的制度と合わせた総合的な設計(終活プラン)を任せられる安心感があります。
- デメリット:高額な専門家報酬が発生します。また、士業個人と契約する場合、その専門家が自分より先に死亡したり廃業したりする可能性がある点に注意が必要です。
| こんな人に | ・遺言や財産管理もあわせて頼みたい方 ・親族に負担をかけたくない方 |
【3】NPO法人や一般社団法人
次に、終活支援を専門に行うNPO法人や一般社団法人です。
- メリット: 死後事務だけでなく、生前の定期的な安否確認(見守り)や緊急時の駆けつけサービスなど、生活全般のサポートが一体となったプランが充実しています。身寄りのない「おひとりさま」に適した総合サービスを受けられます。
- デメリット: 法人によってサービス品質や管理体制にばらつきがあります。また、過去には支援団体の破綻や預託金の流用事件も発生しているため、運営母体の健全性や預託金の保全方法(信託口座の利用など)を慎重に見極める必要があります。
| こんな人に | ・頼れる親族がいない単身者(おひとりさま) ・生前からの生活サポートも望む方 |
あわせて読みたい
【4】民間企業(終活サポート会社など)
次に、冠婚葬祭事業者やイッツコム・警備会社・信託会社などが展開する民間企業の終活サポートサービスです。
- メリット: 大手企業や提携グループが運営している場合、事業の継続性や資金管理の信頼性が高い傾向にあります。自社の葬儀場や警備システムと連動したワンストップのサービスが受けられる点も強みです。
- デメリット: 提供されるサービス内容やプランがパッケージ化(固定化)されていることが多く、細かい要望への柔軟なカスタマイズが難しい場合があります。また、オプションを追加していくと費用が高額になるケースもあります。
| こんな人に | ・大手企業や提携グループの安心感を重視したい方 ・葬儀や見守りを一社にまとめたい方 |
【5】自治体?
次に、市区町村などの自治体に相談(支援制度を活用)する方法についてです。
- メリット: 公的機関であるため倒産のリスクがなく、費用面でも低価格または無料で終活相談や登録事業を利用できます。
- デメリット: 自治体自身が直接「受任者」となって死後事務を引き受けてくれるわけではありません。 自治体が行っているのは、終活登録制度(意思の保管)や専門家・事業者の紹介、引き取り手がない場合の最小限の火葬などに限られます。そのため、希望通りの葬儀や遺品整理を実現する手段としては機能しません。
| こんな人におすすめ | ・まずは無料で情報収集や相談から始めたい方 ・地域のサポート制度を確認したい方 |
依頼先選びで失敗しないための注意点
死後事務委任契約は、ご自身の死後の手続きと大切なお金を長期間託す重要な契約です。ここでは、契約後に後悔しないために、依頼先を選ぶ際に必ず確認しておきたい3つの注意点について解説します。
【1】費用の内訳(報酬と預託金)が明確に提示されているか
まずは、費用の内訳(専門家報酬と実費・預託金)が明確に提示されているかを確認しましょう。
死後事務委任にかかる費用は、手続きを代行する専門家への「報酬」と、葬儀や遺品整理などの「実費(およびその前払いに充てる預託金)」に分かれます。これらがどんぶり勘定ではなく、どの手続きにいくらかかるのかを事前見積もりで詳細に提示してくれる依頼先を選びましょう。後から予期せぬ追加費用が発生しないかどうかも、契約前にしっかり確認しておくことが重要です。
【2】長期的な存続が期待できる法人・事務所か
2つ目のポイントは、長期的な存続が期待できる法人・事務所であるかを見極めることです。
死後事務委任契約は、契約を結んでから実際に本人が亡くなり効力が発生するまでに、十数年〜数十年単位の時間が空くことも珍しくありません。もし依頼先の専門家個人が先に亡くなったり、経営基盤の弱い法人が倒産してしまったりすると、死後の手続きが実行されなくなってしまいます。組織として安定しており、担当者の交代や予備の受任者指定などにも対応できる管理体制が整っている依頼先を選びましょう。
【3】預託金の管理方法(信託口座の利用など)が安全に保たれているか
最後に、預託金の管理方法(信託口座の利用など)が安全に保たれているかを確認することです。
生前に数十万〜数百万円というまとまった資金を預けるため、依頼先の経営破綻や、担当者による使い込み(横領)のリスクに備える必要があります。受任者自身の固有財産とは明確に分別管理されているか、あるいは第三者機関である「信託会社」の専用口座を利用するなど、ご自身の資金が確実に守られる仕組みを導入しているかどうかが極めて重要です。
死後事務委任にかかる費用は?注意点は?
死後事務委任にかかる費用は、大きく分けて「①契約時(生前)」「②契約期間中(生前)」「③死後(実行時)」の3つの段階に分かれます。費用の内訳としては、「契約書(公正証書)作成費用」、「専門家報酬」、「実費」などがあります。以下に、司法書士などの専門家に依頼した場合と、家族や親族に任せる(専門家に頼まない)場合の違いを表で比較します。
| 段階 | 費目 | 専門家に頼む場合 | 頼まない場合 |
| ① 契約時 (生前) | 契約書(公正証書)作成費用:契約内容の相談、書類作成、公正証書の作成にかかる初期費用です。 | 約10万〜20万円 (公正証書手数料等+専門家報酬) | 約1万〜3万円 (公正証書作成手数料等のみ) |
| ② 契約期間中 (生前) | 管理費・見守り費用:将来の手続きに必要な実費(預託金)の管理や、定期的な安否確認にかかる費用です。 | 月額0円〜1万円程度 または年額1万〜5万円程度 | 0円 (家族間での連絡のみのため不要) |
| ③ 死後 (事務実行時) | 死後事務の代行報酬:葬儀の手配、役所への届出、遺品整理、各種解約などを代行してもらうための「専門家への作業代」です。 | 約30万〜100万円以上 (依頼する手続きの量や難易度によって大きく変動します) | 0円 (ただし、手続きを行う家族には交通費や多大な労力・精神的負担がかかります) |
| ④ 死後の実費 (必ずかかるお金) | 葬儀代、お布施、未払い医療費、遺品整理業者の代金、アパート清掃費など | 約100万〜300万円 ※事前に「預託金」として専門家に預けておき、そこから支払われます。 | 約100万〜300万円 ※亡くなった方の遺産から支払うか、家族が立て替える必要があります。 |
【1】「実費(葬儀代や遺品整理代)」はいずれにせよ必要になる
死後事務において発生する葬儀や火葬の費用、未払いの医療費や施設利用料の清算、賃貸住宅の退去に伴う原状回復や遺品整理費用といった各種の「実費」は、手続きを専門家に依頼するか家族や親族に任せるかにかかわらず必ず発生する費用です。これらは形式上誰が窓口となって手続きを進めるかに関係なく、最終的には本人の財産から支出されるのが大原則となります。
専門家に死後事務を依頼するケースでは、本人の死亡後に支払資金が不足して事務が停止する事態を防ぐため、生前の段階で見積もった実費と報酬の合計額を「預託金」としてあらかじめ預けておく方法が一般的です。この預託金の管理方法としては以下があり、それぞれメリット・デメリットがあります。
| 預託金の管理方法 | 仕組みの概要 | メリット | デメリット |
| ①受任者へ直接預託 | 契約時に、見積もった費用を受任者(専門家など)の専用口座に直接預けておく方法 | ・死後すぐに支払いができ手続きが迅速 ・事前に資金が確保され死後事務が滞らない ・信託会社等の第三者を介さないため低コスト | ・受任者の破綻や横領(使い込み)リスクがある ・契約解除時や受任者死亡時の返還トラブルの懸念 ・受任者側に厳格な分別管理の負担が生じる |
| ②信託会社へ信託 | 資金を信託会社に預け、死後に事務の実施状況を確認してから受任者へ費用を払い出す方法 | ・信託財産として保護されるため極めて安全 ・中途解約時などの返還手続きがスムーズ ・第三者による適正な執行のチェック機能が働く | ・信託会社への初期費用や管理費用(報酬)が高額 ・信託会社と提携している一部の事業者にしか依頼できない |
| ③清算型遺言との併用 | 生前は本人が手元で資金管理し、死後に遺言執行者(受任者)が口座を解約して遺産から清算する方法 | ・生前の手元資金(老後資金)を減らさずに済む ・預託による横領リスクや信託の追加コストを回避できる | ・口座解約完了まで受任者の立て替えや支払猶予交渉が必要 ・死亡時に十分な残高がないと事務が遂行できないリスク ・公正証書遺言を別途作成する費用と手間がかかる |
【2】専門家に頼むメリットは「負担ゼロ」と「確実性」
司法書士などの専門家に依頼する場合、契約時の公正証書作成支援費用や死後の事務代行報酬が別途上乗せされるため金銭的な支出は増えます。しかし、最大のメリットは家族や親族に対して身体的・時間的・精神的な手続きの負担を一切かけずに済む点にあります。身内が高齢であったり遠方に住んでいたりする場合でも、煩雑な届出や後片付けをすべて任せることができます。
【3】家族に頼む場合は「立て替えリスク」に注意
家族や親族に死後事務を任せる場合、専門家報酬を抑えられるというメリットはあります。反面、本人が死亡すると預貯金は相続人全員の共有財産となるため、一部の相続人が勝手に口座から引き出して使うことはできません。そのため、葬儀費用や入院費の未払い分などを家族が自己資金から一時的に立て替えなければならない場合があります。
なお、一定額を引き出せる「預貯金の仮払い制度」もありますが、戸籍収集などの手続きに手間と日数がかかります。また、単独での引き出しや精算は「使い込み」を疑われるなど親族間トラブルの原因になりかねません。親族がいるのに専門家に依頼する場合は、「家族に負担をかけたくない」という真意を生前に伝え、理解を得ておくことが大切です。
契約成立から死後手続き開始までの流れ
実際に死後事務委任契約を利用する場合、どのような手順で進むのでしょうか。ここでは、専門家への最初の相談から、ご逝去後の事務手続きが完了するまでの一連の流れを7つのステップで解説します。
【1】専門家や法人への無料相談・面談
まず、ご自身の希望や将来の不安を整理し、司法書士や弁護士、行政書士、NPO法人などの専門家へ相談します。誰にどんな手続きを任せたいのか、現在の財産状況やご家族の有無などを伝え、死後事務委任契約が最適な解決策になるかを話し合います。初回は無料相談を設けている窓口も多いため、担当者の対応や信頼性、事業の継続性もあわせて確認します。
【2】依頼内容の決定と見積もりの確認
面談でのヒアリングをもとに、具体的な依頼内容(葬儀の形式、納骨先、遺品整理の範囲、各種解約手続きなど)を決定し、専門家から費用の見積もりを提示してもらいます。死後に必要な実費(預託金)と、手続きを代行する専門家への報酬額の内訳をしっかりと確認し、納得のいく内容へ調整します。
【3】死後事務委任契約の締結
依頼内容と費用に合意できたら、正式に死後事務委任契約を締結します。後々のトラブルを防ぎ、死後の手続きを第三者機関(病院や役所など)に対してスムーズに証明できるよう、公証役場で「公正証書」の形で作成するのが一般的です。必要に応じて、公正証書遺言や任意後見契約なども同時に結びます。
【4】預託金のお支払い
契約の成立後は、契約時に取り決めた葬儀代や遺品整理費用などの「預託金」を受任者に預託(入金)します。預けた資金が横領されたり、法人の倒産に巻き込まれたりしないよう、専用の分別管理口座や信託会社の専用口座へ振り込むなど、あらかじめ決められた安全な管理方法に沿って入金手続きを行います。
【5】見守りサービス等の開始
契約締結からご逝去までの間は、必要に応じて定期的な安否確認(見守りサービス)などが開始されます。月に数回の電話や訪問などで連絡を取り合うことで、受任者がご本人の健康状態や生活環境の変化を把握し、万が一の事態が発生した際に速やかに対応できるように備えます。
【6】ご逝去・受任者への連絡
万が一、ご本人が逝去された際は、あらかじめ指定しておいた連絡人(親族、病院の医師、介護施設のスタッフなど)から受任者へ逝去の連絡がいきます。この連絡を受けることで受任者による具体的な死後事務が本格的にスタートし、速やかに現地へ駆けつけて対応を開始します。
【7】死後事務の遂行〜完了報告
最後に、契約内容に基づいて、受任者が葬儀・火葬の手配、役所への届出、病院や施設への未払い金の支払い、遺品整理、各種契約の解約などを滞りなく遂行します。すべての死後事務が完了した後、預託金からかかった実費や報酬を精算し、相続人やあらかじめ指定された親族・関係者(遺言執行者など)へ「完了報告書」および収支計算書を提出して(残金がある場合は返還して)一連の手続きが終了します。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚