【決定版】生前贈与で相続税対策!税金を減らす非課税枠の活用と注意点
 執筆者:小吹 淳
「将来の相続税が心配…」とお悩みの方に有効な対策の一つが「生前贈与」です。
生きているうちに財産を贈与することで将来の遺産総額を減らし、相続税を免れる、あるいは負担を軽減できる可能性があります。しかし、やり方を間違えると多額の贈与税がかかったり、税務署に否認されたりと思わぬ失敗を招くことも。
本記事では、生前贈与の基本から、暦年課税や非課税枠の賢い活用法、失敗しないための注意点まで詳しく解説します。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
生前贈与とは?
生前贈与とは、自分が生きている間に、自分の財産を特定の誰かに無償で譲り渡す行為をいいます。財産を譲り渡す人を「贈与者」、譲り受ける人を「受贈者」といいます。
実は、法律上は「生前贈与」ではなく、単に「贈与」と呼ばれます。生前贈与も贈与も同じ意味です。では、なぜあえて「生前」という言葉がつけられているのでしょうか。
それは、相続や遺贈(遺言による贈与)と区別するためです。贈与・相続・遺贈はともに財産が移転する発生原因であることは共通しています。しかし、相続や遺贈が持ち主の「死後」にその効果が発生するのに対し、贈与は生前に発生します。そのため、相続・遺贈と対比する意味であえて「生前贈与」という言葉が用いられているものと思われます。
【1】死因贈与・遺贈との違い
同じ贈与でも「死因贈与」という贈与があります。 死因贈与とは、「私が死んだら、この財産をあなたに無償で譲る」と生前に約束をしておき、贈与者の死亡によってその効果が発生する贈与のことです。
生前贈与と死因贈与の主な違いは、「財産移転の時期」と「かかる税金」です。なお、亡くなった後に財産を移転する手段としては「遺贈」もありますが、遺贈が遺言者の単独行為であるのに対し、死因贈与はあくまで双方の合意が必要な「契約」という点も異なります。
【生前贈与・死因贈与・遺贈の違い】
| 比較項目 | 生前贈与 | 死因贈与 | 遺贈 |
| 法的性質 | 契約(双方の合意) | 契約(双方の合意) | 単独行為(一方的な意思表示) |
| 財産移転の時期 | 生前 | 贈与者の死後 | 遺言者の死後 |
| かかる税金 | 贈与税 | 相続税 | 相続税 |
| 必要な書面・手続き | 贈与契約書 (※口頭でも成立するが実務上は必須) | 死因贈与契約書 | 遺言書 (※法律で定められた厳格なルールあり) |
| 生前の撤回(取り消し) | 書面による一方的な撤回は不可 (双方の合意による解除等は可能) | 原則として、いつでも一方的に撤回可能 | いつでも一方的に撤回可能 |
生前贈与が相続税対策にすすめられる理由
生前贈与は相続税対策の一つとしてすすめられます。その主な理由(メリット)は以下の4つをあげることができます。
【1】 相続時の課税対象となる遺産総額を減らせる
一つ目に、相続時の課税対象となる遺産総額を減らすことができることです。
相続税は、被相続人が亡くなった時点での遺産総額をベースに計算されます。生きているうちに財産を他人に贈与しておくことで、将来の相続税の対象となる財産そのものを直接的に減らすことができます。
あわせて読みたい
【2】非課税枠や特例を活用して「無税」で移転できる
二つ目に、非課税枠や特例を活用しながら税金をかけずに財産を贈与できることです。
贈与税の「年間110万円の基礎控除(暦年課税)」を利用すれば、長期間にわたり複数人に贈与することで、税金をかけずに財産を移転できます。さらに、後述する教育資金や住宅取得資金などの特例を使えば、まとまった金額を一度に贈与税をかけずに贈与することもできます。
あわせて読みたい
【3】贈与する「相手」と「タイミング」を自由に選べる
三つ目に、財産を贈与する相手とタイミングを自由に選ぶことができることです。
相続の場合、財産を引き継ぐのは法定相続人と決まっています。一方、生前贈与なら、かわいい孫や息子の配偶者などにも財産を引き継ぐことができます。また、子供が家を建てる時など、最もお金が必要なタイミングで財産を贈与できることも生前贈与の大きな魅力です。
あわせて読みたい
【4】財産の「値上がり益」や「家賃収入」も移転できる
四つ目に、贈与した財産から生じる「値上がり益」や「家賃収入」も一緒に移転できることです。
将来値上がりが期待できる株式や、家賃収入を生むアパートを生前に贈与すれば、その後の利益はすべて受贈者のものになります。これにより贈与者の財産がこれ以上増えるのを防ぐことができるため、将来の相続税を抑えることにつながります。
生前贈与の課税方式は2つ
このように、生前贈与は相続税対策の一つとしてすすめられますが、その生前贈与にも贈与税という税金がかかる可能性があります。この贈与税には「暦年課税」と「相続時精算課税制度」という2つの課税方式があります。なお、贈与税は財産を受け取る側、すなわち「受贈者」にかかります。財産を譲る側である「贈与者」にはかかりません。
あわせて読みたい
【1】暦年課税
暦年課税とは、毎年1月1日から12月31日までの1年間に、受贈者が贈与を受けた受贈額に対して課税される方式です。この暦年贈与には以下の特徴があります。
①年間110万円の基礎控除がある
一つ目に、受贈者一人につき、年間110万円の基礎控除があることです。
1月1日から12月31日までの1年間の受贈額が110万円以下であれば、贈与税はかかりません。税務署への申告も原則不要です。この基礎控除は毎年使うことができるため、長期間にわたって計画的に贈与を行うことで、税金をかけずに財産を次世代へ移転することができます。
あわせて読みたい
②税率が高い
二つ目に、贈与税の税率が高いことです。
贈与税は、基本的に、「贈与財産」から「非課税財産」を引いて出た「課税価格」が先ほどの「基礎控除」の額を超えていた場合にかかりますが、この贈与税の税率が他の税金(相続税など)と比べて高いという特徴があります。暦年贈与で贈与するかどうかは慎重に検討する必要があります。
【特例贈与財産用(※祖父母や父母から、18歳以上の子・孫への贈与の場合)】の税率表
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | 0円 |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
【一般贈与財産用(※上記以外の贈与。兄弟間、夫婦間、親から未成年の子への贈与など)】の税率表
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | 0円 |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 6,000万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
③贈与税の計算は受贈者ごとに行われる
三つ目に、贈与税の計算は受贈者ごとに行われることです。
つまり、【1】の基礎控除は贈与者ではなく、受贈者を基準に計算されます。たとえば、親が3人の子どもにそれぞれ100万円ずつ(合計300万円)贈与したとしても、子ども1人あたりの受贈額は110万円以下となるため子ども全員が非課税です。受贈者の人数を増やすほど、非課税で多くの財産を移転できます。
④相続発生前3年以内の贈与は相続税の課税対象となる
四つ目に、被相続人が亡くなる前3年以内に贈与された財産は相続税の課税対象となるということです。
これは「生前贈与加算(持ち戻し)」と呼ばれるルールで、相続税の節税目的で被相続人が亡くなる直前の駆け込み的な贈与を防ぐためのものです。この期間内に受けた贈与であれば、たとえ基礎控除枠を使った贈与であっても、110万円以下の分も含めて相続財産に足し戻され、相続税の課税対象となってしまいます。
💡生前贈与加算の年数が延長される
さらに重要な点として、2024年(令和6年)1月1日以降に行われた贈与から、上記の生前贈与加算の対象期間が「3年」から「7年」へと段階的に延長されることになりました(※)。ただし、延長された4年分、相続開始前4年~7年間の贈与からは総額100万円までを差し引けます。加算期間は徐々に延長され、完全に7年となるのは令和13年の相続からです。
※2023年12月31日までの贈与は旧ルールのまま(3年以内の加算)であり、実際に3年を超える加算が発生するのは、3年以上先の「2027年(令和9年)1月1日以降の相続」からとなります。
あわせて読みたい
【2】相続時精算課税制度
次に、相続時精算課税制度とは、原則として60歳以上の父母や祖父母から、18歳以上の子や孫へ財産を贈与する際に選択できる特別な課税方式です。暦年課税とは異なる独自のルールが設けられており、主な特徴は以下の通りです。
①累計2,500万円までの特別控除(非課税枠)がある
一つ目に、年間110万円の基礎控除のほか、累計2,500万円に達するまで贈与税がかからないことです。
複数回に分けても、一度にまとまった額を贈与しても、この枠内であれば贈与税はかかりません。受贈者が贈与者ごとに、相続時精算課税制度または暦年課税かを選ぶことができます。いったん相続時精算課税制度を選択すると暦年課税に戻すことはできません。なお、同制度を適用してもなお超過した分の課税価格には一律20%の税率をかけた贈与税がかかります。
【相続時精算課税制度による贈与税の計算式】
贈与税額=(課税価格-基礎控除額(110万円)-2,500万円)×20%
②相続財産に足し戻されて「精算」される
二つ目に、贈与者が亡くなったとき、この制度を使って贈与された財産はすべて相続財産に足し戻され、相続税の課税対象とされる(精算される)ということです。
相続時精算課税制度を使うことによって贈与税を免れることはできても、将来、贈与者が亡くなったときには相続税がかかる可能性があるという点には注意が必要です。
あわせて読みたい
③新たに「年間110万円の基礎控除」が新設された
三つ目に、2024年(令和6年)の税制改正により、この相続時精算課税制度にも新たに「年間110万円の基礎控除」が設けられたことです。
この控除枠は暦年課税の基礎控除うや累計2,500万円の枠とは別枠です。毎年110万円以下の贈与であれば申告不要で、暦年贈与と異なり、110万円以下なら生前贈与加算の対象にもなりません。ただし、年110万円は受贈者一人あたりの枠です。同じ年に複数の贈与者から贈与を受けたときは、110万円を各人からの贈与額に応じて按分します。
あわせて読みたい
生前贈与のデメリット
「生前贈与が相続税対策にすすめられる理由」では生前贈与のメリットについて解説しましたが、相続税対策として行う生前贈与には以下のデメリットもあります。
【1】一度に多額の財産を贈与すると税負担が重くなる
一つ目に、暦年課税の箇所でも述べたとおり、相続税と比べて贈与税の税率が高く設定されていることです。
非課税枠を超えて一度に多額の財産を贈与してしまうと、将来そのまま相続するよりも高い税金を支払うことになりかねません。生前贈与はあくまで「長期間かけて少しずつ」移転することで節税効果を発揮します。基礎控除などの非課税枠を計画的に活用しなければ、かえってトータルの税負担が重くなり、結果的に損をしてしまう点には十分な注意が必要です。
あわせて読みたい
【2】不動産を贈与する場合はコストが割高になる
二つ目に、不動産を生前贈与する場合、相続で引き継ぐことに比べて各種税金が高くなることです。
不動産の名義変更手続きにかかる「登録免許税」は、相続の税率(0.4%)に対して、贈与では税率(2.0%)と5倍に跳ね上がります。さらに、相続では非課税となる「不動産取得税」も、生前贈与では課税されてしまいます。そのため、不動産の生前贈与はこれらの移転コストをあらかじめ計算に入れた上で慎重に判断しなければなりません。また、土地を生前贈与すると、将来相続が発生した際、土地の評価額を最大80%減額できる「小規模宅地等の特例」が一切使えなくなってしまう点にも注意が必要です。
【3】親族間のトラブルとなる可能性がある
三つ目に、特定の相手にだけ偏った生前贈与を行うと、親族間でのトラブルを招く可能性があることです。
たとえば、「長男にだけ多額の資金援助をしていた」という事実が相続時に発覚すると、他の兄弟姉妹が不公平感を抱き、遺産分割の話し合いが難航してしまう可能性があります。これは「特別受益」と呼ばれ、生前贈与の分を遺産の前渡しとみなして相続分から差し引く計算が必要になるため、話し合いをこじらせる大きな原因となります。また、贈与額が大きすぎると、他の相続人の「遺留分(最低限保障された遺産の取得分)」を侵害したとして法的トラブルに発展する可能性もあります。生前贈与を行うにしても遺留分への配慮も必要です。
【4】贈与者自身の老後の生活資金が不足する恐れがある
四つ目に、過度な節税対策によって、贈与者自身の老後資金が底をついてしまうおそれがあることです。
相続税を減らすことばかりに気を取られて財産を渡しすぎると、将来ご自身が介護施設に入居するための費用や、病気になった際の高額な医療費などを賄えなくなる可能性があります。生前贈与は一度実行してしまうと、原則として後から取り消すことができません。ご自身の今後のライフプランを最優先にし、余裕のある範囲内で無理なく進めることが重要です。
生前贈与を検討した方がいい場合
ここまで生前贈与のメリット・デメリット、生前贈与の課税方式である暦年課税・相続時精算課税制度について解説してきました。以上を踏まえた上で、生前贈与を検討した方がいい場合を以下で解説します。
【1】財産総額が相続税の「基礎控除額」を大きく超えている場合
まず、現在の財産総額が相続税の基礎控除額を大きく超えている場合です。
相続税は、遺産総額が「基礎控除額(3,000万円 + 600万円 × 法定相続人の数)」を上回る部分に対して課税されます。この額を大幅に超える財産をお持ちの場合、何の対策もせずに相続を迎えると多額の相続税が発生してしまいます。このようなケースでは、できるだけ早い段階から暦年課税を活用し、長期間かけて少しずつ財産を移転していくことが極めて有効な対策となります。まずは税理士などの専門家に依頼し、現在の正確な財産状況の把握と、将来の相続税額のシミュレーションを行うことがすべての出発点となります。
あわせて読みたい
【2】将来値上がりが予想される、または一時的に値下がりしている財産がある場合
次に、将来値上がりが予想される、または一時的に値下がりしている財産がある場合です。
相続時精算課税制度を利用すると、相続税の相続財産に足し戻されますが、その際の時価は相続時ではなく「贈与時」の時価を基準に計算されます。このルールを活かし、価格高騰が見込まれる土地や、一時的に評価額が下落している自社株(非上場株式)などを贈与しておくことが考えられます。将来的に値上がり分の課税を回避でき、相続税の負担を抑えることができます。ただし、贈与後に価値が下がった場合は制度の特性を行かすことができません。また、「生前贈与のデメリット【2】」で解説したとおり、不動産の場合は登録免許税などの移転コストもかかるため、税理士・司法書士と連携した慎重な見極めが必要です。
【3】賃貸アパートなど、毎月安定した収益を生む物件を所有している場合
次に、賃貸アパートや店舗など、毎月安定した収益を生む物件を所有している場合です。
収益物件を所有したまま亡くなると、物件自体の評価額に加え、長年蓄積された賃料収入(現預金)も相続財産となり、相続税が膨れ上がります。そこで生前に物件を子や孫に贈与すれば、その後の賃料収入はすべて受贈者の固有の財産となり、ご自身の預金増加を防げます。将来相続財産に持ち戻されるのは「贈与時の物件評価額」のみで、贈与後の賃料は課税対象外となるため効果的な節税が可能です。ただし、この場合も登録免許税などの移転コストがかかるため、事前の費用対効果のシミュレーションをしておくことが不可欠といえます。
【4】法定相続人以外の孫や内縁の配偶者などに財産を引き継ぎたい場合
次に、法定相続人以外の孫や内縁の配偶者などに財産を引き継ぎたい場合です。
法律上の相続人ではない相手に財産を遺したい場合、生前贈与は効果的です。法定相続人以外への暦年贈与は、原則(※)として「生前贈与加算」の適用対象外となります。そのため、亡くなる直前の贈与であっても年間110万円の非課税枠をそのまま活用して確実に渡しきることができます。また、ご自身のはっきりとした意思で直接財産を贈与できるため、死後の相続人間の遺産分割トラブル(争族)を未然に防ぐことにもつながります。
※遺贈によって引き継いだり、生命保険の受取人にした場合は加算対象となります。
あわせて読みたい
【5】受贈者が複数おり、長期間にわたり計画的に移転できる場合
次に、受贈者が複数おり、長期間にわたり計画的に移転できる場合です。
暦年課税における年間110万円の非課税枠は、受贈者1人ごとに設定されています。そのため、子どもや孫、その配偶者など渡す相手が多いほど、1年間で移転できる非課税総額は大きくなります。相続開始までに10年、20年と十分な時間的猶予がある場合、少しずつ財産を移転することで相続税の課税対象となる遺産総額を圧縮できます。
【6】子や孫にライフイベントが控えている場合
次に、子や孫にまとまった資金が必要なライフイベントが控えている場合です。
子どもがマイホームを建築・購入する時や、孫が大学へ進学する時など、資金援助が最も必要とされるタイミングに合わせて、「住宅取得等資金の贈与の特例」や「教育資金の一括贈与の特例」を活用する手法です。これらの特例を使えば、1,000万円〜1,500万円といったまとまった金額を贈与税をかけずに一気に移転でき、大きな節税効果を生みます。単に相続税の負担を減らすだけでなく、ご家族の人生を豊かにする「生きたお金の使い方」ができるため、実務上も満足度が高く、積極的に検討していただきたいケースといえます。
生前贈与における非課税の特例
先ほども少し触れましたが、生前贈与には通常の基礎控除とは別に、特定の目的で贈与する場合に使える「非課税の特例」がいくつか用意されています。条件を満たせば多額の財産を贈与税をかけずに移転することができます。ここでは実務上よく使われる代表的な4つの特例について詳しく解説します。なお、【1】〜【3】の特例は、暦年課税または相続時精算課税制度との併用が可能です。
【1】住宅取得等資金の贈与の特例
住宅取得等資金の贈与の特例は、父母や祖父母から、子や孫(贈与時の1月1日時点で18歳以上)がマイホームを新築・取得・増改築するための資金の援助を受けた場合、一定の要件を満たすと最大1,000万円まで贈与税が非課税になる特例です。
| 贈与者 | 父母・祖父母(直系尊属) |
| 受贈者 | 18歳以上の子・孫(贈与を受けた年の合計所得金額が2,000万円以下等) |
| 非課税限度額 | 最大1,000万円(省エネ等住宅)、最大500万円(一般住宅) |
| 資金の使い道 | 国内の居住用家屋の新築、取得、または増改築等のための対価 |
| 手続き | 贈与を受けた年の翌年2月1日から3月15日までの間に、管轄の税務署へ「贈与税の申告」を行う。 |
【2】教育資金の一括贈与の特例
教育資金の一括贈与の特例は、父母や祖父母から30歳未満の子や孫へ、入学金や授業料などの「教育資金」を一括して贈与する場合、金融機関と専用の契約を結ぶことで最大1,500万円まで非課税となる特例です。
| 贈与者 | 父母・祖父母(直系尊属) |
| 受贈者 | 30歳未満の子・孫(前年の合計所得金額が1,000万円以下) |
| 非課税限度額 | 最大1,500万円(※学習塾や習い事などの費用は、うち500万円まで) |
| 資金の使い道 | 学校の入学金・授業料、学習塾や習い事の月謝、通学定期券代など |
| 手続き | 金融機関等で専用の教育資金口座を開設し、その金融機関を経由して「教育資金非課税申告書」を税務署へ提出する。資金を利用する際は、教育費の領収書等を金融機関へ提出する。 |
【3】結婚・子育て資金の一括贈与の特例
結婚・子育て資金の一括贈与の特例は、父母や祖父母から18歳以上50歳未満の子や孫へ、結婚や出産、育児にかかる費用を一括贈与する場合、金融機関を経由して申告することで最大1,000万円まで非課税となる特例です。
| 贈与者 | 父母・祖父母(直系尊属) |
| 受贈者 | 18歳以上50歳未満の子・孫(前年の合計所得金額が1,000万円以下) |
| 非課税限度額 | 最大1,000万円(※結婚に際して支払う挙式代や新居費用等は、うち300万円まで) |
| 資金の使い道 | 挙式費用、新居の家賃・敷金、不妊治療費、分娩費、子どもの医療費や保育料など |
| 手続き | 金融機関等で専用の口座を開設し、その金融機関を経由して「結婚・子育て資金非課税申告書」を税務署へ提出する。資金を利用する際は、結婚や子育てにかかった費用の領収書等を金融機関へ提出する。 |
【4】夫婦間の贈与の配偶者控除(おしどり贈与)
夫婦間の贈与の配偶者控除(通称、おしどり贈与)は、婚姻期間が20年以上の夫婦間で、居住用のマイホームやそれを取得するための資金を贈与した場合、通常の基礎控除110万円に加えて最高2,000万円まで配偶者控除が受けられる特例です。
| 贈与・受贈者 | 婚姻期間が20年以上の夫婦(配偶者) |
| 非課税限度額 | 最高2,000万円(基礎控除110万円と合わせて最大2,110万円) |
| 対象となる財産 | 居住用不動産(マイホーム)そのもの、または居住用不動産を取得するための資金 |
| 主な適用要件 | 贈与された年の翌年3月15日までにその家に住み、その後も住み続ける見込みであること |
| 手続き | 贈与を受けた年の翌年2月1日から3月15日までの間に、必要な書類(戸籍謄本や登記事項証明書など)を添付して、管轄の税務署へ「贈与税の申告」を行う。 |
暦年課税と相続時精算課税はどっちを選ぶべき?
生前贈与をするとして、次に考えなければならないことは、「暦年課税」と「相続時精算課税」、いずれの課税方式で生前贈与をするかです。どちらをどのような基準で選べばよいのでしょうか?
この点、暦年課税と相続時精算課税のどちらを選ぶべきかは、
- 贈与の目的
- 贈与する相手と人数
- 贈与財産の種類
- 贈与者の年齢(想定される相続までの期間)
を基準に考えるとよいでしょう。
まず、長期間かけて少しずつ財産を減らしながら相続税の節税を図りたい場合は「暦年課税」が基本となります。特に、受贈者の数が多い場合や、生前贈与加算の対象外となる法定相続人以外(孫や息子の配偶者など)へ贈与する場合には高い節税効果を発揮します。
一方で、子どものマイホーム購入などで一度に多額の資金援助が必要な場合や、将来値上がりが予想される不動産・自社株などを現在の低い評価額のまま移転したい場合は「相続時精算課税」が適しています。この制度により贈与財産は相続財産に足し戻されますが、評価額は贈与時の時価で固定されるため、値上がり益に対する課税を避けることができるからです。
また、贈与者がご高齢で相続開始までの期間が短く、持ち戻しルールによって暦年課税の基礎控除額の恩恵が打ち消されてしまう可能性が高い場合も、相続時精算課税の利用が選択肢に入ります。まずは「誰に、何を、どんな目的で渡したいか」を整理し、最適な制度を見極めることが重要です。
【暦年課税か相続時精算課税かを選ぶ際の目安(判断基準)】
| 比較のポイント | 暦年課税がおすすめなケース | 相続時精算課税がおすすめなケース |
| 贈与の目的 | 長期間かけて少しずつ、無税で財産を減らしたい場合 | マイホーム購入資金など、一度に多額の財産を渡したい場合 |
| 贈与する人数 | 子や孫など、財産を渡す相手(人数)が複数いる場合 | 特定の1人に対して、集中的に財産を移転したい場合 |
| 贈与する相手 | 孫や息子の配偶者など「法定相続人以外」に渡す場合 ※7年間の持ち戻し加算を回避できるため | 子どもなど「法定相続人」に渡す場合 ※暦年課税でも結局持ち戻しの対象になるため |
| 財産の種類 | 現金や預貯金など、将来も価値が変動しにくい財産 | 土地や自社株など、将来「値上がり」が予想される財産 ※贈与時の低い時価で固定できるため |
| 贈与者の年齢 | 比較的若く、将来の相続開始まで長期的な期間が見込める場合 | ご高齢で、7年以内に相続が発生する(持ち戻しされる)可能性が高い場合 |
※2024年の税制改正により、相続時精算課税制度にも年110万円の基礎控除が新設されたため、現在は『相続時精算課税制度』の方が有利になるケースが増えています。
税務署に否認されない!生前贈与を行う上での注意点
せっかく行った生前贈与も、やり方を一歩間違えると、将来の税務調査で生前贈与を否認されてしまう可能性があります。否認されてしまうと、過去に遡って多額の相続税や加算税が課されることになりかねません。このような最悪の事態を防ぎ、生前贈与を成功させるためには、一体どのような点に気をつければよいのでしょうか。
ここでは、税務署に生前贈与を否認されないための「生前贈与の大原則(基本のやり方)」を踏まえた上で、「実務上で絶対に押さえておくべき4つの具体的な注意点」を詳しく解説します。
【1】生前贈与を成立させるための大原則
生前贈与は法律上は贈与契約という契約の一種です。法律上、贈与者の「これをあげます」という意思と、受贈者の「はい、もらいます」という意思が合致して初めて成立します。そのため、どちらかでもその意思が欠けていると生前贈与は成立しません。
たとえば、親が子どもの将来のために良かれと思って内緒で預金口座を作り、毎年口座にお金を振り込んでいたとしても、子ども自身がその事実を知らなければ生前贈与は成立していません。また、仮に子どもが知っていたとしても、親がその口座の通帳や銀行印を金庫で管理しており、子どもが自由にお金を使えない状態であれば、税務署からは「子どもの名前を借りただけの親の財産(名義預金)」とみなされ、結局は相続税の対象となってしまいます。
将来の税務調査で生前贈与であることを否認されないためには、「贈与者・受贈者間の合意」と「受贈者がその財産を自由に管理・支配している実態」の双方の条件を満たしてること、税務署が見ても明らかに贈与が行われたと客観的に証明できる状態にしておくことが大原則となります。
【2】生前贈与を行う上での具体的な4つの注意点
生前贈与では以上の大原則を守りつつ、以下の点にも注意が必要です。
①贈与契約書を作成する
まず、贈与を行うたびに必ず「贈与契約書」を作成することです。
贈与契約は口約束でも成立しますが、将来税務署に対して「贈与者・受贈者間の合意があったこと」を証明するには書面が不可欠です。年間110万円以下の非課税枠に収まる贈与であっても、その都度、日付・金額・双方の署名と押印がある契約書を交わしましょう。未成年者へ贈与する場合は、親権者が代わって署名します。公証役場で「確定日付」をもらっておけば、後から慌てて作った書類ではないことを証明でき、より安心です。
あわせて読みたい
②現金の手渡しは避け、銀行振込で記録を残す
次に、現金の手渡しは避け、必ず銀行振込で「記録」を残すことです。
現金での手渡しは、「いつ・誰から誰へ・いくら移動したのか」という客観的な証拠が全く残りません。必ず贈与者の口座から受贈者(もらった人)の口座へ、振り込みという形で銀行の履歴を残してください。さらに、振り込みの際に通帳の余白へ「〇〇(父)からの贈与」とメモを残しておくのも有効です。お金の動きの透明性を高めることが、税務調査をクリアするための基本となります。
③受贈者が通帳や印鑑を管理する
次に、贈与されたお金が入った通帳や印鑑は、もらった本人が管理することです。
大原則でも触れたとおり、親や祖父母が通帳を預かったままだと「名義預金」として生前贈与を否認されてしまいます。口座の銀行印は贈与者とは「別の印鑑」を使用し、受贈者自身がいつでも引き出せる状態で保管・管理しておくことが必要です。もらったお金の中から生活費や車検代などを実際に支払い、「自分の財産として自由に支配している実態」を作っておくことも効果的な対策になります。
④定期贈与とみなされないよう工夫する
次に、定期贈与とみなされないよう金額や時期に変化をつける工夫をすることです。
毎年同じ時期(例:毎年1月1日)に、同じ金額(例:100万円)を10年間振り込み続けると、「最初から1,000万円を渡す約束で、単に10回に分割して払っただけ」と税務署にみなされ、初年度に1,000万円全額に対する多額の贈与税を課される可能性があります。これを防ぐため、年ごとに金額を変える(ある年は110万円、翌年は90万円など)か、時期をずらすといった工夫をして、毎年「その都度、新しい贈与契約をしている」という実態を作ることが大切です。
生前贈与を検討しなくてもいい場合
生前贈与は相続税対策の一つであることは確かです。しかし、多額の財産があるからといって、絶対に生前贈与をしなければならない、生前贈与したら有効な相続税対策になる、というわけではありません。実は、ご家族の状況や財産の内容によっては、あえて生前贈与を行わず、そのまま相続を迎えた方が結果的に有利になる(あるいは安全である)ケースも多く存在します。ここでは、生前贈与をしなくてもよい代表的なケースとその理由について解説します。
【1】配偶者に多くの財産を相続させる予定の場合
まず、配偶者に財産の大半を相続させる予定がある場合です。
相続税には「配偶者の税額軽減」という特例があり、配偶者が相続する財産のうち「1億6,000万円」または「法定相続分」のどちらか多い金額までは相続税がかかりません。ただし、この特例を適用するためには「申告期限内に遺産分割が成立していること」と「税務署への相続税申告」が絶対条件となります。「税金がかからないから何もしなくていい」わけではない点に注意が必要です。また、配偶者が亡くなった時の「二次相続」ではこの特例が使えず、子どもに多額の税金がかかる可能性があるというデメリットも考慮する必要があります。
あわせて読みたい
【2】財産の大半が「自宅の土地」である場合
次に、所有している財産の大半が、ご自身やご家族が住んでいる「自宅の土地」である場合です。
相続で自宅の土地を引き継ぐ場合、「小規模宅地等の特例」により、土地の評価額を最大80%減額できる可能性があります。しかし、この特例は「相続」で引き継ぐことが前提の制度であり、生前贈与をしてしまうと使うことができません。さらに、名義変更にかかる「移転コスト」の面でも相続の方が有利です。生前贈与で不動産を移転すると、登録免許税が固定資産税評価額の2%かかり、さらに不動産取得税も課税されます。一方、相続であれば登録免許税は0.4%で済み、不動産取得税もかかりません。ご自宅については、生前贈与せず相続で引き継いだ方がよい場合がほとんどです。
【3】手元の現金に余裕がなく、老後資金に不安がある場合
次に、現金などの流動資産が少なく、ご自身の今後の生活資金や入院・介護費用に不安が残る場合です。
これまで繰り返し述べているとおり、令和6年からの税制改正により、「生前贈与加算」の対象期間が死亡前3年から「7年」へと段階的に延長されました。つまり、ご高齢になってから慌てて駆け込みで贈与を開始しても、結局は相続税の対象に含まれてしまう可能性が高くなっています。また、節税を焦るあまり手元の資金や収益物件を贈与してしまい、ご自身の生活資金や医療費・施設入居費用が不足してしまっては本末転倒です。まずは「ご自身の安心で豊かな老後」を最優先に考え、ご自身の生活基盤を脅かしてまで行う無理な生前贈与は控えるべきです。
生前贈与以外の相続税対策
生前贈与を無理に行わなくても、できる相続税対策はあります。ここでは、この記事の締めくくりとして、生前贈与以外でとれる相続税対策について解説します。
【1】生命保険や死亡退職金の「非課税枠」の活用
まず、生命保険や死亡退職金の「非課税枠」を活用することです。
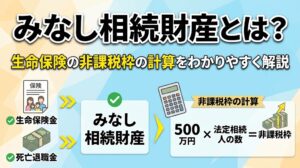
生命保険金や死亡退職金は、税法上「みなし相続財産」として課税対象になりますが、それぞれ「500万円 × 法定相続人の数」という非課税枠が設けられています。現金を預金のまま残すのではなく、生命保険に加入して形を変えておくことで、この非課税枠の分だけ相続財産を圧縮し、税負担を軽減することができます。
あわせて読みたい
【2】小規模宅地等の特例や賃貸物件を活用する
次に、小規模宅地等の特例や賃貸物件を活用して評価額を下げることです。
ご自宅の土地を配偶者や同居の親族が引き継ぐ場合、「小規模宅地等の特例」により330㎡までの評価額を最大80%減額できます。また、手元の現金を不動産に換えること自体が評価額の引き下げに繋がりますが、さらにアパートなどの賃貸物件(貸家・貸家建付地)にすることで、より相続税の評価額を低く抑えることが可能です。
💡賃貸物件化のデメリットとリスク
このように、不動産の賃貸物件化は有効な相続税対策となる反面、賃貸経営には「空室リスク」や「老朽化による修繕コスト」が伴うことにも注意が必要です。仮に長期間空室が続いた場合は「評価額の割引」が認められないこともあります。また、入居者がいる不動産はすぐに売却して現金化することが難しく、相続人同士で平等に分けにくいため、遺産分割トラブル(争族)の火種になりやすい点にも十分な注意が必要です。節税効果だけでなく、将来の収益性や「分けやすさ」も含めて総合的に判断することが大切です。
【3】「配偶者の税額軽減」と「二次相続」を見据えた分割
次に、将来の「二次相続」まで見据えてバランスよく遺産を分割することです。
配偶者が遺産を相続する場合、「1億6,000万円」または「法定相続分」のいずれか多い額までは相続税がからないという配偶者控除を使うことができます。しかし、この特例を利用して一次相続で配偶者に遺産を集中させると、その配偶者が亡くなった時の二次相続で子どもに多額の税金がかかる可能性があります。二次相続では配偶者の特例が使えず、基礎控除額も減ってしまうため、将来を見据えた長期的な計画を立てることが大切です。
あわせて読みたい
【4】納税資金の確保(不動産の生前売却など)
次に、相続税の節税だけでなく、不動産を売却するなどして「納税資金」を確保しておくことです。
相続税は、原則として「現金での一括納付」が求められます。遺産の大半が不動産の場合、納税用の現金を確保できず、残されたご家族が困窮してしまうケースが少なくありません。必要に応じて生前に一部の不動産を売却して現金化しておくことや、先述の生命保険を活用して納税資金を用意しておくことも、ご家族を守る立派な相続対策といえます。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚