【見本付き】負担付贈与の契約書の書き方や税金の注意点を解説
 執筆者:小吹 淳
- 「実家をあげる代わりに、残りの住宅ローンを払ってほしい」
- 「まとまった財産を譲るから、老後の介護をお願いしたい」
このように、財産を無償で渡す代わりに、もらう側(受贈者)にも何らかの負担(義務)を引き受けてもらうことを「負担付贈与」といいます。老後の不安解消や、希望通りの財産引き継ぎができる点では便利な方法ですが、安易に利用すると思わぬ落とし穴にハマる危険があります。
特に気を付けなければいけないことは、受遺者だけでなく財産をあげる側の贈与者にも税金がかかるケースがあるということです。また、「財産だけ譲って、介護はしてくれない」といった最悪の事態を防ぐには、口約束ではなくきちんと書面に残しておくことが不可欠です。
そこで本記事では、負担付贈与のメリット・デメリットや、絶対に知っておきたい税金の罠についてわかりやすく解説します。記事の後半では、そのまま使える「負担付贈与契約書のひな形(テンプレート)」も無料でダウンロード可能です。負担付贈与をご検討中の方は、ぜひこの記事を参考にしてみてください。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
負担付贈与とは?
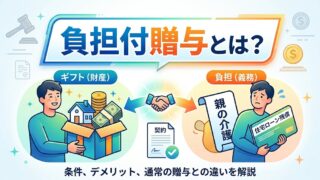
負担付贈与とは、財産を無償で譲り渡す代わりに、受贈者に一定の負担を負ってもらうことを条件とする贈与のことです。負担付贈与は「〇〇をしてくれるなら、この財産をあげる」というように、プラスの財産を受け取ると同時に、借金返済や介護などの負担も引き受ける点が特徴です。
通常の贈与との違い
負担付贈与と通常の贈与とでは以下の点に違いがあります。
①負担の有無
まず、受贈者に負担が発生するかどうかが違います。
通常の贈与が純粋にプラスの財産だけを受け取るのに対し、負担付贈与は「借金の返済」や「親の介護」といった一定の義務をセットで引き受けることになります。また、通常の贈与では贈与者は財産の欠陥について原則として責任を負いませんが、負担付贈与では「負担の限度」において売主と同じ責任(契約不適合責任)を負う点も違いの一つです。
②相手が約束を守らなかった場合の「契約解除」
次に、相手が約束を守らなかった場合に契約を解除できるかどうかが違います。
通常の贈与は、書面で契約を交わした後や、すでに財産の引き渡しが終わった後は、原則として贈与者から一方的に契約を解除することはできません。一方、負担付贈与の場合、受贈者が約束した義務(負担)を果たさなかったときは、贈与者は相当の期間を定めて催告したうえで契約を解除し、財産を取り戻すことができます。
③税金の計算方法
次に、適用される税金のルールや計算方法が根本的に違います。
負担付贈与には受贈者が負担を負うという点で対価性があるため、税務上は単なる贈与ではなく「売買」に近い扱いを受けます。そのため、通常の贈与なら「相続税評価額」で計算される不動産が「時価(通常の取引価額)」で評価されたり、財産を渡した贈与者側にも「譲渡所得税」がかかるケースがあるなど、税務上の扱いが大きく変わります。
負担付贈与契約の活用事例
「財産」と「負担」もセットで引き継ぐ負担付贈与。実際、どのような場面で使われるのでしょうか。ここでは、よく活用される3つの事例を紹介します。
【事例1】住宅ローンが残っている不動産の贈与
一つ目に、住宅ローンが残っている自宅などの不動産を贈与する代わりに、残りのローンを受贈者に払ってもらうという場合です。親から子へ家を贈与する際に利用されます。
ただし、法的にローンの名義人(債務者)を変更するには、債権者である金融機関の承諾が不可欠です。無断で贈与や名義変更を行うと、契約違反としてローンの一括返済を求められる可能性があるため注意が必要です。 また、ローンを肩代わりしてもらうことで贈与者である親にも譲渡所得税が発生する可能性があります。事前の金融機関への相談と税務確認が特に重要になります。
【事例2】アパート(賃貸物件)と敷金返還債務の贈与
二つ目に、入居者がいる賃貸アパートなどの収益物件を贈与する際、将来入居者が退去する時に敷金を返す義務(敷金返還債務)も一緒に引き継いでもらう場合です。
不動産というプラスの財産をもらうと同時に、将来お金を支払うマイナスの財産(敷金返還義務)を背負うことになるため、負担付贈与として扱われます。
【事例3】親の介護などを条件とする財産の贈与
三つ目に、親の老後の世話や介護をすることを条件として、実家の不動産やまとまった現金を贈与する場合です。
借金などの金銭の引き受けではなく、介護という労務を負担とするケースです。「言った・言わない」の親族間トラブルを防ぐため、契約書で「どのような介護をどこまで行うか」を具体的に明記しておくことが重要です。
負担付贈与契約のメリット・デメリット
このように、負担付贈与は確実に財産移転できたり、贈与者の悩みを解決する手段として便利な制度ですが、メリットばかりではありません。契約した後で後悔しないよう、負担付贈与ならではの「メリット」と、税金や親族間トラブルといった「致命的なデメリット」の両方をしっかり把握しておきましょう。
メリット
まずh負担付贈与契約のメリットは以下の3点です。
① 条件(負担)を守ってもらえる(法的な拘束力がある)
条件(負担)を守ってもらえる(法的な拘束力がある) 単に「家をあげるから介護してね」と口約束だけで済ますと、後になって介護を放棄されてしまうリスクがあります。しかし、負担付贈与として明確に契約を結んでおけば、受贈者が約束を守らなかった場合に契約を解除して財産を取り戻すことができるため、義務を確実に果たしてもらいやすいという安心感があります。
② 生前のうちに、希望する相手へ確実に財産を譲ることができる
生前のうちに、希望する相手へ確実に財産を譲ることができる 遺言書を使って死後に財産を譲る(遺贈する)こともできますが、遺言は生前にいつでも書き直すことができるため、受贈者にとっては「本当に確実にもらえるのか」という不安が残ります。負担付贈与であれば、生前に契約を結んですぐに財産の所有権を移転できるため、贈与者・受贈者の双方にとって将来の見通しが立ちやすくなります。
あわせて読みたい
③ 贈与者自身の「老後の不安」を解消できる
「自分が高齢になったときや病気になったときに誰が世話をしてくれるのか」「残ったローンやアパートの管理をどうしようか」といった老後の不安に対し、財産を譲ることを対価として自分自身の生活保障や負債の引き継ぎをあらかじめ確保できる点は、贈与者にとって大きなメリットと言えます。
デメリット
次に、負担付贈与契約のデメリットは以下の3点です。
① 税金(贈与税や譲渡所得税)が高くなる可能性がある
最大のデメリットは税金の問題です。負担付贈与は税務上「売買」に近い性質を持つため、通常の贈与なら「相続税評価額」で低く評価される不動産が「時価(通常の取引価額)」で評価されてしまい、負担額を差し引いた後の金額に対して想定外の贈与税が課税される可能性があります。また、ローンなどを引き継がせた場合には、財産を渡した贈与者側にも「譲渡所得税」がかかる可能性があります。さらに、不動産の名義変更にかかる「登録免許税」や「不動産取得税」も高額になりやすい点に注意が必要です。
② 受贈者の負担が重くなる
受贈者は財産をもらう見返りとして、ローンの返済や長期間にわたる介護などの負担を引き受けるため、受贈者自身の生活が苦しくなってしまう可能性があります。将来的に負担を全うできなくなれば契約を解除され、結局財産を手放さざるを得なくなります。受贈者が本当にその負担を負えるのか(経済的・時間的・身体的な余裕があるか)を契約前に十分見極める必要があります。
③ ほかの相続人から不満が出て、遺留分のトラブルになる
特定の親族(例:長男だけ)に「介護をしてくれたから」と不動産などを負担付贈与した場合、ほかの相続人(次男など)が不公平感を抱くことがあります。負担額を差し引いた実質的な贈与額が大きすぎると、将来贈与者が亡くなった際に、他の相続人が最低限保障された遺産取得分である「遺留分」を侵害されたとして、贈与を受けた相続人に遺留分侵害額請求(金銭請求)するなどのトラブルに発展する可能性があります。
あわせて読みたい
- 遺留分とは?兄弟にはない?相続時の割合や計算方法を徹底解説
- 特別受益とは?相続時の「持ち戻し」計算と免除の仕組みを徹底解説
【要注意】負担付贈与にかかる税金
負担付贈与において、最もトラブルになりやすいのが「税金」です。通常の贈与とは適用されるルールが異なるため、受贈者だけでなく贈与者にも想定外の税金が課される可能性があります。ここでは、特に注意すべき3つのポイントについて解説します。
【1】受贈者にかかる「贈与税」の計算方法
負担付贈与で不動産を受け取った場合、その不動産の価値は「相続税評価額(時価の8割程度)」ではなく、「通常の取引価額(時価)」で評価されます。なぜなら、受贈者が借金などの負担を引き受けることによって「対価」が発生し、税務上は単なる贈与ではなく「売買」に近い性質を持つとみなされるためです。
そして、時価から負担額(引き継いだローン残債など)を差し引いた金額に対して贈与税がかかります。通常の贈与よりも不動産の価額が高く見積もられるため、結果として贈与税が高額になりやすい点に注意が必要です。
【2】贈与者に「譲渡所得税」が課税されることがある
通常の贈与であれば、財産を贈与者に税金がかかることはありません。しかし負担付贈与でローンなどの債務を引き受けてもらった場合、税務署からは「借金を肩代わりしてもらった=財産を売却して経済的な利益を得た」とみなされます。
そのため、不動産の取得費などよりも引き受けてもらった借金の額が大きい場合などには、財産をあげた贈与者側に対しても「譲渡所得税」が課税されることがあります。
【3】不動産取得税が課税され、登録免許税が割高になる
不動産を負担付贈与で引き継ぐ場合、相続の時にはかからない「不動産取得税」が受贈者に課税されます。不動産取得税は、自分の意思で不動産を取得した場合に課税される税金です。この点、相続の場合は「自分の意思で不動産を取得した」とはいえないのに対し、負担付贈与(贈与)では「自分の意思で不動産を取得した」といえるためです。
また、法務局での名義変更(所有権移転登記)にかかる「登録免許税」の税率も異なります。相続であれば不動産の固定資産税評価額の「0.4%」で済みますが、贈与(負担付贈与を含む)の場合は「2.0%」と、相続の5倍の税率が適用されるため、登録免許税も割高になります。
あわせて読みたい
負担付死因贈与契約との違い
負担付贈与とよく似た言葉に「負担付死因贈与契約」があります。負担付死因贈与とは、受贈者が一定の負担を負う代わりに、贈与者が「亡くなった時」に財産を譲る契約のことです。両者には、主に以下の2つの大きな違いがあります。
あわせて読みたい
【1】財産が移るタイミング(生前か死後か)
一つ目の違いは、財産が移るタイミングです。
負担付贈与は、契約をすると「生前」にすぐ財産が移転します。ローンなどを今すぐ引き継ぎたい場合に適していますが、贈与者である親は生前に自宅の所有権を失ってしまいます。一方、負担付死因贈与は、受贈者が生前から介護などの負担を行いますが、財産が移るのは「贈与者の死後」です。親は亡くなるまで自宅の所有権を持ったまま安心して暮らせるうえ、受贈者も「最後まで介護すれば確実に財産をもらえる」という保証を得られます。
② かかる税金の種類(贈与税か相続税か)
二つ目の違いは、適用される税金の種類です。
負担付贈与は、これまで解説した通り原則として「贈与税」や「不動産取得税」などがかかり、税負担が重くなりやすい傾向があります。一方、負担付死因贈与は、亡くなったことを原因として財産が移るため、原則として「相続税」の対象になります。一般的に、贈与税よりも相続税の方が基礎控除額という非課税枠が大きいため、税金の負担を抑えられる可能性があります。
【まとめ:どちらを選ぶべき?】
「今すぐ財産を渡してローンなどを引き継いでもらいたい」のであれば負担付贈与を、「自分が生きている間は自宅に住み続けたいが、最後まで介護してくれた人に確実に見返り(財産)を残してあげたい」のであれば、税金面でも有利になりやすい負担付死因贈与を選ぶのが一般的です。
負担が守られない場合はどうする?
負担付贈与において最も避けたいのが、「財産を譲ったはいいものの、相手が負担(義務)を果たしてくれない」という事態です。もし相手が約束を守らなかった場合、贈与者は泣き寝入りするしかないのでしょうか。ここでは、いざというときのための対処法について解説します。
【1】催告(さいこく)をする
まずは受贈者に対して、「〇日までに、約束通りに義務を果たしてください」と相当の期間を定めて求めます。「言った・言わない」のトラブルを防ぐため、内容証明郵便などを利用して催告するのが一般的です。
このとき、「もし指定した期日までに義務が果たされない場合は、本通知をもって契約を解除します」と、催告と同時に「契約解除の意思表示」を記載しておくと、期間が過ぎた後に改めて解除の通知を送る手間と費用を省くことができます。
【2】契約を解除し、財産の返還を求める
【1】の通り催告をしたにもかかわらず指定した期間内に義務が果たされなかった場合は、契約は解除されます。契約が解除されると、受贈者には「原状回復義務」が生じるため、すでに受け取った不動産や預貯金などを贈与者に返還しなければなりません。すでに名義変更が完了している不動産であっても、それを取り消した上で名義を贈与者に戻すことが可能です。
💡注意:口約束は証明が困難
法的にはこのように契約の解除が認められていますが、単なる口約束だった場合、相手から「そんな条件は聞いていない」「無条件でもらったはずだ」と言い逃れされてしまう可能性があります。万が一のトラブルの際に「確かに条件付きの贈与だった」と主張するためには契約書を作っておくことが重要です。
次項では、その具体的な書き方について解説します。
【見本あり・DL可】負担付贈与契約書の書き方
先ほどお伝えした通り、負担付贈与における「言った・言わない」のトラブルを防ぐためには、約束したことを書面に残しておくことが必須です。そこで、ここでは、負担付贈与契約書の書き方とその必須項目について解説します。そのまま使えるひな形(テンプレート)もダウンロードできますので、ご自身の状況に合わせて適宜内容を修正しながらご活用ください。
【1】契約書に記載すべき必須項目
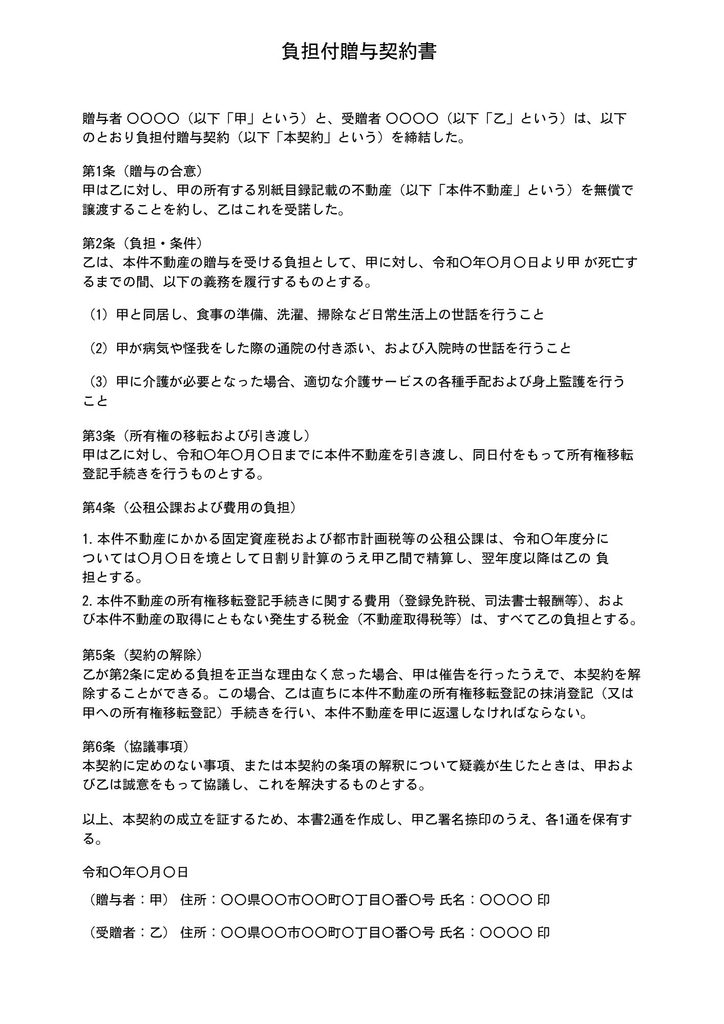

①誰が、誰に、何を贈与するか(贈与の合意と財産の特定)
贈与の対象となる財産を明確にします。不動産の場合は「〇〇の家」といった曖昧な書き方ではなく、登記簿謄本(登記事項証明書)の記載通りに正確に(所在、地番、地積など)記載することが重要です。
あわせて読みたい
②受贈者が負う負担(条件)の具体的な内容
ここが契約の核心となる最も重要な項目です。「老後の面倒を見る」といった曖昧な表現ではなく、「同居して食事の世話をする」「通院に付き添う」「ローンの残額〇〇円を毎月〇日に支払う」など、誰が見ても客観的に判断できるように具体的に記載します。
③所有権の移転時期と費用の負担
いつ財産の引き渡し(不動産なら名義変更の登記)を行うか、また、手続きにかかる費用や税金(登録免許税、不動産取得税、固定資産税の精算など)をどちらが負担するかを明確にします。
④約束が守られなかった場合の「契約解除(ペナルティ)」について
万が一、受贈者が約束した義務を果たさなかった場合に、贈与者が契約を解除して財産を取り戻せる旨(解除条項)を必ず明記しておきます。
【2】トラブルを防ぐなら「公正証書」で
負担付贈与契約書は当事者間だけで作成する(私署証書にする)のではなく、公証役場で手続きをして公証人に「公正証書」として作成してもらうことをおすすめします。理由は主に以下の3点です。
①極めて高い証明力がある:公証人が直接本人確認と意思確認を行うため、後から「偽造された」「本人の意思ではなかった」「言った・言わない」といったトラブルを防ぐことができます。
②法的な不備を防げる:法律の専門家である公証人が内容を確認・作成するため、記載不備等によって契約が無効になるリスクを避けられます。
③金銭の支払いの負担があれば「強制執行」の手続きが簡単になる:「(親が子どもに)不動産を贈与する代わりに、親に毎月の生活費を払う」などの金銭に関する負担がある場合、公正証書の中に「強制執行認諾条項(不払いがあれば直ちに強制執行の手続きとられても異議がない旨)」を入れておくことで、支払いが滞っても裁判を起こさずに相手の財産(預貯金や給与など)を差し押さえる手続きをとることができます。
作成する手間や公証人手数料などの費用はかかりますが、将来のトラブルを未然に防ぐためには非常に有効な手段といえます。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚