【ひな形付】死因贈与とは?遺贈との違い・契約書の書き方を解説
 執筆者:小吹 淳
- 「自分の財産を、お世話になったあの人に確実に残したい」
- 「老後の介護をしてもらう代わりに、自宅を譲る約束をしたい」
そんな願いを叶えるための有効な生前対策として、「死因贈与」という制度をご存知でしょうか。
自分の死後に財産を残す方法といえば「遺言」が一般的ですが、遺言は遺言者がいつでも一方的に撤回できたり、死後に受遺者が受け取りを拒否するといったデメリットがあります。一方、死因贈与は、財産をあげる人ともらう人の双方の合意で成り立つ「契約」であるため、基本的には一方的に撤回したり、契約後に受け取りを拒否されたりするおそれがありません。
この記事では、これから生前対策を検討されている方に向けて、死因贈与の基本的な仕組みから、遺贈や生前贈与との違い、活用するメリット・デメリットまでを分かりやすく解説します。
さらに、記事の後半では実務でそのまま使える「死因贈与契約書」のひな形(テンプレート)や、名義変更をスムーズに進めるための仮登記・執行者の指定といった実践的なノウハウ、間違いやすい税金の注意点まで網羅的に解説しています。
今後の参考にお役立ていただけると幸いです。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
死因贈与とは?
死因贈与とは、財産を渡す人(贈与者)と受け取る人(受贈者)の間で、「自分が死んだら、この財産を無償で譲る」と生前に約束を交わしておく契約のことです。
契約は贈与者の生前に取り交わしますが、契約の効力は贈与者が亡くなったときに発生するのが特徴です。
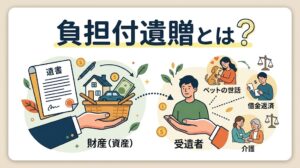
死因贈与は、「私の老後の介護をしてくれたら、死後にこの自宅を譲る」「ペットの世話を引き受けてくれたら、預貯金を譲る」といったように、一定の義務(負担)を条件にする「負担付死因贈与」として活用されます。受贈者にとっては、遺言と違い、遺言者から一方的に撤回されることがないため、安心して負担を引き受けることができます。
死因贈与と遺贈との違い
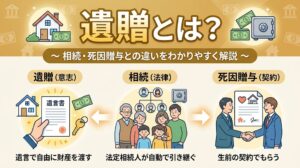
死因贈与と遺贈は、どちらも「財産を引き継ぐ側(贈与者・遺言者)が亡くなった後にその効力が発生する」という点では同じです。しかし、法的な性質や手続きに明確な違いがあります。
あわせて読みたい
【1】契約か単独行為か
最も大きな違いは、財産を受け取る側の「合意」が必要かどうかです。
死因贈与は、贈与者と受贈者の「双方の合意」によって成立する「契約」です。生前に贈与者の「あげます」という意思表示と、受贈者の「もらいます」という意思表示が合致してはじめて契約が成立します。一方、遺贈は、遺言書によって財産を引きtぐ方法であり、遺言者の「一方的な意思表示(単独行為)」で成立します。極端に言えば、受け取る側(受遺者)が全く知らない状態でも遺言書を残すことができます。
【2】財産の受け取りを拒否できるか
次に、財産を受け取る側(受贈者・受遺者)が後から拒否できるかどうかです。
死因贈与は、生前に受贈者本人が納得して契約を結んでいます。そのため、贈与者が亡くなった後に「やっぱりいらない」と一方的に放棄することは原則としてできません(ただし、契約書に放棄できる旨の特約を設けている場合などは例外です)。死因贈与は、指定した相手へ確実に財産を引き継ぎたい場合に適しています。一方、遺贈の場合は、遺言者が亡くなって内容を知った後からでも、受遺者の意思で財産の受け取りを放棄することが認められています。前述のとおり、遺贈は遺言者の一方的な意思表示で成立してしまうからです。
【3】年齢制限
次に、制度を利用する際の年齢制限による違いです。
死因贈与は一般的な法律上の契約と同じ扱いになるため、財産を受け取る受贈者が未成年の場合は親権者の同意が必要となります。一方、遺贈には法律で独自の年齢制限が設けられており、満15歳以上に達していれば親権者の同意を得ることなく、単独で遺言書を作成して財産を引き継ぐことができます。
あわせて読みたい
死因贈与と遺言書はどちらが優先される?
このように、死因贈与と遺贈(遺言)では法的性質等が異なりますが、贈与者・遺言者が亡くなった後に効力が発生するという点では同じです。そこで、たとえば、贈与者が死因贈与をした後、同じ財産について遺言書を作っていた場合、効力がバッティングしてしまい、どちらを優先すべきかが問題となることがあります。
【原則】作成・契約の「日付が新しい方」が優先される
この点については、後から内容の異なる遺言書を作成したり、別の死因贈与契約を結んだりした場合は、前の内容が撤回された(無効になった)ものとみなされます。死因贈与にも、「後で作った遺言書が優先される」という遺贈(遺言)と同じルールが適用されるからです。
例:2020年に「Aさんに不動産をあげる」と死因贈与契約を交わしたが、2023年に「Bさんに不動産を遺贈する」という遺言書を書いていたた場合→日付が新しい2023年の「遺言書(Bさんへの遺贈)」が優先されます。
【例外】受贈者が義務を果たしている「負担付死因贈与」は撤回できない
ただし、大きな例外があります。それが「負担付死因贈与」の場合です。
「老後の介護をする」といった条件(負担)がついた死因贈与契約を結び、受贈者(もらう側)がすでにその介護などの義務を誠実に実行している場合、贈与者であっても後から遺言書によって一方的に撤回することはできません(昭和57年4月30日最高裁判所判決)。
受贈者は「介護をする」という約束を果たしているため、後から贈与者の一方的な都合で反故にされると著しく不利益を被ってしまうからです。この場合は、たとえ遺言書の日付が新しくても「死因贈与契約」が優先されます。
トラブルを防ぐためのポイント
このように、死因贈与と遺言書は日付や負担の履行状況によって優劣が変化するため、後から親族間で大きなトラブルになりやすいポイントです。
もし過去に作成した遺言書や死因贈与契約がある場合は、撤回の手続きを適切に行うか、事前に専門家に相談した上で内容を整理しておくことが重要です。
死因贈与と生前贈与の違い
死因贈与と生前贈与は、どちらも「双方の合意(契約)」によって成り立つ点では同じですが、財産が移るタイミングやかかる税金の種類などに大きな違いがあります。
あわせて読みたい
【1】財産が移転するタイミング
最も大きな違いは、契約の効力が発生するタイミングです。
生前贈与は、契約を結んだと同時に契約の効力が発生し、贈与者の財産権が受贈者に移ります。一方、死因贈与は生前に契約を交わしますが、実際に契約の効力が発生するのは「贈与者が亡くなった時」です。つまり、生きているうちに財産を手放すかどうかが根本的な違いとなります。
【2】かかる税金の種類
次に、財産を受け取った側にかかる税金の種類です。
生前贈与の場合、受け取った財産に対しては原則として「贈与税」が課せられます。贈与税は基礎控除(年間110万円)を超えると、比較的高い税率で課税されるのが特徴です。一方、死因贈与は「死亡」を原因として財産が移転するため、名前に贈与とついていますが「相続税」の対象となります。相続税は基礎控除額が大きく設定されているため、相続税を納めなくて済むケースがほとんどです。
あわせて読みたい
【3】生前の生活(老後資金)への影響
次に、贈与者本人の生前の生活に与える影響です。
生前贈与は生きている間に財産を手放すため、多額の贈与を行うと贈与者自身の老後の生活資金が不足してしまう可能性があります。一方、死因贈与は死亡するまで自分の手元に財産を残してこれまで通り管理や生活費へ充てることができるため、生前の生活を圧迫する心配がなく、老後の資金的な不安を抱えずに済むという違いがあります。
死因贈与のメリット・デメリット
確実性の高さから選ばれることの多い死因贈与ですが、利用するにあたっては良い面と悪い面の両方を理解しておくことが重要です。ここでは、死因贈与を検討する際に必ず知っておくべきメリットとデメリットについて解説します。
メリット
まず、死因贈与のメリットは以下のとおりです。
- 財産を確実に渡すことができる(放棄されにくい)
遺贈の場合、遺言者が亡くなった後に、受遺者が財産の受け取りを放棄することができます。しかし、死因贈与は生前に双方が納得した上で契約を結んでいるため、死後に受贈者から「やっぱりいらない」と放棄される可能性が低いといえます。死因贈与は自分が望む相手に確実に財産を引き継ぎたい場合に有効な方法です。
- 「負担付死因贈与」として条件を付けやすい
「私の老後の面倒を見てくれたら、この家を譲る」といった条件(負担)を付ける場合、死因贈与が適しています。遺言書でも条件を付けることはできますが、遺言はいつでも遺言者の都合で一方的に撤回できるため、面倒を見る側にとっては「途中で取り消されるかもしれない」というリスクがあります。死因贈与は契約であるため、原則として一方的な取り消しが難しく、財産を受け取る側も安心してサポートを引き受けることができます。
- 不動産の「仮登記」で権利を守ることができる
死因贈与で譲る財産が土地や建物などの不動産の場合、生前のうちに「始期付所有権移転仮登記(しきつきしょゆうけんいてんかりとうき)」という登記をしておくことができます。この仮登記をしておけば、「贈与者が死んだら、自分がこの不動産をもらう権利がある」ということを法的に保全(確保)できます。これにより、贈与者の死後に他の相続人から勝手に不動産を売却され、不動産の名義を変更されてしまうリスクを防ぐことができます。
デメリット
一方で、死因贈与には以下のデメリットもあります。
- 法定相続人に不動産を渡す場合、税金が遺贈よりも割高になる
死因贈与で土地や建物などの不動産を「法定相続人」に受け継がせる場合、遺贈に比べて税金の負担が大きく跳ね上がる点に注意が必要です。法定相続人への遺贈であれば、名義変更の「登録免許税」は0.4%で済み、「不動産取得税」も非課税となります。しかし、死因贈与を選ぶと、法定相続人であっても登録免許税が5倍の2%かかるうえに、不動産取得税までもが課税されてしまいます。不動産を渡す予定がある場合は、税務上のコストも踏まえて手続きを選ぶ必要があります。
あわせて読みたい
- 他の相続人から「遺留分」を請求されるトラブルのリスクがある
死因贈与で特定の相手に多くの財産を渡した結果、配偶者や子供などの法定相続人に最低限保障されている取り分(遺留分)を侵害してしまうことがあります。この場合、贈与者の死後に他の相続人から受贈者に対して「遺留分侵害額請求」を起こされ、金銭トラブルに発展する可能性があります。全財産を特定の人に譲るような契約を結ぶ際は、あらかじめ他の相続人の遺留分に配慮しておくことが重要です。
あわせて読みたい
- 生前に贈与者の都合で一方的に契約を撤回しにくい
遺言書は、遺言者の気が変われば生前のうちにいつでも一方的に書き直したり破棄したりできます。しかし、死因贈与は双方の合意による「契約」です。原則として撤回は可能とされていますが、特に介護などを条件とした「負担付死因贈与」において、受贈者がすでにその負担(介護など)を実行している場合、贈与者側の都合で一方的に契約を解除することは認められないことがあります。状況の変化に応じて柔軟にやり直すことが難しいという側面があります。
死因贈与契約書とは?
死因贈与契約書とは、贈与者が亡くなった後に特定の財産を受贈者に譲るという「両者の合意(契約)」を明確に書面に残したものです。。
書面の作成が必須な理由
死因贈与契約自体は口約束でも成立します。それでも、死因贈与契約書を作成しておくべきなのは、贈与者が亡くなった後の相続トラブルを未然に防ぐためです。
死因贈与契約書を作成していないと、贈与者が亡くなっくた後、他の相続人から「そんな約束は聞いていない」「贈与者が認知症の時に無理やり言わせたのではないか」と疑われ、「言った・言わない」の争いに発展する可能性が非常に高くなります。また、不動産の名義変更や銀行口座の解約など実際の手続きを行う際にも、合意があったことを証明する「死因贈与契約書」の提出が求められます。書面がないと、せっかくの約束も実行できなくなってしまいます。
公正証書での作成がおすすめ
死因贈与契約を結んだ場合、死因贈与契約書の作成は必須ですが、この死因贈与契約書は、贈与者と受贈者だけで作成する「私文書」ではなく「公正証書」で作成することを強くおすすめします。
公正証書は、法律の専門家である公証人が関与して作成する公的な文書です。そのため、公正証書で作成したこと自体が「本人の意思で間違いなく作成された」という強力な証明になり、後から他の相続人に契約の無効を主張されるリスクを大幅に減らすことができます。さらに、原本が公証役場に厳重に保管されるため、紛失や改ざんの心配がない点も大きなメリットです。
【ダウンロード可】死因贈与契約書の書き方
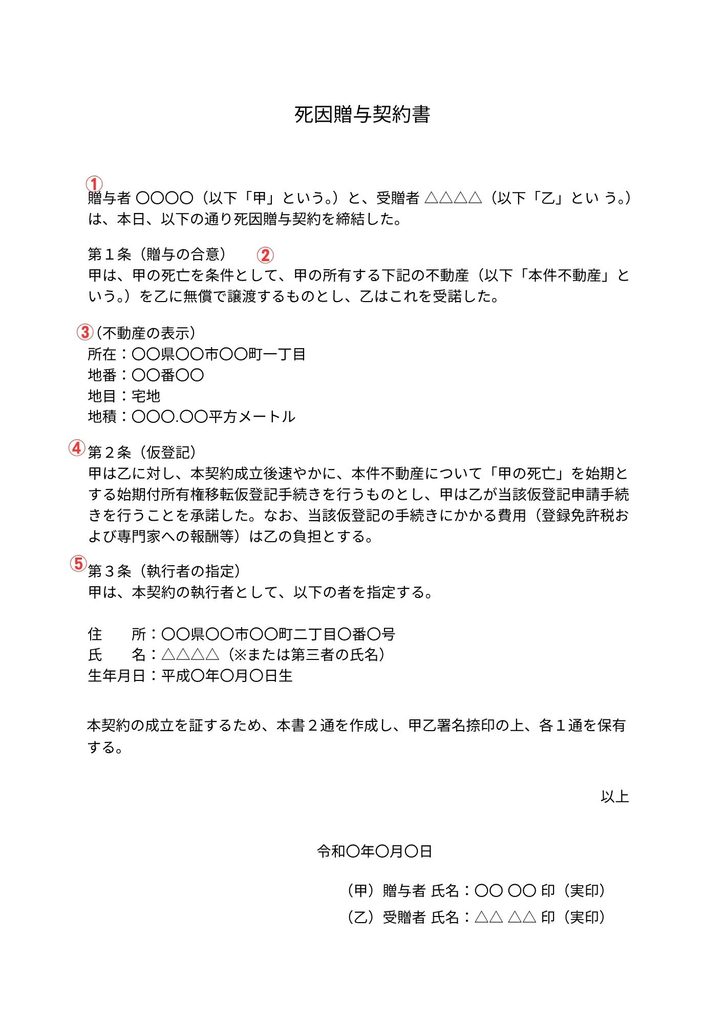
それでは、ここからは、死因贈与契約書のサンプルを使いながら、死因贈与契約書の書き方について解説していきます。
①契約当事者を特定する
まず、誰が贈与者で誰が受贈者か(誰が契約当事者か)を明確にすることが大切です。署名横に押す印鑑は認印ではなく実印を使った方がよいでしょう。
②契約の効力が発生する条件を書く
次に、契約の効力が発生する条件を書きます。死因贈与契約書では、「○の死亡を条件として、」という条件の文言を入れ忘れないよう注意してください。
③贈与する財産を特定する
次に、贈与する財産を特定します。土地であれば「所在」「地番」「地目」「地積」を、建物であれば「所在」「家屋番号」「種類」「構造」「床面積」を記載します。不動産を特定する際は、普段使っている住所(住居表示)ではなく、法務局で取得できる「登記簿謄本(登記事項証明書)」に書かれてある通りに、一言一句正確に記載する必要があります。また、預貯金を贈与する場合は、「金融機関名」「支店名」「預金の種類(普通・定期など)」「口座番号」まで正確に記載します。
財産の特定が曖昧(例:「自宅の土地建物を譲る」「〇〇銀行の預金すべてを譲る」など)だと、いざ贈与者が亡くなった後に不動産の名義変更や預貯金の解約手続きをスムーズに進められなくなってしまう恐れがあるため、十分に注意してください。
あわせて読みたい
④仮登記に関する条項を入れる
不動産を贈与する場合は仮登記を入れておきましょう。死因贈与契約を結んだとしても、生前に贈与者が別の誰かに不動産を売却してしまったり、死後に他の相続人が勝手に名義を変更してしまったりする可能性もないとはいえません。しかし、「(始期付所有権移転)仮登記」をしておくことで、「贈与者の死後に自分が不動産をもらう権利」を法的に確保(予約)でき、確実に財産を受け継ぐことが可能になります。
契約書に仮登記の条項を入れる際のポイントは、手続きに不可欠な「贈与者の協力義務」を明記することと、費用をめぐるトラブルを防ぐために「仮登記にかかる費用は受贈者が負担する」と定めておくことです。
あの、仮登記はあくまで権利の確保であり、登記したからといって正式に権利を獲得したわけではありません。贈与者が亡くなった後には必ず正式な名義変更(本登記)の手続きが必要になります。また、仮登記の手続きには専門知識が必要なため、契約書の作成と併せて不動産登記の専門家である司法書士に依頼すると安心です。
⑤執行者を指定しておく
最後に、死因贈与契約書で執行者を指定しておくことも大切です。執行者とは、贈与者が亡くなった後に、不動産の名義変更(本登記)や預貯金の解約・払い戻しなど、契約内容を実現するための具体的な手続きを行う人のことです。
もし、執行者の指定がない場合、不動産の名義変更などの手続きを行う際に贈与者の相続人全員の協力(実印での押印や印鑑証明書の提出など)が必要になってしまいます。もし相続人の中に死因贈与へ不満を持っている人がいれば、手続きに協力してくれず、せっかく契約で受け取るはずであった財産を受け取ることができないといった事態になる可能性があります。
執行者に指定する人は受贈者本人でもかまいません。受贈者を執行者に指定しておけば、受贈者が単独で(他の相続人の協力を得ることなく)手続きを進めることができます。
死因贈与にかかる税金の種類と注意点
死因贈与で財産を受け取った場合でも税金がかかることがあります。ただ、どの税金が課せられるのかは非常に間違いやすいポイントです。受贈者に予想外の税負担をかけさせないためにも、死因贈与にかかる税金の基本的な仕組みと、特有の注意点について把握しておきましょう。
【1】贈与税ではなく「相続税」の対象になる
まず、一つ目の注意点は、死因贈与は名前にこそ「贈与」とついていますが、税金は贈与税ではなく相続税がかかる可能性があるということです。
相続税には「3,000万円 +(600万円 × 法定相続人の数)」という大きな基礎控除(非課税枠)があるため、受け取った財産の総額がこの範囲内であれば、そもそも相続税を申告・納税する必要はありません。この点は、年間110万円の控除しかない生前贈与(暦年課税の場合)に比べて、税負担が軽くなりやすいメリットと言えます。
あわせて読みたい
【2】不動産にかかる税金(登録免許税・不動産取得税)は割高になる
二つ目の注意点は、前述のデメリットでも触れましたが、不動産を死因贈与で受け継ぐ場合、相続税とは別に不動産に関する税金が割高になるということです。
法定相続人が遺贈で不動産を引き継ぐ場合、名義変更にかかる「登録免許税」は0.4%で済み、「不動産取得税」は非課税となります。しかし、死因贈与の場合は相手が法定相続人であっても第三者であっても関係なく、登録免許税が一律2%かかり、不動産取得税も課税されてしまいます。不動産の贈与を検討する際は、この税務コストをあらかじめ見積もっておくことが大切です。
あわせて読みたい
【3】法定相続人以外は相続税の「2割加算」に注意
三つ目の注意点は、受贈者が、贈与者の「配偶者」や「一親等の血族(子供・両親)」以外の人である場合、算出された相続税額に2割が加算される「2割加算」ルールが適用されることです。
たとえば、兄弟姉妹、甥・姪、孫(代襲相続人を除く)、あるいは内縁の妻や、息子の妻、お世話になった第三者などに死因贈与を行う場合、この「2割加算」の対象となります。良かれと思って財産を贈与しても、相手の税負担が想定以上に重くなってしまうケースがあります。第三者へ死因贈与を行う際は税理士などの専門家に事前相談することをおすすめします。
あわせて読みたい
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚