負担付遺贈とは?よくあるケースの文例と遺言書の書き方・注意点
 執筆者:小吹 淳
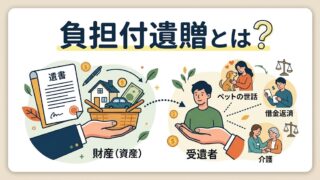
- 「自分が亡くなった後、残されたペットの世話はどうなるのだろう?」
- 「自宅を譲る代わりに、残される妻の生活の面倒を見てほしい」
- 「アパートを譲るから、残りのローンも引き受けてほしい」
遺言書の作成を検討する中で、このようなお悩みをお持ちの方は少なくありません。
通常の遺贈は単に財産を無償で譲るためのものですが、財産を譲る代わりに、受け取る側(受遺者)に一定の義務や条件を引き受けてもらう方法があります。それが「負担付遺贈」です。
負担付遺贈は、上記のような悩みを解消するための制度です。しかし、ただ遺言書を書くだけでは、「受遺者に拒否されてしまった」「他の相続人と思わぬトラブルに発展した」といった事態を招く可能性も潜んでいます。確実に想いを遂げるには、正しい知識と入念な準備が欠かせません。
本記事では、負担付遺贈の仕組みから、ペットの飼育や借金の引き受けといった代表的な活用ケース、すぐに参考にできる遺言書の文例(書き方)までを詳しく解説します。さらに、約束が実行されなかった場合の対処法や、見落としがちな税金の注意点など、遺言を残す側・受け取る側双方が知っておくべき重要ポイントを網羅しました。
負担付遺贈を検討されている方はぜひ参考にしていただければと思います。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
負担付遺贈とは?
負担付遺贈とは、遺言によって財産を譲る代わりに、受遺者に対して一定の義務(負担)を負わせる遺贈の手法です。簡単に言うと、「この財産をあげるから、代わりに〇〇をしてね」と、財産と引き換えに条件を提示する仕組みです。
負担付遺贈がよく使われるケース
負担付遺贈は、単に財産を譲るだけでなく、遺言者の生前の悩みを解決する手段として活用されます。具体的にどのような場面で使われるのか、代表的な3つのケースを見ていきましょう。
【ケース1】ペットの世話をして欲しい
まず、遺言者が亡くなった後、残されたペットの世話を条件に財産を譲る場合です。
たとえば、「自宅の土地と建物を遺贈する代わりに、愛犬の〇〇が天寿を全うするまで飼育してほしい」といった内容がこれに当たります。日本の法律ではペットに直接財産を相続させることはできませんが、この負担付遺贈を活用することで、自分の死後も大切なペットが安心して暮らせる環境を整えることができます。
【ケース2】残された妻(夫)の世話・介護をして欲しい
次に、残された妻(または夫)の生活の世話や介護を条件として、親族などに財産を譲る場合です。
たとえば、「預貯金3,000万円を遺贈する代わりに、認知症の妻の介護を最後までしてほしい」といったケースが挙げられます。残される配偶者自身に財産を管理する能力がなく不安な場合や、特定の親族に身の回りのお世話をしっかり頼みたいときに有効な手段となります。
【ケース3】借金を返して欲しい
次に、遺言者が残した借金(債務)の返済を引き受けることを条件に財産を譲る場合です。
たとえば、「収益物件(賃貸アパート)を遺贈する代わりに、そのアパートの建設にかかったローン残額を支払ってほしい」といったケースです。この場合、前述の通り、受遺者はもらった財産の価値(アパートの価値)を上限としてローンを負担する義務を負うことになります。
💡債権者の承諾が必要
ただし、ここで注意しなければならないのは、「遺言に書いただけでは、ローンの法的な支払義務者は受遺者に変更されない」という点です。 金融機関(債権者)の承諾がない限り、法的な返済義務は受遺者ではなく相続人に引き継がれます。つまり、遺言書に書かれたことは「受遺者が相続人に代わって(内部的に)ローンを支払う約束をした」という状態に過ぎません。もし受遺者がローンの支払いを滞らせた場合、金融機関は相続人に対して返済を求めることができるため、事前に金融機関へ相談するなどの慎重な対応が求められます。
【受遺者向け】財産をもらう側の注意点
受遺者からすれば、「本当に責任をもって条件(負担)をクリアできるか」「財産を受け取ることでかえって損をしないか」といった疑問をもたれる方も多いと思います。ここでは、受遺者が知っておくべき3つの注意点について解説します。
【1】無理な場合は「放棄」することができる
まず、条件のクリアが難しいと感じた場合は、遺贈そのものを「放棄」して財産の受け取りを辞退できるということです。
負担付遺贈は遺言によって一方的に負担を求められるものであるため、受遺者にそれを放棄する権利が認められています。「自分にはペットの世話は到底できない」「借金の引き受けはリスクが高い」と感じた場合は、放棄することが可能です。
💡「特定遺贈」の場合はいつでも、包括遺贈の場合は「3か月以内」
なお、特定の財産を指定される「特定遺贈」であれば基本的にはいつでも放棄できますが、財産の割合を指定される「包括遺贈」の場合は、原則として相続開始を知った時から3ヶ月以内に家庭裁判所で手続きを行う必要があります。
あわせて読みたい
【2】もらった財産の価値を超える負担はしなくてよい
次に、受遺者が負う義務は「もらった財産の価値」が上限であり、自腹を切ってまで負担を果たす必要はないということです。
ただし、不動産など価値の評価が難しい財産が遺贈された場合、「その財産にいくらの価値があるのか」という評価額をめぐって他の相続人と意見が対立することがあります。「もらう財産の実際の価値」と「負担する内容」のバランスを事前にしっかり見極めることが大切です。
【3】引き受けた義務を果たさないと、遺贈を取り消される可能性がある
次に、財産を受け取ったにもかかわらず義務を果たさない場合、遺贈そのものを取り消され、財産を没収れる可能性があるということです。
「財産だけをちゃっかり受け取り、条件である負担(ペットの飼育や借金の返済など)は無視する」ということは当然ながら許されません。もし義務を怠った場合、他の相続人や遺言執行者から「義務を果たしてください」と警告を受けます。それでも実行しない場合は、家庭裁判所に「遺言の取消し」を請求されてしまう点に注意が必要です。
【遺言者向け】もし(負担)が実行されなかったらどうなる?
一方、遺言者にとって、一番の関心事は、「約束(負担)を守ってくれなかったらどうしよう」ということではないでしょうか?この点に関し、法律では、次の対応ができると定められています。
【1】相続人や遺言執行者による「警告(催告)」
まず、遺言者に代わって他の相続人や遺言執行者が、受遺者に対して「相当の期間を定めて、約束した義務を果たしてください」と催告(警告)を行います。
【2】家庭裁判所への「遺言の取消し」請求
相続人や遺言執行者が催告をしたにもかかわらず、指定した期間内に義務が実行されない場合、相続人や遺言執行者は、家庭裁判所に対して「負担付遺贈の遺言の取消し」を請求することができます。
裁判所によって遺言の取消しが認められると、その遺贈は無効となります。受遺者に渡っていた財産は没収され本来の相続財産に戻るため、原則として法定相続人たちで改めて分け合うことになります。
💡【重要】遺言執行者を必ず指定しておきましょう
負担付遺贈において最も注意すべきは、「遺言者自身はすでに亡くなっているため、自分で文句を言ったり取り消したりできない」という点です。 残された相続人にとって、受遺者が本当に約束を守っているか監視し、いざという時に上の手続きを行うのは大きな負担となります。そのため、負担付遺贈を行う際は、自分の代わりに受遺者を監督し、必要に応じてペナルティを実行してくれる「遺言執行者」を遺言書内で指定しておくことが重要です。
あわせて読みたい
事前にやっておくべきこと
負担付遺贈を検討する際、遺言執行者を探しておくことのほか、事前にやっておくべきことが
受遺者の承諾を得ておくこと
です。
遺贈(遺言)は遺言者の一方的な意思表示で行うことができます。ただ、そうはいっても、受贈者に負担を求めるのであれば、あらかじめ受遺者に事情を説明し、承諾を得ておくことが不可欠といえます。
何の断りもなく負担付遺贈の遺言書だけを作ったとしても、「ペットの世話なんて今の住環境では無理だ」「借金を背負うのは嫌だ」と思われ、遺贈そのものを放棄されてしまう可能性が高いです。
そうすると、遺言書に書いたことが実現できず、遺言書は画に描いた餅に終わってしまいます。実現するのは受遺者や遺言執行者なわけですから、ご自身の想いを実現するためにもこれらの人とは事前に十分な打ち合わせをしておくことが必要です。
【見本あり】負担付遺贈の遺言書
ここで負担付遺贈の遺言書がどのようなものかイメージしていただくべく、【ケース1】と【ケース3】の遺言書の見本を示します。【ケース2】の遺言書については、後の「負担付遺贈の遺言書の書き方」で詳しく解説します。
ペット編

債務編

負担付遺贈の遺言書の書き方

遺贈の遺言書なので「遺贈する。」と書きます(①)。遺贈する財産は、預貯金であれば「金融機関」「支店」「種別」「口座番号」で特定します。第2条では「遺贈の負担として~」と書いて、負担付遺贈であることを明示しています(②)。
第3条は遺言執行者の指定に関する条項です(③)。受遺者を遺言執行者と定めることもできますが、受遺者が自分自身を監督することは監督の実効性に欠けることから、受遺者以外の第三者を遺言執行者に指定することも考えられます(④)。
負担付遺贈にかかる税金の注意点
負担付遺贈は、単なる財産の無償譲渡ではなく「負担」が伴う特殊な遺贈であるため、一般的な相続とは異なる税務上のルールが適用されます。受遺者はもちろん、他の相続人にも予期せぬ税負担が発生するリスクがあるため、遺言を作成する段階で以下の4つの注意点を把握しておくことが不可欠です。
【1】相続税の計算では「負担額」を差し引ける(条件あり)
まず、金銭に見積もることができる負担を引き受けた場合は、取得した財産の評価額からその負担額を差し引いて相続税(課税価格)を計算できるということです。
たとえば、評価額5,000万円の賃貸アパートを遺贈される代わりに、残債3,000万円のアパートローンを引き受ける(負担する)場合、差し引き2,000万円に対して相続税がかかる仕組みです。
ただし、これはあくまで「金銭で見積もることができる確実な負担」に限られます。ペットの飼育や親族の介護といった「金銭的な価値に換算できない負担」については、財産の評価額から控除することはできず、取得した財産の全額に対して相続税がかかるため注意が必要です。
あわせて読みたい
【2】受遺者が法定相続人以外なら「相続税の2割加算」
次に、負担付遺贈の受遺者が「相続人」以外の第三者(友人、内縁の妻、孫、甥や姪など)である場合、負担すべき相続税額が本来の税額から「2割増し」になるということです。
財産を受け取る代わりに負担を引き受けたうえ、さらに相続税も割高になります。受遺者との打ち合わせの段階で、受遺者の手元に十分な納税資金が残るかを慎重にシミュレーションしておく必要があります。
あわせて読みたい
【3】不動産の遺贈は「登録免許税」と「不動産取得税」に注意
次に、負担付遺贈の対象が不動産の場合、受遺者が法定相続人か第三者かで、名義変更にかかる税負担が大きく変わる点にも注意が必要です。
- 法定相続人への遺贈: 不動産取得税は非課税、登録免許税は固定資産税評価額の0.4%
- 法定相続人以外への遺贈: 不動産取得税が課税(原則3%〜4%)され、登録免許税は2.0%
不動産が絡む場合は、受遺者がこれらの名義変更コストを自力で払えるか(現金の手持ちがあるか)も事前に確認しておく必要があります。
あわせて読みたい
【4】残された相続人に「譲渡所得税」が降りかかるリスク
次に、実務上最も見落としがちですが、借金の引き受けなどを負担とする条件で不動産を遺贈した場合、残された相続人たちに「譲渡所得税(みなし譲渡)」が降りかかる可能性があるということです。
税務署からは「借金を消滅させるという対価をもらって、不動産を譲渡した」とみなされることがあり、もしその不動産の価値(時価)が購入時よりも上がっていれば、遺言者(亡くなった方)に対して譲渡所得税が課税されます。
しかし、不動産が受遺者に譲渡された時点で遺言者本人は亡くなっているため、この税金は残された相続人たちが相続開始を知った日の翌日から4か月以内に「準確定申告」を行って納めなければなりません。自分が受け取っていない不動産の税金を払わされることになるため、相続人から強い不満が出ることは必至です。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚