【相次相続控除とは】税額0円で申告不要?適用要件と計算を解説
 執筆者:小吹 淳
短期間に身内が立て続けに亡くなり、悲しみが癒えない中での相続手続きは、心身ともに大きな負担となります。さらに「前回も相続税を払ったのに、また税金がかかるの?」と、金銭的な不安を抱えている方も多いのではないでしょうか。
実は、10年以内に相続が連続して発生した場合、二重課税の負担を大幅に軽減できる「相次相続控除」という特例が用意されています。
本記事では、この相次相続控除の仕組みや3つの適用要件、具体的な計算方法についてわかりやすく解説します。また、「控除を適用して相続税が0円になった場合、税務署への申告は必要なのか?」という、多くの方が迷いやすい疑問もあわせて解消します。
損をしないための大切な制度ですので、ぜひご自身のケースと照らし合わせながら読み進めてみてください。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相次相続控除とは?
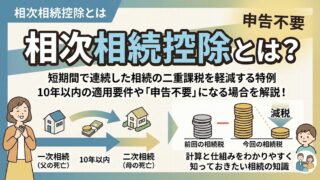
相次相続控除とは、10年以内に相続が続いた際、相続税の二重課税を防ぐため、今回の相続で納めなければならない相続税額から前回の相続で納めた相続税の一部を差し引く制度です。
相次相続控除と同じく相続税額を直接減らす制度としては他にも、配偶者控除(配偶者の税額軽減)、未成年者控除、障害者控除、贈与税額控除などがあります。
あわせて読みたい
相次相続控除を適用して相続税が0円になる場合は「申告不要」
正味の遺産額が「基礎控除額(3,000万円+600万円×法定相続人の数)」を超える場合には、原則として相続税がかかります。しかし、正味の遺産額が基礎控除額を超えて相続税がかかる場合でも「相次相続控除」を適用した結果、最終的な納付税額が0円となるのであれば、相続税の申告を行う必要はありません。
これは、相次相続控除が、「過去10年以内に前回の相続で相続税を納めている」という事実のみをもって適用できる特例だからです。つまり、申告が必要な配偶者控除などと異なり、税務署に誰が遺産を引き継いだのかを証明する必要がないため、申告が不要とされているのです。
なお、未成年者控除、障害者控除を適用する場合も申告は不要です。
【例外】申告が必要となる場合
相次相続控除を適用して最終的な相続税が0円になる場合でも、以下の特例を併用して相続税が0円となる場合は、相続税の申告が必要です。
- 配偶者の税額軽減(配偶者控除)
- 小規模宅地等の特例
- 農地等の納税猶予の特例
これらの特例を適用するには、原則として、誰がどの遺産を引き継いだのかを話し合いで決め、その結果を税務署に証明する必要があるためです。
相次相続控除を適用するための3つの要件
相次相続控除を適用して相続税の負担を軽減するためには、以下の「3つの要件」をすべて満たしている必要があります。1つでも要件を欠くと特例を適用できないため、要件を満たすか1つずつ確認していきましょう。
【要件1】今回の相続人が「法定相続人」であること
まず、今回の相続(二次相続)において財産を取得し、相続税を納めることになった人が、亡くなった方(今回の被相続人)の「法定相続人」であることが必要です。
これは、前回の相続で亡くなった方(今回の被相続人)がすでに相続税を負担しており、短期間で再び同じ財産に課税されると、残された遺族(法定相続人)にとって過酷な負担となるためです。
反対に、遺言によって財産を譲り受けた第三者(友人や内縁の配偶者など)や、相続放棄をした人は、相次相続控除の適用を受けることができません。本制度はあくまで、短期間に身内が連続して亡くなった「遺族」の税負担を和らげることを目的とした特例だからです。
あわせて読みたい
【要件2】前回の相続から「10年以内」であること
次に、前回の相続(一次相続)が発生した日(被相続人が死亡した日)から、今回の相続(二次相続)が発生した日までの期間が「10年以内」であることが必要です。
相次相続控除は、短期間に不幸が続いた遺族の税負担を軽減するための特例であるため、前回の相続からの期間が「短ければ短いほど、控除できる金額が大きくなる」仕組みになっています。
具体的には、前回の相続から1年経過するごとに控除枠が10%ずつ減っていく(逓減する)ように計算されます。前回の相続から1年未満であれば大部分の税額が控除対象になりますが、9年以上経過していれば控除額はわずかになり、10年を1日でも超えれば適用の対象外となります。
【要件3】前回の相続で、今回の被相続人が「相続税を納税」していること
次に、前回の相続(一次相続)において、今回亡くなった方(被相続人)自身が 「相続税を課せられ、実際に納付していたこと」 が必要です。
相次相続控除は、同じ財産に対して短期間に二重で相続税がかかってしまうことを調整し、税負担を和らげるための仕組みです。そのため、そもそも前回の相続で税金を1円も払っていなければ「二重課税」は発生しておらず、この控除を使うことはできません。
実務上で最も注意が必要なのが、前回の相続で「配偶者の税額軽減」を利用していたケースです。たとえば、父親の相続(一次相続)で母親が特例を使い、結果的に相続税を0円にしていた場合、その後に母親が亡くなった二次相続では、子どもたちは相次相続控除を適用できません。差し引くべき「前回納めた税金」が存在しないためです。
あわせて読みたい
相次相続控除の計算方法
相次相続控除の3つの要件を満たしていることが確認できたら、次は「実際にいくら相続税が安くなるのか」を計算してみましょう。ここでは、控除額を算出するためのベースとなる基本ルールと、設例を使った控除額の計算方法を順に解説します。
【1】計算の基本ルール
相次相続控除の計算式は少し複雑ですが、ベースとなる以下の3つの基本ルールをおさえておくと理解しやすくなります。
①控除のベースは「前回納めた相続税」
まず、相次相続控除の計算の出発点は、今回亡くなった方(被相続人)が「前回の相続(一次相続)で実際に納めた相続税額」という点ですこの金額が控除できる最大枠となります。ただし、前回の財産が使われて減っていることもあるため、今回の遺産総額などを用いて控除の上限額を調整する計算を行います。
②1年経過するごとに「10%」ずつ減額される
次に、前回の相続から今回の相続までの「経過年数」に応じて、控除できる金額が1年につき10%ずつ減っていくという点です。この経過年数は「1年未満切り捨て」で計算するのがポイントです。たとえば、経過期間が「4年10ヶ月」なら端数を切り捨てて「4年」として扱うため、100% − (10% × 4年) = 最大枠の「60%」が控除対象として残ることになります。
③相続人ごとの「取得割合」で割り振る
次に、算出された全体の控除枠は、今回の相続(二次相続)で財産を引き継ぐ法定相続人たちで分け合いうという点です。具体的には、それぞれの相続人が「今回取得した財産の金額割合」に応じて、全体の控除額を案分して自分の相続税から差し引きます。
【2】実際に計算してみよう
それでは、具体的なケースを使って相次相続控除を適用した場合に控除額を計算してみましょう。
【設例】
- 一次相続(父の死亡): 母が財産を引き継ぎ、500万円の相続税を納付した。
- 経過年数: 父の死亡から母の死亡まで4年10ヶ月。
- 二次相続(母の死亡): 子ども1人が母の全財産を引き継ぐことになった(取得割合100%)。
※今回の母の遺産総額は、一次相続で受け取った財産額から減っていないものとします。
【ステップ①】経過年数に基づく控除割合を出す
父の死亡から母の死亡までの期間は「4年10ヶ月」です。1年未満の端数は切り捨てるため、計算上の経過年数は「4年」として扱います。 1年につき10%ずつ控除額が減るため、以下のように計算します。
- 100% − (10% × 4年) = 60%(控除できる割合)
【ステップ②】全体で控除できる金額を計算する
母が一次相続で納めた相続税(500万円)に、ステップ①で求めた割合を掛けます。
- 500万円 × 60% = 300万円
【ステップ③】各相続人の控除額を割り振る
今回は子どもが1人で全財産を引き継ぐ(取得割合100%)ため、ステップ②の金額をそのまま全額差し引くことができます。もし兄弟2人で半分ずつ分けた場合は、それぞれ150万円ずつ差し引きます。
- 300万円 × 100% = 300万円
このケースでは、子どもが本来納めるべき二次相続の相続税額から、300万円を直接差し引くことができます。計算の結果、子どもの相続税が300万円以下に収まるのであれば最終的な納付税額は0円となり、相続税の申告は不要です。
なお、母が一次相続で受け取った財産額よりも今回の遺産総額が減ってしまっている場合などは、控除額がさらに減額調整される複雑な計算式を用います。実際の申告では国税庁の「第7表(相次相続控除額の計算書)」に沿って算出します。
相次相続控除の必要書類
相次相続控除を適用した結果、最終的に納付する相続税額が残る場合は相続税の申告が必要です。相続税の申告の際に必要な書類は以下のとおりです。
| 書類名 | 役割・記載内容 |
| 相続税申告書 第7表 (相次相続控除額の計算書) | 相次相続控除の金額を正しく計算・証明するための専用用紙です。前回の相続で納めた税額や、今回の取得割合などを記入して控除額を算出します。 |
| 相続税申告書 第1表 (相続税の申告書) | 算出された全体の相続税額から、第7表で計算した「相次相続控除額」を差し引いて、最終的な納付税額を記載します。 |
| 前回の相続(一次相続)の 相続税申告書の控え (第1表、第11表、第15表など) | 今回の控除計算のベースとなる「前回亡くなった方が納付した税額」や「前回取得した財産の金額」の根拠を示す書類です。法律上絶対の必須要件ではありませんが、申告内容の正当性を証明し、税務署の確認作業をスムーズにするために実務ではほぼ必ず添付します。 |
| 前回の相続における 遺産分割協議書などの控え | 前回の相続で、誰がどの財産をどれだけ引き継いだのかを証明する書類です(申告書控えとセットで提出することが多いです)。 |
※なお、先ほど述べたとおり、相次相続控除のみを適用して税額が「0円」になる場合は、これらの申告書の提出自体が不要となります。相次相続控除を適用しても税額が残る場合にのみ作成・提出が必要です。
相次相続控除に関するよくあるQ&A
最後に、相次相続控除で迷いやすいポイントやよくある疑問をQ&A形式でまとめました。
Q:遺産分割協議が終わっていないくても使える?
A:遺産分割協議が終わっていない状態でも、法定相続分で分割したと仮定して期限内に申告することで相次相続控除を適用できます。その後、遺産分割協議が正式にまとまった段階で、実際の取得割合に基づき修正申告または更正の請求を行い税額を精算します。分割が未確定だからといって控除をあきらめる必要はありませんが、申告期限内に仮申告を行う手続きが必要となる点に注意しましょう。
Q:3回目以降の相続でも使える?
A:はい、10年以内に3回以上の相続が発生した場合でも、要件を満たせば適用可能です。 たとえば祖父・父・子が短期間で相次いで亡くなったケースなどです。ただし注意が必要なのは、今回の相続税から直接差し引けるのは「直前の相続(2回目)で今回の被相続人(父)が課せられた相続税」だけという点です。1回目の相続(祖父から父)で支払われた相続税までさかのぼって、両方をダブルで直接控除することはできません。2回目の相続の際に、被相続人が相次相続控除を適用した上で確定した「実際の納税額」をベースに、今回の控除額を計算することになります。段階を踏むごとに計算が非常に複雑になるため、税理士等の専門家への相談を強くおすすめします。
Q:相続放棄をした人でも相次相続控除は使える?
A:いいえ、相続放棄をした人は相次相続控除を適用できません。相次相続控除が適用できるのは亡くなった方の「法定相続人」に限られているためです。相続放棄をすると「最初から相続人ではなかった」という扱いになるため、生命保険金の受け取りなどで相続税が発生した場合でも相次相続控除は使えません。本制度はあくまで遺族(法定相続人)の税負担軽減を目的としているため、このような制限が設けられています。
Q:10年以内の「経過年数」はいつからいつまででカウントする?
A:「前回の相続開始日(死亡日)」から「今回の相続開始日(死亡日)」までの期間でカウントします。申告書の提出日や税金の納付日ではない点に注意が必要です。たとえば一次相続が2016年5月1日、二次相続が2026年5月1日であれば、ちょうど10年となり適用可能です。1日でも10年を超えると控除を受けられなくなるため、戸籍謄本などに記載されている正確な死亡年月日を必ず確認しましょう。
Q:前回の相続税を延納(分割払い)している途中でも使える?
A:はい、問題なく適用できます。控除のベースとなる金額は「実際に支払い終わった金額」ではなく、「前回の相続で納付すべきものとして確定した相続税額」だからです。そのため、一次相続の税金を延納している途中で二次相続が発生した場合でも、確定している一次相続の税額全体を基にして相次相続控除を計算できます。ただし、税金自体を滞納・未納している場合は注意が必要です。控除の基準となる税額には、遅れて支払ったことによる『延滞税』や『利子税』、ペナルティとしての『加算税』の額は一切含めることができないためです。また、前回『納税猶予』の特例を受けて最終的に免除された相続税額も、控除の対象外となります。
保有資格:R7司法書士試験合格者(2026年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚