【ひな形付き】相続分の放棄の方法 | 相続放棄・相続分の譲渡との違いは?
 執筆者:小吹 淳

「遺産分割の話し合いに参加したくない」、あるいは「自分は遺産を受け取らなくていい」と考えている方の中には、「相続分の放棄」を検討している方も多いのではないでしょうか?
しかし、「相続分の放棄」は、家庭裁判所で行う「相続放棄」と名前が似ているため、混同して手続きを間違えてしまうケースが少なくありません。違いをしっかり理解せずに手続きを進めると、「遺産はいらないと伝えたはずなのに、故人の借金を背負うことになってしまった」「思わぬ税金がかかってしまった」といったトラブルに発展する恐れがあります。
この記事では、「相続分の放棄」の基本的な仕組みや、相続放棄・相続分の譲渡との明違い、メリット・デメリットについてわかりやすく解説します。
さらに、ご自身で手続きを進めたい方に向けて「相続分放棄証明書のひな形」を用いた具体的な手続きの手順や、税務上の注意点も網羅しています。ご自身の状況において「相続分の放棄」が最適な選択なのかどうか、ぜひ本記事を参考にして確認してみてください。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚
相続分の放棄とは?
相続分の放棄とは、遺産全体(相続財産)に対する相続人の取り分(相続分)をいらないと放棄する意思表示のことです。
相続分は遺言によって決められることもありますが、遺言がない場合は法律が定める相続分(法定相続分)に従います。たとえば、【(設例)夫・妻・子ども2人(長男・次男)の4人家族で、夫が亡くなった】ときの法定相続分は妻1/2、長男1/4、次男1/4です。
相続分の放棄とは、この「1/2」や「1/4」といった遺産全体に対する割合そのものを手放すことであり、「実家の不動産だけをいらないとする」といった特定の個々の財産を選んで手放すことではない点に注意が必要です。
なお、家庭裁判所に対して行う「相続放棄」とは異なり、相続分の放棄をしても相続人としての立場は残ります。そのため、亡くなった方(被相続人)に借金などの債務がある場合、相続分の放棄をしたとしてもその債務を免れることはできません。債務を引き継ぎたくない場合は、家庭裁判所に対する相続放棄の手続きが必要です。
あわせて読みたい
【1】放棄の期限
法律上の決まりはありませんが、遺産分割の話がまとまる前に行うことが必要です。遺産分割の話がまとまった後は、相続人の個々の財産に対する権利が確定し、相続分という概念自体がなくなってしまうためです。
Q:遺産分割調停中でも相続分の放棄はできますか?
A. はい、可能です。調停中ということは、遺産分割の話がまとまる前といえるためです。調停中に相続分の放棄をしたいときは、家庭裁判所に「相続分放棄届」などの書面を提出して手続きを行います。
【2】放棄の効果
相続分を放棄すると、相続分の放棄をした人は遺産分割協議の当事者ではなくなります。つまり、遺産分割協議に参加する必要がなくなります。放棄された相続分は、他の相続人に自動的に再配分されます。相続人が複数いる場合は、残った相続人たちの「元の相続分の割合」に応じて按分して割り当てられます。
💡具体例で確認
たとえば、設例のケース(妻1/2、長男1/4、次男1/4)で、次男が相続分を放棄したとします。 この場合、次男の相続分1/4は、残った妻と長男に割り当てられます。割り当ては残った2人の相続分の比率(妻1/2:長男1/4=2:1)に応じて行われるため、次男の相続分の配分は次のようになります。
・妻への配分 :1/4 × 2/3 = 2/12(1/6)
・長男への配分:1/4 × 1/3 = 1/12
これらを元の相続分に加えると、最終的な相続分は次のようになります。
・妻 :1/2 + 1/6 = 4/6(=2/3)
・長男:1/4 + 1/12 = 4/12(=1/3)
このように、妻が2/3、長男が1/3を取得することになります。
なお、前述のとおり、相続分の放棄をしても相続人としての立場自体が消えるわけではないため、被相続人(夫)の債務を免れることはできない点にあらためて注意してください。
相続分の放棄と「相続放棄」・「相続分の譲渡」との違い
相続分の放棄と似た制度として「相続放棄」や「相続分の譲渡」があります。いずれも、行うことによって「遺産分割協議の当事者ではなくなる」という点では共通しています。しかし、それぞれ以下のような違いがあります。
【1】相続分の放棄と相続放棄の違い
相続分の放棄と相続放棄の違いは、
- 借金(債務)を引き継ぐかどうか
- 手続き・期限
- 放棄した相続分の行方
にあります。
あわせて読みたい
【違い1】借金(債務)を引き継ぐかどうか
相続分の放棄はプラスの財産に対する取り分のみを放棄するものであり、相続人としての立場そのものを失うわけではありません。したがって、相続分の放棄をしたとしても被相続人の借金などのマイナスの財産を免れるわけではありません。一方、相続放棄は「最初から相続人ではなかった」ことにする手続きです。したがって、プラスの財産のほか、マイナスの財産も一切引き継がなくなります。
あわせて読みたい
【違い2】手続き・期限
前述したとおり、相続分の放棄は遺産分割の話がまとまる前であればいつでも行うことができます。また、手続きも他の相続人に対して意思表示すれば足り、家庭裁判所に対する手続きは必要ありません。一方、相続放棄をするには、原則として、自己のために相続の開始があったことを知ったとき(被相続人の死亡と、自分が相続人となったことを知ったとき)から3か月以内に、家庭裁判所に対して「申述」という手続きが必要です。
【違い3】放棄した相続分の行方
これも前述したとおり、相続分を放棄すると、手放した相続分が他の共同相続人に元の相続分の割合に応じて上乗せされます。一方、相続放棄をした場合は、はじめから相続人ではなかったものとされます。そのため、同順位の相続人がいる場合はその人の相続分が増加し、同順位の相続人が相続放棄するなどしていなくなった場合は、次順位の相続人へ相続権が移ることになります。
【相続分の放棄と相続放棄の違い】
| 項目 | 相続分の譲渡 | 相続放棄 |
| 借金(債務)を引き継ぐか | 引き継ぐ(免れない) | 引き継がない(免れる) |
| 家庭裁判所に対する手続き | 不要 | 必要 |
| 期限 | 期限なし(遺産分割成立前まで) | 相続開始を知ってから3か月以内 |
| 放棄した相続分の行方 | 他の相続人に法定相続分に応じて相続分が割り当てられる | 次順位の相続人に相続権が移る |
【2】相続分の放棄と相続分の譲渡の違い
相続分の放棄と相続分の譲渡の違いは
- 相続分を渡す相手を指定できるか
- 有償(対価を得ること)が可能かどうか
- 手続き
にあります。
あわせて読みたい
【違い1】相続分を渡す相手を指定できるか
前述の通り、相続分を放棄する場合は、特定の誰かに相続分を渡すといった指定はできず、他の共同相続人全員にそれぞれの相続分に応じて自動的に割り振られます。一方、相続分の譲渡は、譲渡人の意思で「特定の相続人」を指定して引き継がせることができます。さらに、他の相続人だけでなく「相続人以外の第三者」に対して譲渡することも可能です。
【違い2】有償(対価を得ること)が可能かどうか
相続分の放棄は、自らの取り分を一方的に放棄する行為であるため、対価を受け取ることはできません。一方、相続分の譲渡は、無償で譲る(贈与)だけでなく、対価を受け取って譲り渡す(売買・有償譲渡)ことも可能です。相続分の譲渡は、「遺産分割で揉めたくないので、自分の相続分を一定の金額で他の相続人に買い取ってもらい、遺産分割の手続きから抜け出す」といった解決策としても利用されます。
【違い3】手続き
相続分の放棄は、「相続分を放棄する」という一方的な意思表示によって成立します。 一方、相続分の譲渡は、譲渡する側と譲受する側の「双方の合意(契約)」が必要です。相手の合意なしに一方的に相続分を押し付けることはできません。実務上は、後々のトラブルを防ぐために「相続分譲渡証明書(あるいは契約書)」などの書面を作ります。
【相続分の放棄と相続分の譲渡の違い】
| 項目 | 相続分の放棄 | 相続分の譲渡 |
| 相続分を渡す相手の指定の可否 | 指定できない | 指定できる |
| 有償が可能かどうか | 不可 | 可能 |
| 手続き | 自分一人の意思表示で完結 | 双方の合意(契約)が必要 |
相続分の放棄のメリット
相続分の放棄のメリットは以下のとおりです。
【1】遺産分割のトラブルから抜け出すことができる
相続分を放棄する最大のメリットは、遺産分割の話し合いや揉め事から抜け出すことができることです。
相続分を放棄してしまえば、以後は遺産分割協議に参加する必要がなくなります。「疎遠な親族と関わりたくない」「相続争いに巻き込まれたくない」「もともと遺産をもらう気がない」といった場合には有効な選択肢となります。
あわせて読みたい
【2】家庭裁判所への手続きが不要
相続分の放棄をするには、家庭裁判所への手続きを行う必要がありません。
相続放棄は、手続きを行う前に戸籍謄本などの多くの書類を集めた上で家庭裁判所に書面を提出し、裁判所からの照会書に回答するといった手間や時間がかかります。一方、相続分の放棄であれば相続分を放棄したい人の意思表示ので行うことができます。なお、他の相続人が相続登記や銀行の口座解約の手続きを進める関係上、相続分を放棄したことを証明する書面(「相続分放棄証明書」など)を作ります。
【3】法的な期限は設けられていない
相続放棄には「自己のために相続の開始があったことを知ったときから3か月以内」という非常に短い熟慮期間が定められていますが、相続分の放棄にはそのような法律上の期限は定められていません。熟慮期間を過ぎた後でも、遺産分割の話がまとまる前(調停後は「調停成立」・「審判確定」前)であれば、いつでも相続分を放棄することができます。
あわせて読みたい
相続分の放棄のデメリット
次に、相続分の放棄のデメリットは以下のとおりです。
【1】被相続人の債務を免れることはできない
こちらも繰り返し述べていますが、一番注意しなければならないデメリットは、被相続人に借金や未払金などの債務があった場合、相続分の放棄をしてもその返済義務を免れることができないことです。
相続放棄であれば、プラスの財産も引き継ぐことができませんが、借金などのマイナスの財産も引き継がずに済みます。同じ「放棄」とついていることから、相続分の放棄をしたことで相続放棄したと勘違いしないように注意が必要です。
あわせて読みたい
【2】特定の人に相続分を譲渡できない
次に、「お世話になった長男にすべて譲りたい」「母にすべて相続させたい」といったように、自分の相続分を渡す相手を特定して指定することができないことです。
相続分の放棄をすると、放棄された相続分は残りの相続人全員に対してそれぞれの相続分に応じて自動的に割り振られますその結果、「仲の悪い親族」や「疎遠な相続人」の取り分まで意図せず増やしてしまう可能性があります。特定の誰かの取り分を増やしたい場合は、相続分の放棄ではなく「相続分の譲渡」を選択する必要があります。
あわせて読みたい
【3】原則として後から撤回(取り消し)ができない
次に、一度行った相続分の放棄は、原則として後から「やっぱり取り消したい」と撤回することはできないことです。
後になって「思っていた以上に多額の遺産が見つかった」「気が変わった」としても、やり直すことは原則としてできません。また、「不動産だけ手放して預金はもらう」といったように、特定の財産だけを選んで放棄することもできません。
【ひな形あり】相続分の放棄のやり方・相続分放棄証明書の作り方
相続分の放棄は口頭で行うこともできますが、それでは他の相続人や金融機関、法務局に対して相続分を放棄したことを証明することができません。結果として、遺産分割の話し合いに加わるよういつまでも求められたり、手続きが止まってしまったりする可能性があります。
そこで、「自分は相続分を放棄しました(遺産分割の話し合いの場からは離脱しました)」と明確に意思表示するため、通常は書面を作成して手続きを行います。相続分の譲渡と異なり、相手との契約ではなく自分単独の意思表示で行えるため、手続きとしては比較的シンプルです。
【手順1】「相続分放棄証明書」を作成する
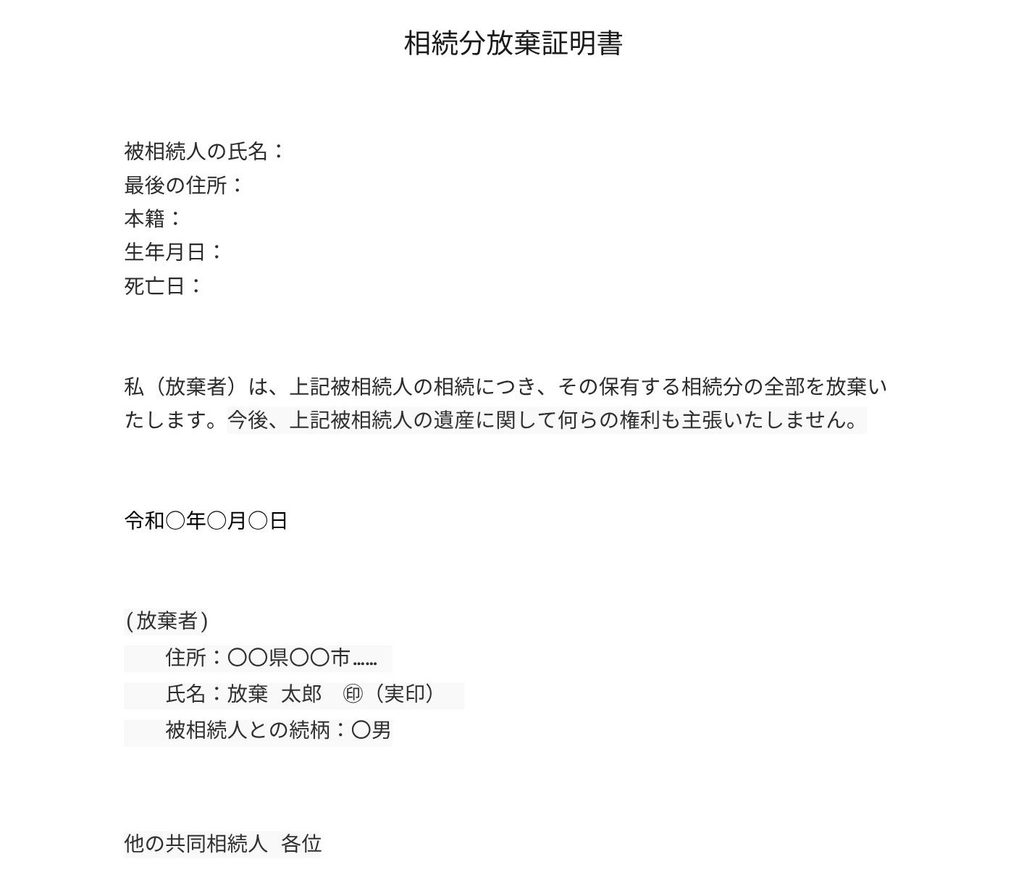
まず、上のような書面を作ります。法律で決まったフォーマットはありませんが、後々のトラブルを防ぐために以下のポイントをおさえて作成しましょう。
- タイトルの明記
ひと目で書類の目的がわかるよう、一番上に「相続分放棄証明書」と記載します。 - 被相続人の特定
誰の遺産に対する手続きなのかを明確にするため、被相続人の「氏名」「最後の住所」「本籍」「生年月日」「死亡日」を書きます。「住所」は住民票の除票、「本籍」は戸籍(除籍)謄本に記載されている通りに書きましょう。 - 相続分の放棄をする意思表示
「私は、被相続人の遺産について、自己の有する相続分の一切を放棄します」と、相続分を放棄する意思を明確します。 - 作成日付と放棄者の情報
書面を作成した「年月日」を記入し、自身の「住所」と「氏名」を記載する欄を設けます。住民票に書かれてある通りに記載しましょう。 - 宛先(誰に対する意思表示か)
相続分の放棄は他の相続人に対する意思表示となるため、「他の共同相続人 各位」と宛先を記載します。
【手順2】実印で押印し、印鑑登録証明書を用意する
相続分放棄証明書の署名は自署(手書き)が望ましく、印鑑は必ず市区町村に登録している実印で押印をします。
また、発行後3か月以内の「印鑑登録証明書」を1通(または提出先に応じて複数通)取得しておきます。印鑑登録証明書が必要な理由は、書類に押印された印鑑が間違いなく本人の「実印」であることを証明し、第三者による書類の偽造を防止するためです。また、「発行から3か月以内のもの」を取得する理由は、この書類が後に提出される金融機関(預貯金の解約・名義変更など)において、厳格な本人確認のために「発行から3か月(または6か月)以内」の証明書を求められるケースが多いためです。
なお、相続登記においては印鑑登録証明書の有効期限はありませんが、銀行等の手続きと併用することが多いため、最新のものを用意しておくのが確実です。
【手順3】他の相続人(または手続きの代表者・専門家)に提出する
実印を押した「相続分放棄証明書」と「印鑑登録証明書」を、遺産分割をまとめている他の相続人や、手続きを代行している専門家(司法書士や弁護士など)に渡します。また、相続分の放棄は共同相続人全員に対して効力を生じるため、他の相続人全員に対して証明書の写しを送付するなどして相続分を放棄したことを知らせておくとよいでしょう。
以上で、あなた自身の手続きは終わり、遺産分割の話し合いから離脱することができます。相続分の放棄は本人の意思表示のみで完結するため、離脱について他の相続人の同意は必要ありません。放棄をしない他の相続人たちは、あなたが提出した書類を法務局や銀行に提出し、相続登記や預貯金の解約などの手続きを進めることになります。
相続分の放棄と税務上の注意点
相続分の放棄をした場合、税金はかかるのでしょうか?かかるとして誰に、どんな税金がかかるのでしょうか?
【1】贈与税はかからない
まず、遺産分割協議の成立前に相続分の放棄を行った場合、放棄した本人にも、他の相続人にも贈与税はかかりません。相続分の放棄によって他の相続人の取り分が増えたとしても、それは放棄した人からの贈与ではなく、あくまで「被相続人から遺産を取得した」と考えられるためです。
【2】相続税はかかることもある
そのため、検討すべきは贈与税ではなく「相続税」となります。 遺産総額が基礎控除額を超える場合、放棄された相続分を含めて遺産を引き継いだ他の相続人に相続税がかかる可能性があります。
ただし、相続分の放棄をした人は基礎控除額(=「3,000万円+600万円×法定相続人の数」)の「法定相続人の数」にそのままカウントされます。相続分の放棄をされたからといって、基礎控除額が減ってしまう心配はいりません。遺産総額が基礎控除額を超えないときは相続税はかかりません。
一方、相続分を放棄をした人には、原則として(※)相続税はかかりません。
なお、ここで注意すべきことは「相続分の放棄を行うタイミング」です。遺産分割の話し合いがまとまった後(遺産分割協議の成立後)に、「やっぱり自分の取り分はいらない」といって相続分の放棄をしてしまうと、税務上は「個人間の贈与」とみなされ、他の相続人に贈与税がかかる可能性があります。他の相続人に贈与税がかかる可能性があることを考えても、相続分の放棄は「遺産分割の話がまとまる前」に行うことが大切です。
相続分の放棄に関するよくある質問(Q&A)
最後に、相続分の放棄でよくある質問をまとめました。
Q. 相続分放棄証明書はパソコン(Wordなど)で作成してもいいですか?
A. はい、パソコンで作成して問題ありません。ただし、偽造を疑われるトラブルを防ぐため、「氏名」の部分だけは自署(手書き)し、必ず市区町村に登録している実印を押印するようにしてください。
Q. 他の相続人と揉めていて連絡を取りたくありません。同意は必要ですか?
A. 他の相続人の同意は不要です。相続分の放棄はあなた単独の意思表示で行えるため、他の相続人の同意や何かしらの印鑑をもらう必要はありません。完成した証明書と印鑑証明書を、遺産分割をまとめている代表者(または専門家)に送付するだけで遺産分割の手続きから離脱できます。
まとめ:相続分の放棄は手続きが簡単だが「借金」に要注意!
「相続分の放棄」は、遺産分割の話し合いから離脱したい場合や、遺産を受け取る意思がない場合に非常に有効な手段です。家庭裁判所に対する手続きが不要で、自分で「相続分放棄証明書」を作成するだけで済む手軽さが魅力です。
しかし、手続きを行う前に以下の重要なポイントを必ず確認しておきましょう。
- 借金(マイナスの財産)は免れない
相続分の放棄はプラスの財産の受け取りを辞退するだけであり、被相続人の借金などを免れることはできません。借金を引き継ぎたくない場合は、家庭裁判所での「相続放棄」を検討してください。 - 特定の誰かに譲ることはできない
特定の誰か(例:長男だけ、母親だけなど)に遺産を集中させたい場合は、相続分の放棄ではなく「相続分の譲渡」を行う必要があります。 - 手続きのタイミングが重要
予期せぬ税金(贈与税)の発生を防ぐため、相続分の放棄は必ず「遺産分割の話し合いがまとまる前」に行いましょう。
相続分の放棄はシンプルな手続きですが、状況によっては「相続放棄」や「相続分の譲渡」の方が適しているケースもあります。どの手続きを選ぶべきか迷った場合や、書類の作成に不安がある場合は、ご自身の状況に合った最適な方法を選択するためにも、まずは司法書士などの専門家に相談することをおすすめします。
保有資格:R7司法書士試験合格者(2027年中に司法書士事務所を開業予定)、行政書士、ファイナンシャルプランナー(2級・AFP未登録)
取扱予定業務:遺産承継(預貯金、相続登記など)・生前対策(遺言、任意後見、信託など)・民事裁判・離婚